相続対策ガイド
 相続サービスご案内
非上場株式の相続税評価は、相続・遺贈・贈与で取得した取引相場のない株式について、取得者の株主区分、会社規模、資産構成などに応じて財産評価基本通達により価額を計算する手続です。
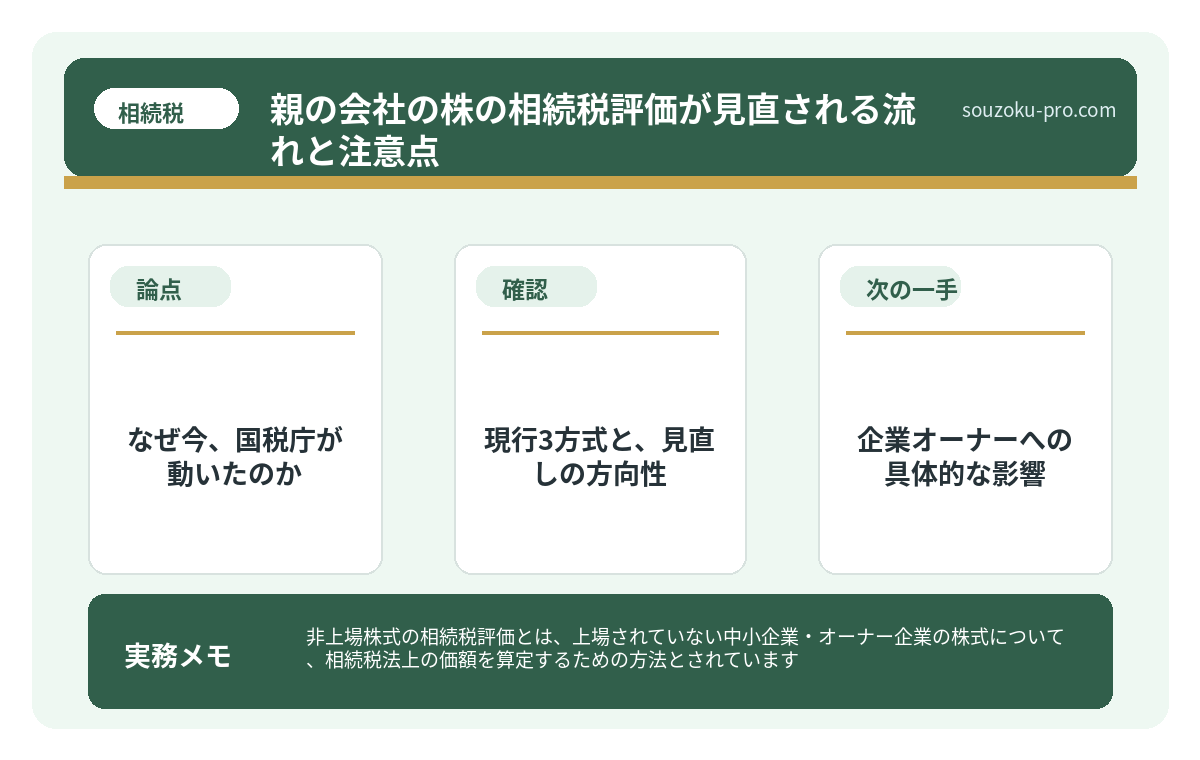
2026年9月1日現在、国税庁の有識者会議で評価制度の検討は続いていますが、新方式や適用時期は確定していません。類似業種比準方式の廃止、純資産価額方式の「3年から5年」への変更、2027年度からの適用を決定事項として扱わず、現行ルールでの試算と公式情報の確認を分けて進めます。
非上場株式は市場価格がないため、会社の決算書だけを見ても相続税評価額は決まりません。取得者が同族株主等に当たるか、会社が大会社・中会社・小会社のどれに当たるか、土地・株式等を多く保有する特定の評価会社に当たるかなどで計算が変わります。
制度の見直しが報道・議論されていても、検討中の案と、申告に用いる現行通達は別です。将来の改正を断定して対策を急ぐのではなく、まず現在の株価と家族・会社の状況を確認します。
確定しているのは「有識者会議で検討中」という段階
国税庁は2026年4月20日、「取引相場のない株式の評価に関する有識者会議」の第1回会議を開催しました。現行の評価方法が会社規模や評価方式によって異なること、評価の公平性、制度が評価額圧縮に使われる問題などが議論されています。
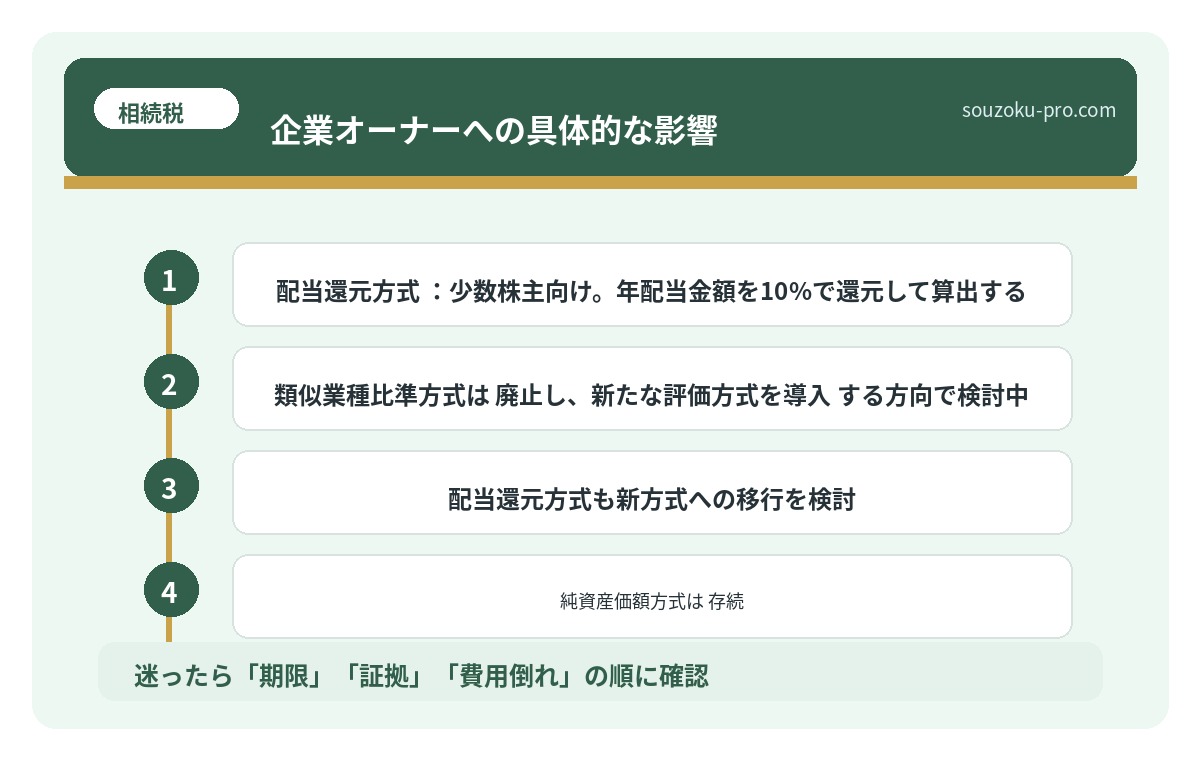
ただし、会議の開催と制度改正の決定は同じではありません。2026年9月1日現在、次の事項を確定した改正法令・改正通達は確認できません。
- 類似業種比準方式を廃止すること
- 配当還元方式を特定の新方式へ変更すること
- 純資産価額方式の3年ルールを5年へ延長すること
- 2027年度税制改正で新方式を適用すること
税務大学校の論叢や委員・研究者の提案は、検討材料として重要です。しかし、提案をそのまま確定した制度として一般向け記事に書くことはできません。
現行ルールでは株主区分・会社規模・資産構成を確認する
国税庁の現行案内では、同族株主等が取得した株式は原則的評価方式、同族株主以外の株主等が取得した株式は一定の場合に配当還元方式で評価します。原則的評価方式は、会社規模等に応じて類似業種比準価額、純資産価額、または両者を組み合わせて計算します。
| 確認項目 | 主な内容 | 評価への関係 |
|---|---|---|
| 取得者の株主区分 | 同族株主、中心的な同族株主、役員、議決権割合 | 原則的評価か配当還元方式かの入口 |
| 会社規模 | 業種、総資産、従業員数、取引金額 | 類似業種比準・純資産・併用割合に関係 |
| 特定の評価会社 | 株式・土地の保有割合、開業後年数、比準要素、休業・清算 | 通常の会社とは別の評価方法になる場合がある |
| 資産負債 | 土地、有価証券、保険、貸付金、借入れ、含み損益 | 純資産価額と特定会社判定に影響 |
三つの方式から最も低い金額を自由に選べるわけではありません。株主区分や会社の実態を飛ばして「うちは大会社だから類似業種比準」「少数株だから必ず配当還元」と決めないことが重要です。
現行の「3年ルール」は土地・建物を通常の取引価額で評価する規定
財産評価基本通達185では、評価会社が課税時期前3年以内に取得・新築した土地や建物について、原則として通達による路線価等や固定資産税評価額ではなく、課税時期の通常の取引価額で評価します。
「3年以内なら帳簿価額を使える」という規定ではありません。また、この期間を5年に延長することが確定した公式資料も、2026年9月1日現在は確認できません。取得時期、取得価額、課税時期の時価資料を残し、現行3年ルールに沿って計算します。

企業オーナーが今するべきこと
- 株主関係を確定する:株主名簿、議決権、同族関係者、役員構成を整理します。
- 現行ルールで株価を試算する:直近3期程度の決算書・法人税申告書、資産負債明細、土地・有価証券の時価資料をそろえます。
- 納税資金を別に確認する:株価が分かっても、相続人個人が納税資金を持つとは限りません。配当、自己株式取得、売却、借入れ、延納・物納、事業承継税制を別々に比較します。
- 駆け込み対策を避ける:未確定の改正時期だけを理由に贈与、組織再編、不動産取得を急ぐと、会社法・所得税・法人税・相続税の別の問題が生じ得ます。
- 公式資料を追う:国税庁の有識者会議、財産評価基本通達、税制改正大綱、改正通達の順で確定状況を確認します。
公的資料
よくある質問
非上場株式の相続税評価は、いつから新ルールになりますか
2026年9月1日現在、国税庁の有識者会議で検討は続いていますが、新しい評価方式や適用開始日は確定・公表されていません。相続や贈与の実行時点で有効な財産評価基本通達と国税庁の公表資料を確認します。
類似業種比準方式の廃止は決まっていますか
決まっていません。有識者会議では現行方式の問題点が議論されていますが、廃止を決定した改正法令・改正通達は確認できません。現在の申告では現行の財産評価基本通達に従います。
純資産価額方式の3年ルールが5年に延びるのですか
2026年9月1日現在、3年から5年への延長が確定した公式資料は確認できません。現行の財産評価基本通達185では、課税時期前3年以内に取得・新築した土地や建物を、原則として課税時期の通常の取引価額で評価します。
非上場株式はどの方式で評価しますか
取得者の株主区分、会社規模、資産構成などに応じて、類似業種比準方式、純資産価額方式、両方式の併用、配当還元方式、特定の評価会社の方式などを使い分けます。最も低い方式を自由に選べる制度ではありません。
制度改正が未確定なら、今は何を準備すべきですか
株主名簿、直近3期程度の決算書・申告書、資産負債明細、土地・有価証券の含み損益、過去の組織再編や大口取引を整理し、現行ルールで株価を試算します。未確定情報だけを理由に贈与や組織再編を急がないことが重要です。
※本記事は一般的な情報提供を目的としています。非上場株式の評価は株主関係、会社規模、資産構成、相続・贈与の時期、制度改正によって異なります。実行前に税理士・弁護士等へ確認してください。