相続対策ガイド
 相続サービスご案内
相続対策とは、被相続人(亡くなる方)が生前に、遺族が円滑に財産を承継できるよう、遺言書の作成・生前贈与・財産整理などを通じて準備を整えておく行為とされています。
結論から言うと、相続対策を始める「正解の年齢」に法律上の定めはなく、一般的には50代〜60代が実践的なスタートラインとされていますが、贈与の非課税枠を最大限に活用するには、できる限り早い段階で着手することが有効とされています。
「相続対策、そろそろ考えたほうがいいかな」と思いながら、もう何年も経ってしまった──そんな人は、案外多いのではないだろうか。
「まだ親も元気だし」「自分もまだ若い」「そもそも財産らしい財産もないし」。
そうやって、先送りの言い訳が積み重なっていく。いや、責める気はない。相続対策というのは「今すぐやらなければ罰則がある」ものではないから、人間の脳はどうしても後回しにしてしまうのだ。
何歳から始めればいいんだ……。そもそも何をすればいいのかすら、よくわかってない。
だが待ってほしい。「何歳から始めるか」という問いには、実は思ったよりずっと明確な「答えの輪郭」が存在する。今日はそれをお伝えしたい。
で、結論から言うと。「何歳から」より「何をするか」が先に来る
相続対策に法律上の「開始義務年齢」など存在しない。民法にも相続税法にも、「○歳になったら対策せよ」などという条文は一切ない。
では何が問題か。
時間、だ。
相続対策には、時間をかけることで選択肢が増えるものがある。暦年課税の贈与税には受贈者ごとに年間110万円の基礎控除がある(相続税法21条の5)が、「10年で1,100万円が相続税からも必ず外れる」という意味ではない。相続又は遺贈で財産を取得する人への一定期間内の贈与は、相続税の課税価格に加算され得る。対策を始めた年齢そのものより、家族・財産・健康状態と、実行に使える時間を確認することが重要だ。
法律にも公的資料にも、一律の「標準開始年齢」はない。開始のきっかけは、退職や事業承継、家族構成の変化、不動産の増加、健康面の不安など人によって異なる。年齢で線を引くより、意思判断ができるうちに財産と希望を整理し、必要な手続を選ぶ。
相続対策を早めに始める理由。時間が味方になる、その仕組み
相続対策とは、被相続人が生前に財産の整理・分配方法を検討し、相続人が円滑に手続き…
「早く始めるほど有利」な理由を、具体的に分解する
「早めがいい」と聞くと、なんとなく正しそうで、でも根拠がよく分からない。だから人は動けない。
なので、分解する。ちゃんと。
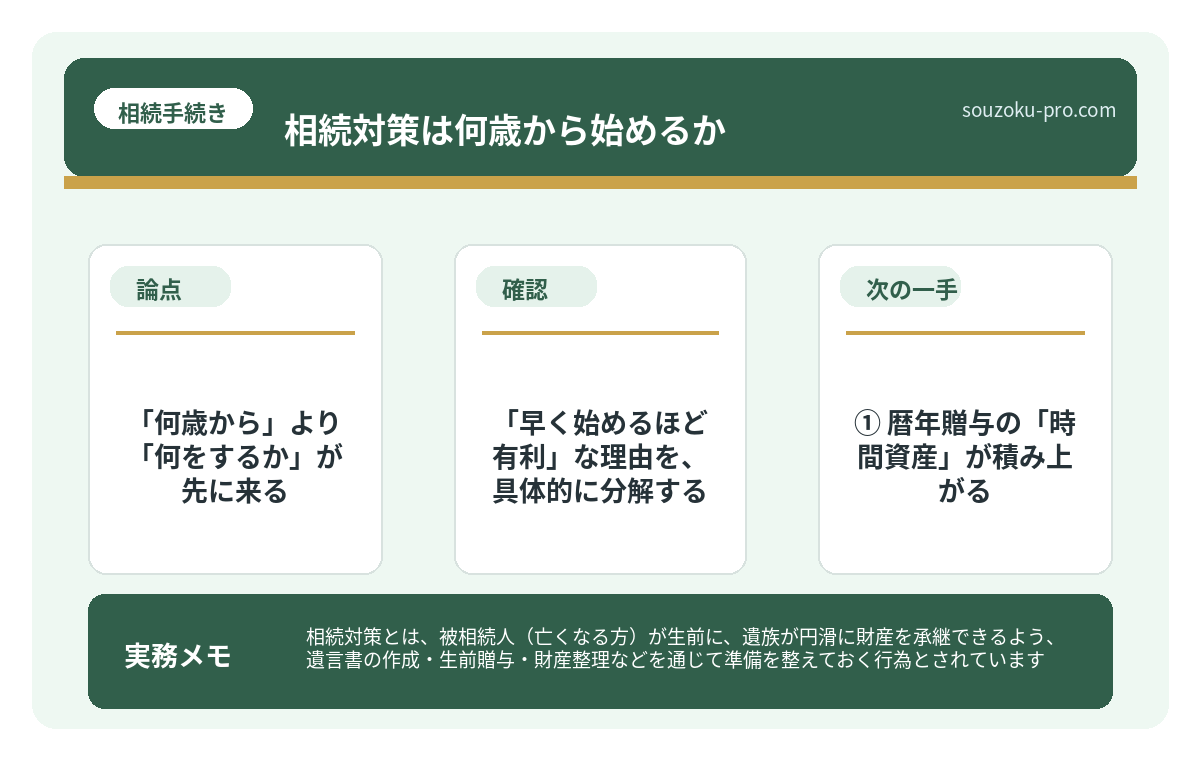
① 暦年贈与の「時間資産」が積み上がる
令和6年1月1日以後の暦年課税による贈与は、生前贈与加算の対象期間が段階的に延長される。相続開始が令和8年12月31日までなら従来どおり3年以内、令和9年から令和12年までは令和6年1月1日から相続開始日まで、令和13年1月1日以後は7年以内だ(相続税法19条・改正法附則)。相続開始前3年を超える部分については、贈与額の合計から総額100万円を控除する。110万円の贈与税基礎控除とは別制度なので、両者を混同しない。
② 判断能力があるうちにしか動けない手続きがある
遺言書の作成、家族信託の設定、生命保険の契約見直しには、それぞれの行為を理解して判断する能力が必要だ。ただし、認知症の診断だけで遺言能力が直ちに否定されるわけではない。遺言時の精神状態、遺言内容の難易・複雑性、作成経緯などを総合して、その遺言の意味・効果を理解できたかが個別に判断される(民法963条)。証拠を残しやすい元気な段階で準備する意義は大きい。
③ 二次相続まで視野に入れた設計ができる
相続は一度では終わらない。父が亡くなり、母が相続し、その母が亡くなる「二次相続」まで含めて考えると、一次相続で配偶者の税額軽減(相続税法19条の2)を最大限使うことが必ずしも最適解ではない場合がある。この設計を時間をかけて行えるのが、早期着手の最大のメリットだ。

「何から手をつけるか」の実践ステップ
「わかった、始める。で、何をすれば?」という声が聞こえてきそうだ。それに答える。
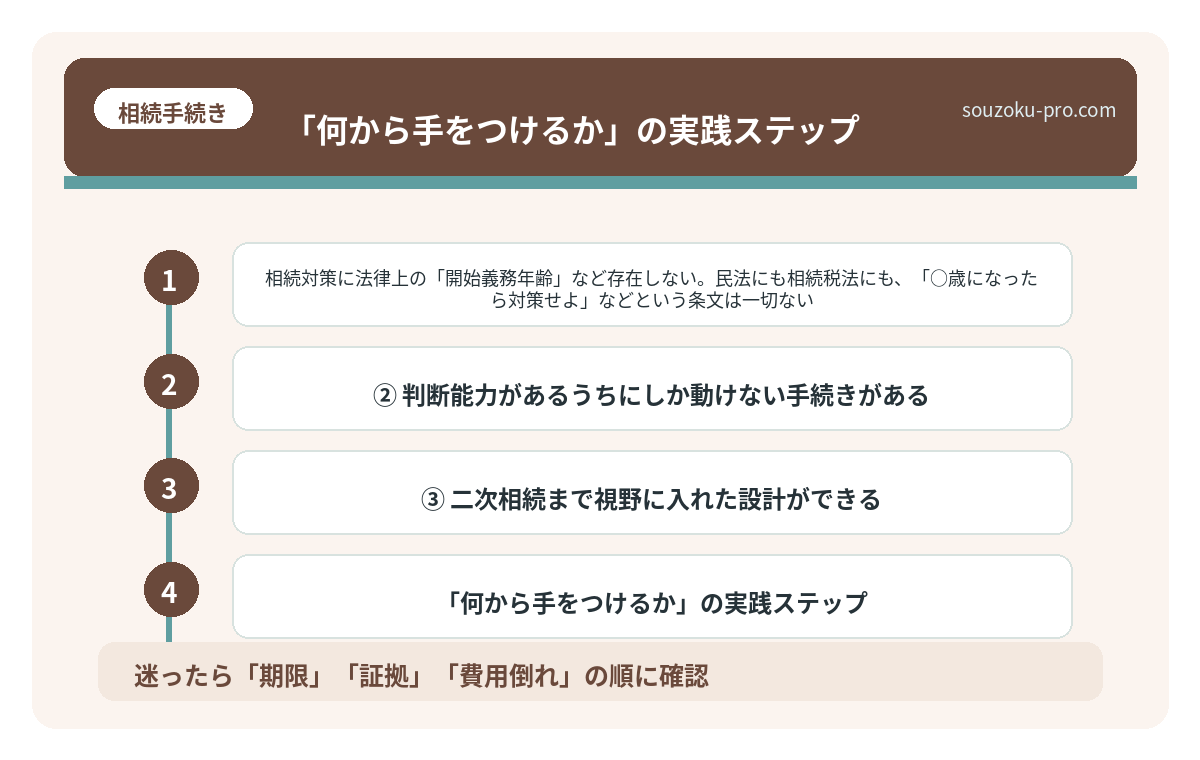
まず、やることはシンプルに三段階だ。
- ステップ1:財産の全体像を「見える化」する
不動産(権利証または登記事項証明書で確認)、預貯金(通帳・ネット銀行含む)、株式・投資信託(証券会社の年間取引報告書)、生命保険(証券番号と受取人の確認)、負債(住宅ローン残高・カード残高)。これを一枚の紙に書き出すだけで、驚くほど「頭の中の霧」が晴れる。 - ステップ2:相続税がかかるかどうかを確認する
基礎控除額は「3,000万円+600万円×法定相続人の数」(相続税法15条)。ただし、申告要否は財産の単純合計だけでなく、債務・葬式費用、生前贈与の加算、評価方法、申告を要件とする特例などを踏まえて判定する。基礎控除との比較は最初の目安として使う。 - ステップ3:遺言書の必要性を検討する
「誰に何を渡したいか」という意思が明確にある場合、公正証書遺言(民法969条)の作成を検討する価値がある。自筆証書遺言(民法968条)は自分で作れば公証人手数料を抑えられるが、方式違反や紛失・改ざんのリスクがある。法務局の自筆証書遺言書保管制度を使う場合は保管申請手数料がかかる。
この三段階を自分でやってみると、「あ、意外と財産の全貌って把握できてなかったんだな」という発見がある。それが第一歩だ。
相続対策は何から始める?財産・遺言・税金・家族の確認順序
「遺言は、もう作ってある」。そう聞いて安心したのに、久しぶりに財産の一覧を開くと…
関連記事として、こちらも参考になります。
相続対策は何から始める?生前に確認する7項目と相談先
実家で相続の話を切り出すと、親が少し黙った。「まだ元気なのに、もう財産を分ける話…
「早く動いてよかった」と思える日のために
相続対策は、やり終えた後に「あ、なんだ、思ったほど難しくなかった」という感想が出やすい類のものだ。財産を書き出して、基礎控除を計算して、遺言書の必要性を確認する。これだけで、霧の中を手探りで歩いていた感覚が、かなり解消される。
「何歳から」に悩む時間が、一番もったいない。

財産の全体像を書き出したら、なんか頭の中がスッキリした。これが第一歩か。
50代でも、60代でも、70代でも、「今が一番早い」。時間が有限であることは事実だが、焦る必要はない。ただ「動くか、動かないか」、それだけの話だ。
伝わりましたかね。わりとシンプルな話です、これ。
よくある質問
相続対策は何歳から始めるべきですか
法律上の開始年齢も、一律の標準年齢もありません。家族構成、財産の種類、退職・事業承継、健康状態に変化があった時が見直しのきっかけです。意思判断ができるうちに財産一覧と希望を整理し、贈与・遺言・保険など目的に合う手段だけを選びます。
生前贈与の非課税枠はいくらですか
暦年課税の贈与税の基礎控除は、受贈者ごとに年間110万円です(相続税法21条の5)。これは相続税から必ず外れる枠ではありません。相続又は遺贈で財産を取得する人への加算対象期間内の贈与は、相続税の課税価格に加算されることがあります。
認知症になってからでも遺言書は作れますか
認知症の診断だけで作成できないとは限りません。遺言時に、遺言の内容と法的効果を理解して判断できたかを、症状、遺言内容の複雑さ、作成経緯、医療記録などから個別に判断します(民法963条)。争いを避けるため、早めに専門家と医師へ相談してください。
相続税の基礎控除はどうやって計算しますか
基礎控除額は「3,000万円+600万円×法定相続人の数」です(相続税法15条)。法定相続人が3人なら4,800万円です。ただし、申告要否は債務・生前贈与の加算・財産評価・申告を要件とする特例なども踏まえて判定します。
二次相続とはなんですか、なぜ対策が必要ですか
二次相続とは、配偶者が亡くなった後に発生する相続のことを指します。一次相続で配偶者の税額軽減(相続税法19条の2)を最大限適用すると、二次相続で子の税負担が増加する場合があります。一次・二次を通じたトータルの税負担を踏まえた設計が有効とされています。
根拠となる法令・公的資料
- 国税庁「贈与財産の加算と税額控除(暦年課税)」
- e-Gov法令検索「民法」(963条・968条・969条)
- 法務省「自筆証書遺言書保管制度の手数料」
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。