相続対策ガイド
 相続サービスご案内
相続対策は、税金を小さくする作業だけではない。財産を探せること、分け方を決められること、支払うお金があること、残された家族が暮らせることを一緒に整える。贈与や遺言を急ぐ前に、親自身がこれから使うお金を残すところから考えたい。
父の悟が「毎年、子どもへ少しずつ贈れば相続税が減るらしい」と言うと、母の直子は黙った。直子が知りたいのは税額より、自分一人になっても今の家に住めるのか、介護が必要になったら何で払うのか、ということだった。
近くに住む娘の麻衣は実家のことを手伝うつもりだが、遠方の息子の聡には子の学費がある。家族仲は悪くない。それでも、父が考える「対策」と三人の心配は同じではなかった。ここからは、準備の順番を考えるための架空の家族で、金額も仮定である。
財産目録・遺言・資金準備・贈与の役割を分ける
相続対策を一言で定義するなら、「財産を渡す人間が、元気なうちに整える段取り」である。
そして、その段取りは大きく分けて4つの柱から成り立っている。
- 遺言書の作成:誰に、何を、どのくらい渡すかを明確にする
- 生前贈与の活用:生きているうちに渡す必要と、親の生活費・税務への影響を確かめる
- 財産目録の整備:家族が把握できる形に、財産の全体像を「見える化」する
- 納税資金の確保:相続税の支払いに困らないよう、現金・流動資産を手元に残す
財産目録、遺言、資金の準備、贈与には、それぞれ役割がある。全部の家族が、必ず四つとも行うという意味ではない。
財産目録は、財産の場所が分からなくなることを減らす。遺言は、本人が亡くなった後も、希望する分け方を伝えるためのものだ。資金の準備は、財産があっても支払うお金が足りない事態に備える。贈与は、生前に渡したい理由があり、暮らしに必要なお金も残せる場合に検討する。
悟の家族では、先に直子の生活費を確かめ、家族の希望を聞いてから、使う手段を選ぶことにした。方法を増やすこと自体が目的ではない。
仲がよくても、家と現金は同じようには分けられない
悟の家を3,600万円、預金を1,400万円と置くと、合計は5,000万円になる。ただし、ここでは暮らしと分け方を考えるための評価であり、そのまま相続税評価に使うものではない。家を売らずに直子へ渡す案でも、直子が受け取るのが家だけなら、そこから毎月の生活費を引き出すことはできない。
「家はお母さん、預金は子どもたちで」と言うだけで直子が安心できるとは限らない。自宅の維持費、医療・介護、年金で足りない分を何で払うかも考える必要がある。子どもが受け取る分と調整するなら、評価額、現金、別の財産、必要に応じた配偶者居住権などを比べる。家を残すときの具体的な整理は、家を売らずに相続するための資金の考え方も参照したい。
税務上は、まず課税価格と法定相続人(法律で相続人になると決められた人)を調べ、相続税法15条の基礎控除「3,000万円+600万円×法定相続人の数」を確認する。ただし控除や特例の適用、申告が必要かどうかは別に検討する。税金がかからない場合でも、分け方や生活資金の問題までなくなるわけではない。
金額の大小や家族仲だけでは、家を誰が引き継ぐか、お金を誰が何のために使うかは決まらない。元気なうちに本人の希望を確かめ、必要な形式へ落とすことに、準備する意味がある。
相続対策の具体的な中身。実際に何をするか
では、具体的に何をするのか。柱ごとに整理しよう。
① 遺言書の作成(民法960条以下)
遺言は、自分が亡くなった後の財産の渡し方を、本人の意思として残す方法だ。本人に聞き直せないからこそ、法律が方式を決めている。通常の方式には自筆証書、公正証書、秘密証書があり、よく使われるのが前二つだ。
自筆証書は原則として本文・日付・氏名の自書と押印が必要で、財産目録には自書を要しない例外と各頁の署名押印の条件がある。公正証書は公証人と証人の関与など、作成時の条件を確認する。どちらも、内容が必ず争われないことまで保証するものではない。
配偶者や子などの遺留分(一定の近い家族に法律で保障された最低限の取り分)、実際に支払う資金も確認する。
さらに2020年7月からは「法務局における遺言書の保管等に関する法律」に基づき、自筆証書遺言を法務局で保管できる制度も始まった。コストを抑えつつ、安全性を高める選択肢として知っておきたい。
② 生前贈与の活用(相続税法19条・21条の2等)
贈与は、生きている本人が渡し、受け取る人が受け取る合意をすることだ。親が子名義の通帳へ入金しただけで、自動的に親の財産から外れるわけではない。暦年課税の基礎控除110万円も、受け取る人がその年に受けた贈与の合計で考え、贈る人ごとに110万円ずつではない。
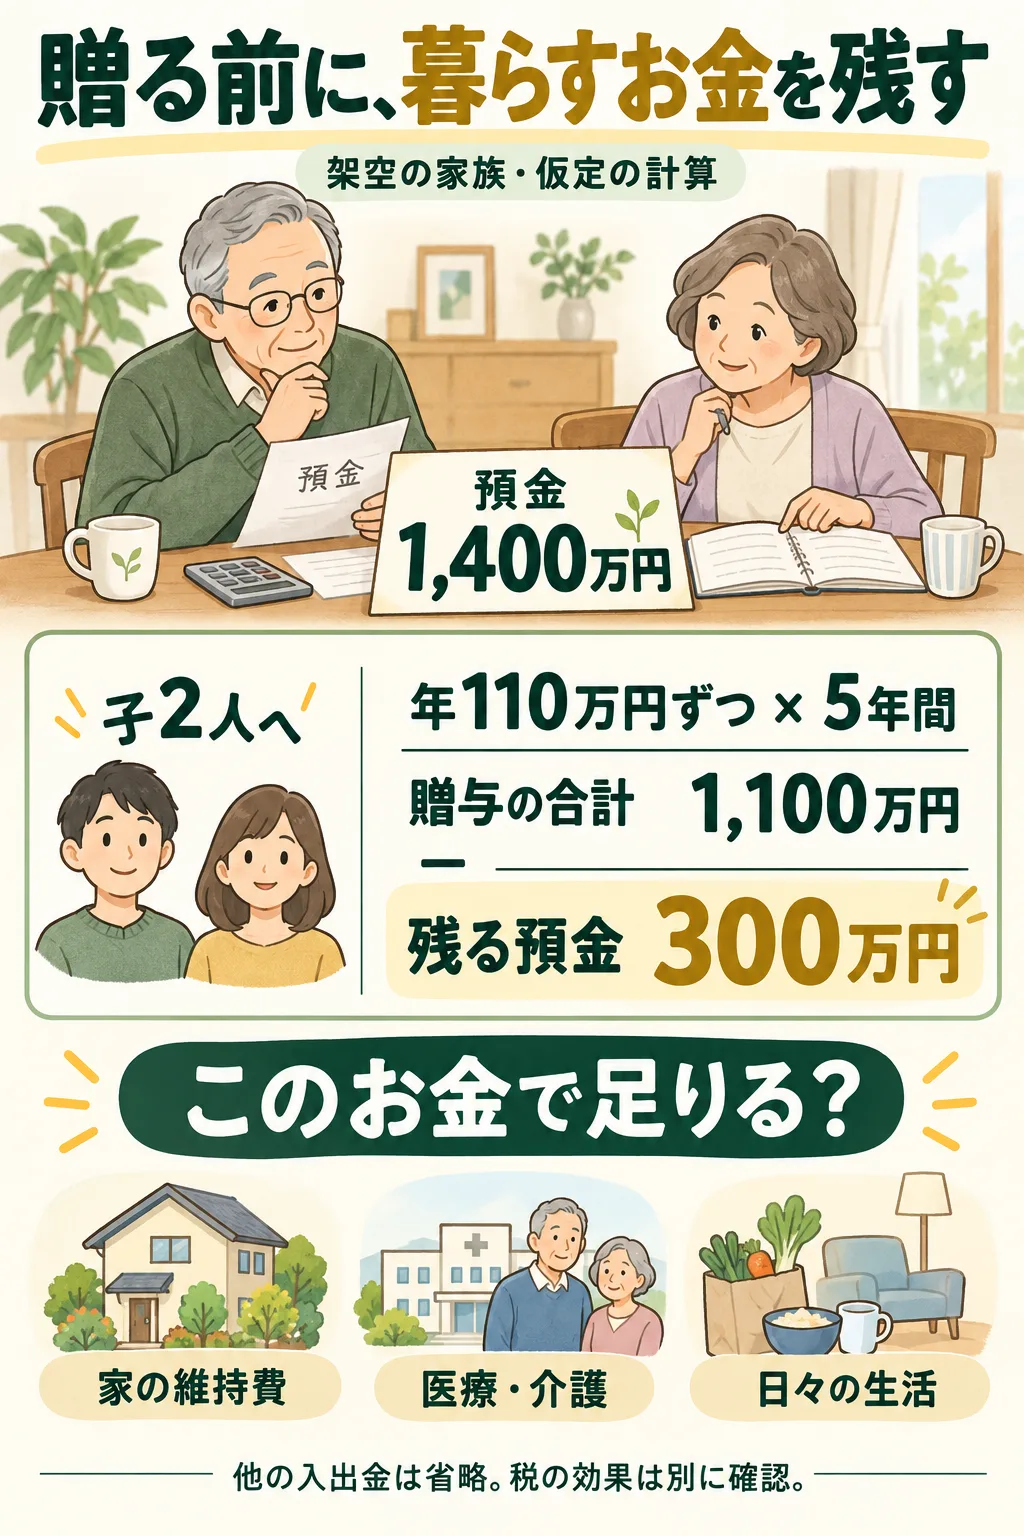
悟が子二人へ年110万円ずつを5年間贈るなら、総額は1,100万円。ほかの入出金を考えなければ、預金1,400万円は300万円になる。税の効果を考える前に、この300万円と年金等で、夫婦の今後の支出を支えられるかを確かめる。贈与した分を、介護が必要になったとき自動的に返してもらえるわけではない。
 図を大きく表示(別タブ)
悟・直子たちは架空の家族だ。子1人につき年110万円、2人で年220万円を5年間贈る例で、年金・生活費・利息などほかの入出金は省いている。税額や贈与できる適切な金額を示す図ではない。
図の内容を文章で確認する
- 贈る額を合計する
子1人へ年110万円ずつ、2人に5年間なら、110万円×2人×5年=1,100万円となる。
- 手元に残る預金を確かめる
預金1,400万円から1,100万円を贈ると、この仮定では300万円が残る。自宅の価値があっても、そこから日々の生活費を引き出せるとは限らない。
- 暮らしと税を分けて検討する
年金等の収入と、家の維持費・医療や介護・生活費を確かめる。贈った分だけ相続税の対象もそのまま減るとは限らず、税の制度と加算条件は本文で別に確認する。
相続税の暦年贈与の加算には条件と経過措置(新しい制度に切り替わるときの特別な扱い)があり、2026年中に始まる相続では加算対象期間は原則3年、2027年以降に段階的に延び、2031年以降は原則7年になる。年110万円以下の贈与でも対象期間内なら加算される場合がある。税制や渡す相手、贈与時期を見ずに「5年で1,100万円、相続税の対象もそのまま1,100万円減る」とは計算しない。国税庁の贈与財産の加算の案内で確認する。
相続対策と贈与の組み合わせ|生活資金・税金・遺言を整える
贈与は生前に財産を移し、遺言は原則として亡くなった時の財産の行き先を定める。両方…
③ 財産目録の整備
不動産、預貯金、有価証券、生命保険、負債。これらを「誰でも読める形」でまとめておくこと。通帳のコピー、登記事項証明書、契約書類の保管場所をメモしておくだけでも、相続発生後の家族の混乱を格段に減らすことができる。エンディングノートはその入口として機能する。
直子は、財産の金額を全部家族に見せることに最初は抵抗があった。それでも、どの金融機関に口座があるか、借入れや保証はあるか、資料がどこにあるかを残すことはできる。目録は財産を渡す約束そのものではなく、家族が調べる出発点だ。
暗証番号やパスワードを無造作に誰でも見られる場所へ書くのではなく、安全な保管と引継ぎの方法を考える。
④ 納税資金の確保
相続税の申告・納税期限は「相続の開始があったことを知った日の翌日から10ヶ月以内」(相続税法27条)だ。しかも相続税は原則として現金一括払い。「不動産しかない」という状態では、納税のために泣く泣く不動産を売却するケースも現実に起こり得る。
生命保険の非課税枠(500万円×法定相続人の数:相続税法12条1項5号)を活用した納税資金の確保は、実務でもよく用いられる手法だ。
今すぐ動ける、相続対策のアクションステップ
「わかった。でも何から始めるか」。そう思った読者のために、動き出しやすい順序を提示する。
- STEP 1:財産の棚卸し……不動産、預貯金、保険、負債をリストアップ。まず「全体像を把握」することが先決だ
- STEP 2:相続人の確認……民法887条〜890条が定める法定相続人の範囲を確認。誰が相続人になるかを確かめる
- STEP 3:遺言書の検討……特定の財産を特定の人間に渡したい意思があるなら、遺言書の作成を検討する段階だ
- STEP 4:生前贈与をするかの検討……親自身の生活費と渡す必要性を確認し、贈与する場合の税務と時期を考える
- STEP 5:エンディングノートの作成……家族へのメッセージと財産の在り処を、一冊にまとめておく
このステップは、すべてを同時にやる必要はない。まず「財産の棚卸し」だけ、今週末にやってみる。それだけで、対策は確実に一歩前に進む。
相続対策を早めに始める理由。時間が味方になる、その仕組み
早めに始める利点は、財産をすぐ移すことではない。本人の意思を確かめ、権利と資料を…

家族の心配を、書類と資金の準備へつなぐ
悟は、贈与する額を決める前に、直子と今後の生活費を確認した。麻衣は財産資料の保管場所をまとめ、聡は実家をどうする案なら納得できるかを伝える。家族の希望が違うことを、仲が悪い証拠だと考えなくてよい。違いがあるからこそ、本人が説明できる今、案を作る意味がある。
家族が話した内容をノートに書くことと、法的に有効な遺言や契約を作ることは別の作業だ。税の試算で安くなることと、家を残して暮らせる資金があることも別に確かめる。最初から全部を完成させようとせず、財産、本人の希望、家族の生活、期限の順で不足を埋めていく。
家族・財産・暮らしを七つの順番で確認する
最初に、①家族関係と法定相続人、②財産・借入れ・保証、③本人が今後使う生活資金、④遺言と実際の財産、⑤税額と納税資金、⑥贈与・保険の契約の実態、⑦判断が難しくなった後の支援を確認する。財産目録を作っただけで、分け方と日々の支払いまで決まったことにはならない。
悟たちの家族でも、家族関係や財産が変わったら見直しが必要になる。遺言に書いた土地を売って預金に変えた場合、受け取る予定の人が先に亡くなった場合、保険の受取人を変更した場合などは、古い書面の希望と現在の状態が一致しているかを確認する。
予備的な受取人や最後に残った財産の条項も、作成者本人の意思と方式に沿って整える。
直子は今後の生活費、麻衣と聡は資料の場所と担当を確認する。既に亡くなった後の手続きを始める段階なら、生前の贈与を急ぐ話ではなく、相続人調査・財産調査・放棄や申告の期限を先に並べる。
あわせて確認する手続と資料
- 独身者の法定相続人と備え
- 生前贈与の証拠
- 生前対策一覧
- 民法:相続人、遺言、遺留分、相続放棄等
- 死亡保険金と特別受益の扱い
- 国税庁:相続税の計算
- 国税庁:相続税の申告と納税
- 法務省:自筆証書遺言書保管制度
- 裁判所:成年後見制度の概要
- 法務省:相続登記義務化に関するQ&A
- 相続財産調査の進め方
- 住宅取得等資金の贈与税非課税
- 法務省:自筆証書遺言の注意事項
- 国税庁:住宅取得等資金の非課税
- 国税庁:住宅取得等資金の非課税Q&A
関連する手続を、次の段階まで確認する
家と生活用の預金を両方残す方法として、居住権を設定する案も検討できる。 配偶者居住権を使う場合の条件で詳しく確認できる。
生前の全体計画の関連ガイド
本人の生活資金を残し、家族・財産・遺言・税の準備を選ぶ。遺言・贈与・信託の具体手続へ。
目的に合う詳しい説明を探す(16記事)
- 不動産の相続対策|共有・空き家・納税資金で揉めない準備
- 相続トラブルを予防する方法|財産目録・遺言・遺留分・家族会議
- 相続対策を早めに始める理由。時間が味方になる、その仕組み
- 相続対策を夫婦でやるべき理由。一次相続で安心した人に待つ二次相続の現実
- 相続対策、子供がいない夫婦が最初に知るべき法定相続人の現実
- 相続対策と再婚。複雑化した家族関係が生む、見落としやすい落とし穴
- 障害のある家族の相続対策|本人の意思・後見・遺言・生活費
- 認知症に備える相続対策|遺言・任意後見・家族信託を目的別に確認
- おひとりさまの相続対策|遺言・任意後見・死後事務の準備
- 地主の相続対策|土地の評価・収支・分割と納税資金の準備
- 資産家の相続で現金が足りない|納税資金・延納・物納・事業承継税制
- 相続対策と贈与の組み合わせ|生活資金・税金・遺言を整える
- 相続対策の費用|遺言・贈与・家族信託の手数料と見積りの確認点
- 相続対策の失敗を防ぐ点検|遺言・贈与・不動産・資金の確認
- 終活と相続対策の違い|エンディングノートだけでは足りない5項目
- 相続対策は何歳から?年齢より先に確認する家族・財産・生活
よくある質問
相続対策は何歳から始めるべきですか
一律の開始年齢はない。本人が希望を整理して判断できるうちに、財産と生活費、家族の事情を確認する。早く始めれば必ず節税になるという意味ではなく、贈与加算の経過措置や実行する手段の条件も確かめる。
遺言書がなければ必ず揉めますか
遺言がないだけで必ず争うわけではない。協議による分割をする場合は相続人全員の合意が必要になる。一人で相続する場合などもあり、遺言がないすべての相続で協議をするわけではない。家族の希望と財産を確認し、遺言の準備と分割の手続を分けて考える。
生前贈与は毎年やらないと意味がないですか
毎年行うこと自体が条件ではない。贈与税は受け取る人の年間合計で確認する。相続税の生前贈与加算は別に判定し、贈与の日と受け取る人、制度や経過措置によっては、110万円以下でも加算される。本人の生活資金を残し、各年の合意・送金・管理の記録をそろえる。
相続税の申告は遺産分割が終わってからでなければできませんか
遺産分割協議が未了であっても、法定相続分(法律で決められた相続の割合)で按分した「未分割申告」が可能とされている(相続税法55条)。申告期限(相続が始まったと知った日の翌日から10ヶ月以内:相続税法27条)を守った上で、分割成立後に修正申告または更正の請求(相続税法32条)で正しい税額に修正できる。
相続対策をしておくと、相続放棄の判断にも役立ちますか
財産目録が整備されていれば、負債の有無も含めた相続財産の全体像を早期に把握でき、相続放棄(民法938条)の要否を原則として自己のために相続開始があったことを知った時から3か月以内に判断するための材料になる。なお相続放棄は相続人同士の話し合いではなく、家庭裁判所への申述(裁判所に自分の意思を申し出ること)が必要だ(民法915条・938条)。
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。