相続対策ガイド
 相続サービスご案内
非上場株式とは、証券取引所に上場していない株式会社の株式のことで、相続財産に含まれる場合でも市場での売買ができないとされています。
結論から言うと、非上場株式を相続した場合、買い手が見つからず換金できない可能性があり、評価額だけが課税対象となる一方でキャッシュが手元に入らないという構造的な問題を抱えているとされています。
「株式がある」と聞いた瞬間の、あの安堵感について
遺品を整理していたら、証券会社からの封筒が出てきた。
「お、株式か。売れば少しまとまったお金になるかもしれない」
そう思って封筒を開けた瞬間、聞き慣れない会社名が目に飛び込んでくる。上場企業でも、聞いたことのある銘柄でもない。小さく印字された4文字。
「非上場」。

証券会社に電話したら「うちでは取り扱えません」って言われた。じゃあ、どこで売ればいいんだ……?
そう。これが、非上場株式相続の「第一の壁」だ。
で、結論から言うと。「売れない」は正確ではなく「売り方が存在しない」が正しい
非上場株式は、証券取引所という「巨大な売買市場」の外に存在する。つまり、株式を売りたいと思っても、価格をリアルタイムで提示してくれる市場がどこにもない。
証券会社に持ち込んでも門前払い。楽天証券でもSBI証券でも、上場していない株式は原則として取り扱えない。
では、誰かに売れるかというと──売れる。ただし、相手が非常に限定される。
- 発行会社(株式を発行した会社)本体に買い取ってもらう
- 既存の株主に個別交渉で売る
- M&A仲介会社を通じて第三者に売却する
主な選択肢はこのあたりに限られやすい。選択肢の狭さが、問題を複雑にする。
非上場株式を兄弟で相続|準共有の議決権・会社法106条・遺産分割
親が保有していた非上場会社の株式を兄弟で共同相続すると、遺産分割が終わるまで株式…
「評価額」と「換金できる額」が、まったく別物という残酷な構造
ここが、非上場株式相続の核心的な問題だ。知っておくと、後で「なるほど、そういう仕組みか」と腑に落ちる話である。
相続税の計算において、非上場株式には「評価額」が算出される。国税庁が定めた「財産評価基本通達」に基づき、主に以下の2つの方法で評価される。
- 類似業種比準方式:同業種の上場企業の株価をベースに算出する方法。業績が良い会社ほど評価額が跳ね上がる可能性がある
- 純資産価額方式:会社の純資産をもとに算出する方法。不動産や機械設備を多く抱える会社に多い
さて、ここで問題が発生する。評価額が「1億円」と算出されたとしよう。
しかし、買い手が見つからなければ、手元に入るお金はゼロだ。
にもかかわらず、相続税の課税対象には「評価額の1億円」が計上される。つまり、換金できない財産に対して税金が課される、という構造が生まれる可能性がある。これが、非上場株式相続の最大の「難所」と言っていい。
相続手続きの費用はいくら?戸籍・相続登記・税理士・弁護士の目安
戸籍を集める費用は小さく見えるのに、登記と税金、専門家への依頼まで考えると、相続…
換金方法は会社への売却だけではありません。実際には、次の4つのルートを順番に検討します。
処分ルートは4つ。どれが使えるかを順番に確認する
「売れないなら諦める」という選択肢もゼロではないが、相続税の申告期限は相続開始を知った日の翌日から10ヶ月以内という、なかなかのスピード感で迫ってくる。株式の評価額によっては、納税資金として換金しなければならないシーンも出てくる。だからこそ、処分ルートを把握しておくことに意味がある。
①他の相続人への集約(遺産分割で誰かが引き取る)
会社を継ぐ相続人がいる場合、その人が株式を引き継ぐ形で遺産分割協議をまとめるのが、もっともシンプルなルートだ。「自分は会社を継がないが、株式だけ欲しい」という状況は、会社側にとって経営の不安定要因にもなり得るため、親族間での集約が現実的な解になりやすい。
②会社への売却(自己株式取得)
会社自身が自社株を買い取る「自己株式取得」も選択肢の一つだ(会社法第155条以下)。ただし、会社側に財源規制(分配可能額の制限)があるため、会社の財務状況によっては全額買取が難しい場合もある。売却価格についても、後述の税務上の評価との兼ね合いが生じる。
③他の株主への譲渡
既存株主(共同経営者・役員など)が買い取る形も現実的なルートだ。定款に譲渡制限がある場合でも、既存株主への譲渡であれば承認手続きがスムーズに進むことが多い。
④第三者への売却(M&Aルート)
会社ごと事業承継・M&Aの文脈で第三者に売却するルートも存在するが、このルートは会社の規模・収益性・事業性によって大きく条件が変わる。相続直後に選択できるケースは限られると考えておいた方が現実的だ。
相続税の無申告が招くペナルティと、その後に来る現実
相続税の無申告とは、相続税の申告義務があるにもかかわらず、申告期限(相続開始を知…
では、実際に何をするべきか。動けるアクション3ステップ
ステップ1:会社の「種別」と「規模」を確認する
まず、故人がどんな会社の株式を持っていたのかを把握するところから始まる。
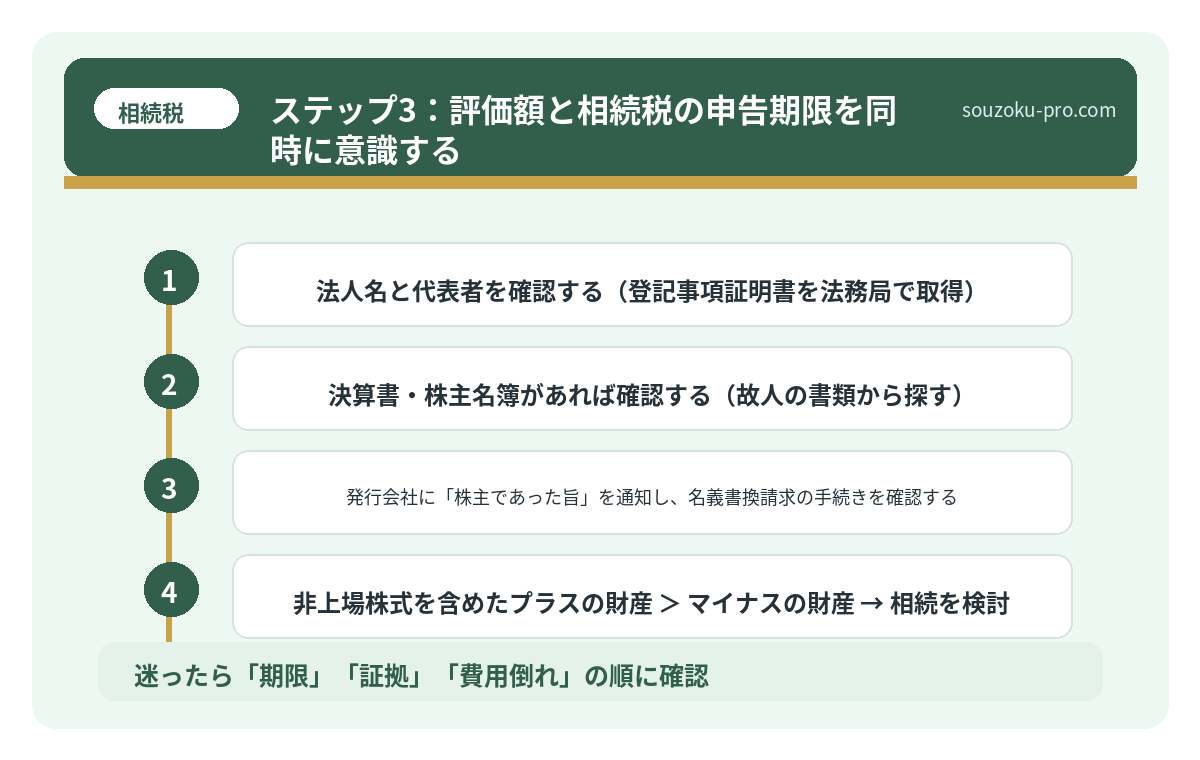
- 法人名と代表者を確認する(登記事項証明書を法務局で取得)
- 決算書・株主名簿があれば確認する(故人の書類から探す)
- 発行会社に「株主であった旨」を通知し、名義書換請求の手続きを確認する
株主名簿に名前を載せるための「株式の名義書換」は、相続後速やかに行うことが実務上望ましいとされている(会社法130条)。放置すると、議決権や配当の受け取りに支障が生じる可能性がある。
ステップ2:「会社が買い取ってくれるか」を打診する
非上場株式の換金先として、最もアクセスしやすいのは発行会社への自己株式取得の打診だ。会社法は、会社が自社株を買い取ることを認めている(会社法155条・156条)。ただし、会社の分配可能額(会社法461条)に余裕がないと買い取り自体が実行できない可能性がある。
また、会社が買い取りを断る権限を持つ場合も多い。「売りたい」と思っても、相手が首を縦に振らなければ、この選択肢は消える。
ステップ3:評価額と相続税の申告期限を同時に意識する
相続税の申告期限は、相続開始を知った日の翌日から10ヶ月以内(相続税法27条)。この期限は、非上場株式の売却・換金が完了していなくても、変わらない。
評価額の算定には専門的な計算が必要で、特に規模が大きい会社の場合は時間がかかる。「売却の目処が立ってから申告しよう」と後回しにすると、期限超過という別の問題が発生する可能性がある。
相続手続きの期限一覧|3か月・4か月・10か月・1年・3年
葬儀が終わっても、机の上の書類は減らない。役所の封筒、銀行の案内、父の確定申告書…
「売れない株式」を抱えたまま相続するか、放棄するかの判断基準
で、ここが最終判断だ。
相続財産の中に非上場株式があり、換金の見通しが立たない場合。あるいは会社の財務状況が悪く、株式の実質的な価値がほぼゼロ(あるいはマイナス)である場合。このケースでは、相続放棄という選択肢が浮上してくる。
ただし、相続放棄はプラスもマイナスも含めた「全財産」を放棄するものだ(民法938条・939条)。非上場株式だけを選んで放棄することはできない。
また、相続放棄の申述期限は「自己のために相続の開始があったことを知った時から3ヶ月以内」(民法915条)。この起算点は被相続人の死亡日ではなく「知った時」である点に注意が必要だ。
判断の軸は、シンプルにこれだ。
- 非上場株式を含めたプラスの財産 > マイナスの財産 → 相続を検討
- 非上場株式を含めたプラスの財産 < マイナスの財産 → 相続放棄を検討
- 3ヶ月以内に全財産の把握が困難な場合 → 家庭裁判所へ熟慮期間の延長申請(民法916条)を検討
熟慮期間の延長は、家庭裁判所に申請することで認められる場合がある。「3ヶ月では全容が掴めない」という状況であれば、この手段を知っておくだけで、判断の幅がグッと広がる。

なるほど、放棄できるかどうかより「全体像を把握してから判断する」のが先なんだな。
関連記事として、こちらも参考になります。
非上場株式を兄弟で相続|準共有の議決権・会社法106条・遺産分割
親が保有していた非上場会社の株式を兄弟で共同相続すると、遺産分割が終わるまで株式…

よくある質問
非上場株式は相続税の対象になりますか
非上場株式は相続財産として相続税の課税対象となる可能性があります。評価方法は財産評価基本通達に基づき、類似業種比準方式または純資産価額方式(もしくは併用)で算定されるとされています。換金できない状態でも評価額が課税対象に含まれる場合があるため、早期の評価額把握が重要です。
非上場株式を会社に売り戻すことはできますか
会社が自社株を取得することは会社法155条・156条で認められていますが、会社の分配可能額(会社法461条)に余裕がある場合に限られるとされています。また、会社側に買い取り義務があるわけではなく、交渉が必要なケースが多いとされています。
非上場株式の評価額が高すぎて相続税が払えない場合はどうなりますか
相続税法では、一定の要件を満たす場合に延納(相続税法38条)や物納(相続税法41条)の制度が設けられています。非上場株式そのものを物納に充てられる場合もありますが、要件を満たすかどうかの確認が必要とされています。
非上場株式の名義書換を怠るとどうなりますか
株式の名義書換(会社法130条)を行わないと、会社に対して株主としての権利(議決権・配当請求権など)を対抗できない場合があるとされています。相続後は早期に発行会社へ連絡し、名義書換の手続きを確認することが実務上望ましいとされています。
非上場株式の相続で「困った」と気付くのはいつ頃ですか
多くの場合、相続税の申告書を作成し始めた段階で評価額の高さや換金困難に気付くとされています。申告期限(相続開始を知った日の翌日から10ヶ月以内・相続税法27条)まで時間的余裕がない段階で発覚するケースも多いため、遺品整理の初期段階で株式関係の書類を確認しておくことが有益とされています。
証券会社で「取り扱えません」と言われた瞬間の、あの静寂。あれは「困った」ではなく、「何も知らなかった」という発見の瞬間だったのかもしれない。
非上場株式は、「売れない」と決めつける前に、売り方と相手を整理する必要がある。会社への売り戻し打診、株主への個別交渉、M&A仲介──選択肢は存在する。ただし、評価額と申告期限というタイムリミットだけは、忖度なしに進んでいく。
「株式があった」と知った日から、動き始めるのが正解だ。
わりと、早めに動いたもの勝ちです。伝わりましたかね。
相続した譲渡制限株式の会社法上の整理
相続は売買等の「譲渡」と異なる一般承継です。相続人は、会社へ株主名簿の名義書換を請求するため、遺産分割、戸籍、遺言、相続関係書類等を整えます。第三者へ任意売却する場合は、定款上の譲渡承認機関と会社法136条以下の手続を確認します。
譲渡を承認しない場合、会社または指定買取人による買取手続へ進むことがありますが、相続しただけで会社・他株主に当然の買取義務が生じるわけではありません。承認請求時に、否認時の買取請求をしたかも確認します。
会社から相続人への売渡請求は定款と1年が必要
会社法174条は、相続等で譲渡制限株式を取得した者へ会社が売渡しを請求できる旨を定款で定められるとします。定款規定がなければこの制度は使えません。
会社は株主総会で対象株式数と相続人等を決定し、会社が一般承継を知った日から1年以内に請求します。この制度は会社側の選択であり、相続人が174条を根拠に会社へ強制的に買わせる権利ではありません。
売買価格は合意または裁判所の価格決定
会社法177条では、売渡請求後に会社と相続人等が価格を協議し、請求日から20日以内なら裁判所へ価格決定を申し立てられます。期間内に合意も申立てもなければ、売渡請求は効力を失います。
相続税評価額、会社法上の売買価格、M&A・少数株式の交渉価格は同じとは限りません。「税務評価額で必ず買い取る」「純資産価額がそのまま裁判価格」とはせず、評価目的と基準日を分けます。
換金ルートの比較
- 会社の自己株式取得:分配可能額、機関決定、税務を確認
- 既存株主・後継者への譲渡:承認、価格、資金調達を確認
- 第三者・M&A:少数持分、譲渡制限、情報開示を確認
- 会社法174条:定款、会社の決定、1年、価格手続を確認
事業承継と相続税は非上場株式の事業承継、名義と実質所有の争いは名義株の相続財産性も確認してください。
よくある質問
非上場株式の買取りを会社へ求められますか?
いつでも求められる制度ではありません。自己株式取得、譲渡承認、定款上の売渡請求など、それぞれ要件と会社側の決定があります。
相続で株式を取得するにも譲渡承認が必要ですか?
相続は一般承継で、通常の譲渡とは区別します。ただし名義書換と、相続後に第三者へ譲渡する承認手続は確認します。
会社法174条があれば相続人から買取請求できますか?
同条は定款に基づき会社から相続人等へ売渡しを請求する制度で、相続人の強制買取請求権ではありません。
会社はいつまで売渡請求できますか?
会社が相続その他の一般承継を知った日から1年以内です。定款と株主総会決議も必要です。
売買価格は相続税評価額と同じですか?
同じとは限りません。協議または裁判所の価格決定と、相続税評価は目的・基準が異なります。
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。