相続対策ガイド
 相続サービスご案内
路線価から求めるのは、まず土地の相続税評価額だ。その数字が、そのまま税額や売却価格になるわけではない。
土地の場所と使い方、使う年分、形等による調整、権利の内容を確認して評価する。その後、ほかの財産等と合わせ、相続税を計算する。
父を亡くした聡子は、実家の土地150平方メートルを調べ始めた。弟の啓介は「道路に200とあるから、土地は3,000万円。税金もすぐ出せるのでは」と言う。
母の初枝は、売ったらその額になるかを気にしている。架空の家族で、三人が見ている数字を整理しよう。
200という表示の単位、土地の形と利用、受け取る人、税額計算を順に確認すると、三人が見ている数字の違いが分かる。最初から一つの額にまとめないことが、土地を含む申告の出発点になる。
 図を大きく表示(別タブ)
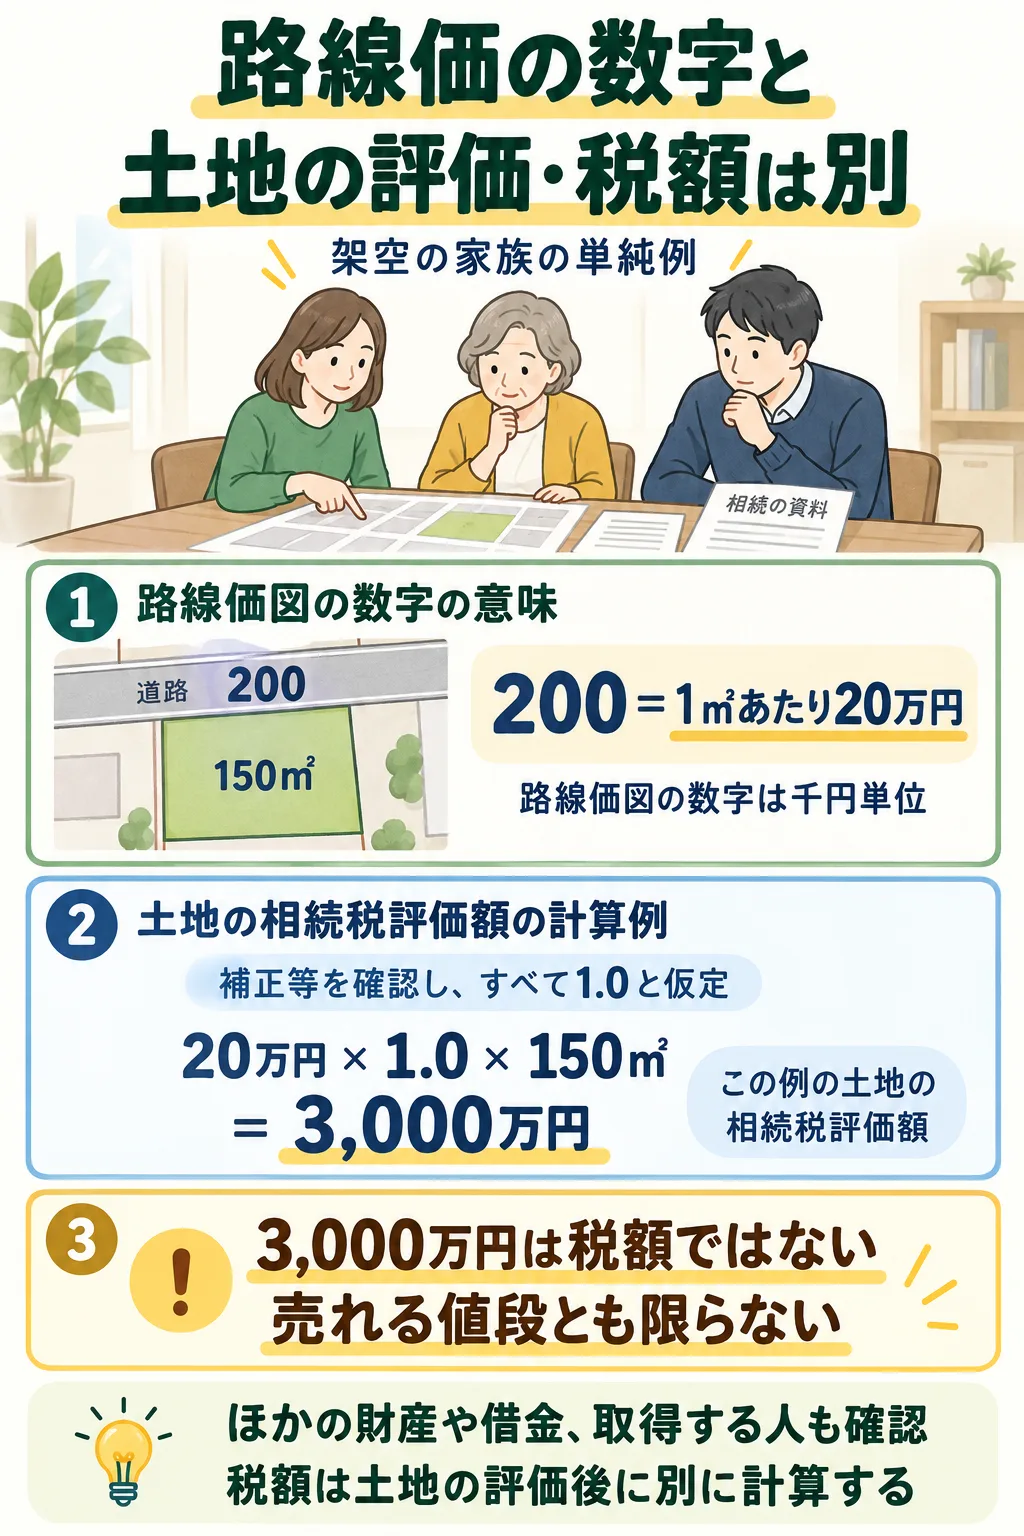
聡子・啓介・初枝は架空の家族だ。150平方メートルの単純な自用地で、確認した補正等が1.0、ほかの加算や権利による減額がない例である。使う年分・対象地・適用条件を本文で確かめる。
図の内容を文章で確認する
- 路線価の単位を読む
路線価図の200は、1平方メートル当たり200千円、つまり20万円を意味する。
- 土地の条件を反映して評価する
この例で適用すべき補正等が1.0、面積が150平方メートルなら、20万円×1.0×150=3,000万円となる。率を自由に選ぶ計算ではない。
- 土地評価と税額・売値を区別する
3,000万円は土地の相続税評価額の例である。他の財産や借金、取得する人、特例等を確認して税額を計算する。実際の売却価格も別に調べる。
路線価の単位を確かめる
相続税・贈与税の路線価は、道路に面する標準的な宅地の価額を基準とする。国税庁の「財産評価基準書 路線価図・評価倍率表」で、対象地の地域と年分を確認できる。
路線価図は千円単位だ。「200」なら、1平方メートル当たり200千円、つまり20万円となる。200円ではない。
末尾のA〜Gは、借地権割合を示す。自用地の計算で、必ずその割合を掛けるという意味ではない。
路線価による評価額と、実際に売れる価格は別だ。すべての土地が、路線価評価額の一定倍で売れるわけではない。買い手、利用制限、土地の状態等でも変わる。
初枝の「3,000万円で売れるのか」という疑問には、税の評価だけでは答えられない。
相続税はいくらから?預金・実家・保険と基礎控除を家族の例で考える
相続税は、財産を受け継ぐたびに必ずかかる税ではない。まず、税の決まりに沿って財産…
① 土地と、死亡年の資料を確かめる
相続では、原則として亡くなった年分の路線価図・倍率表を使う。
翌年に申告するから翌年分を使ったり、見つかった最新年分へ置き換えたりはしない。その年分が未公開なら、公表後に評価を進めよう。
住居表示だけでなく、土地の地番を確認する。登記事項証明書、公図、測量図、固定資産税の課税明細等を照らし合わせよう。
原則として死亡時の実際の面積を使い、登記と違えば理由を調べる。ただし、すべての土地で新しく測り直すことが、必ず必要なわけではない。
地目は、死亡時にどう使われていたかで判定する。登記は畑でも、実際は宅地だった、という違いもある。
また、評価する土地のまとまりは、登記の一筆と必ず一致するわけではない。使い方の単位や、誰がどんな権利を持つかも確かめる。
聡子の家では、150平方メートルという数字の資料と、道路・敷地の図をそろえた。建物の評価と土地の評価は分け、母が実際に住んでいたことも別の事実として記録する。
② 土地の形と道路に応じて調整する
路線価は標準的な土地の単価なので、実際の奥行や形を反映して計算する。この調整を補正という。
奥行価格補正、間口狭小、奥行長大、不整形地等には、それぞれ条件と率がある。自由に重ねてよいわけではなく、組み合わせて使えるかも調べよう。
二面・三面が道路に接する土地では、側方路線影響加算、二方路線影響加算等も確認する。道路との接し方で、評価が上がる場合もある。
計算の基にする正面路線は、玄関が向く道路や、接する距離の長い道路だけでは決めない。所定の方法で判定する。
セットバック、私道、利用制限、地積規模なども、実際の事実と適用規定を確認する。土地が広い、いびつ、道路が狭いという感覚だけで任意の率を掛けてはならない。
啓介は、初めすべての補正を1.0とした。聡子は確定額とせず、地区、間口、奥行、道路との接し方を税理士へ確認することにした。
使った条件を残せば、ほかの人も計算をたどれる。
③ 単価・面積・権利から評価する
一つの正面路線だけに接する単純な自用地なら、路線価に当てはまる補正等を反映し、面積を掛ける。
貸した土地、貸家の敷地、借地権等は、さらに権利の内容に応じた評価を確認する。
聡子たちの150平方メートルについて、路線価20万円、適用すべき補正を確認した結果が1.0、他の加算や権利の減額はないと仮定する。この例の土地評価額は20万円×1.0×150平方メートル=3,000万円となる。
別の条件の土地で、使える補正が0.9なら、同じ単価・面積の単純計算は2,700万円だ。
この実家に0.9を使えると示した例ではない。率は評価額を下げるために選ばず、土地の事実と調整率表の条件から決める。
共有なら、原則として土地を評価した後に、故人の持分を反映する。持分は、一人ひとりが持つ権利の割合だ。
面積を持分の割合だけ小さくし、別の小さな宅地として評価するとは限らない。土地全体の評価、持分の価額、家族が取得する分を、分けて記録しよう。
不動産の相続対策|共有・空き家・納税資金で揉めない準備
不動産の相続対策は、誰が受け取るかと、住み方、評価、必要なお金、税、管理を一緒に…

路線価がなければ、地域と地目を調べる
宅地には、路線価方式の地域と、倍率方式の地域がある。倍率地域では、原則として固定資産税評価額に、定められた倍率を掛ける。
固定資産税の税額や、住宅用地の特例等を反映した課税標準額へ掛けるのではない。明細のどの欄かを確かめよう。
固定資産税評価額1,000万円、使う倍率1.1の宅地なら、単純計算は1,100万円だ。
評価額が安くなる方を選ぶため、路線価方式と倍率方式を変更できるわけではない。
また、道路に数字が見当たらないという理由だけで、その土地が必ず倍率方式とも限らない。地域の指定、接道の状態、土地の種類を確認する。農地や山林は宅地と異なる評価区分があり、山林の相続税評価も分けて見る必要がある。
土地を評価してから、税額を計算する
実家の土地を3,000万円と評価しても、相続税が3,000万円という意味ではない。
建物や預金等も加え、非課税、借金等の債務、一定の贈与の加算を整理する。基礎控除と比べた後に、税額を求めよう。
相続人が初枝と子二人だけなら、基礎控除は3,000万円+600万円×3人=4,800万円だ。
特例前の課税価格の合計を6,000万円と仮定すると、引いた後の額は1,200万円になる。これも納税額ではない。法定相続分による総額計算、実際の取得割合、税額控除等へ進む。法定相続分は、法律で決められた相続の割合だ。
小規模宅地等の特例は、条件に合う宅地の、税計算の基になる額を減らす別の仕組みだ。特定居住用宅地等なら、330平方メートルまで80%減額となる。
自宅の土地でも自動的には使えない。受け取る人、居住・保有、分割と申告等の条件を確認しよう。
初枝が取得する場合と、啓介が取得する場合に同じ条件を当てはめない。評価額を確定する作業と、誰が取得して特例を使えるかを判定する作業は、関連していても別である。
計算の根拠と納税資金をそろえる
通常、相続が始まったと知った日の翌日から10か月以内に、申告・納付する。分割が終わっていないだけでは延びない。
未分割での申告、分割見込書、後日の修正申告や更正の請求を確認する。更正の請求は、多く申告した税額等を、税務署に直してもらうよう求める手続だ。
聡子は地番・面積・図面と計算明細をまとめ、啓介は預金等の資料を集めた。
初枝にも、税の評価額が決まっても、売らなければ土地は現金にならないと伝える。税額の見込みと、使える預金・売却時期を分けて準備しよう。
路線価の数字を見つけることは入口であり、評価単位、補正、権利、特例、税額計算へ順に進める。海外にある土地は国内と同じ路線価を使わないため、海外不動産の評価も別に確認する。
相続対策まとめ|何から始める?財産・遺言・贈与・生活資金の準備
相続対策は、税金を小さくする作業だけではない。財産を探せること、分け方を決められ…

評価方法は国税庁No.4604、使う年分や各補正は路線価方式のQ&Aで確認できる。
ほかにも確認する手続がある場合は、不動産評価・小規模宅地・農地の関連ガイドから目的に合う説明を探せる。
よくある質問
路線価はどこで調べるか
国税庁の財産評価基準書で路線価図・評価倍率表を確認する。相続では原則として死亡した年分を使い、数値は千円単位で読む。
路線価がない道路なら倍率方式か
数字が見当たらないだけでは決められない。地域の指定、土地の種類、接道等を確認し、倍率地域の宅地は原則として固定資産税評価額に倍率を掛ける。
相続税の申告期限はいつか
通常、相続が始まったと知った日の翌日から10か月以内となる。分割未了だけでは延びない。災害等の延長事由がある場合は別に確認する。
小規模宅地等の特例も路線価の補正か
通常の土地評価とは別に、条件を満たす宅地の課税価格を減額する特例である。対象面積、用途、受け取る人、居住・保有、分割と申告等を確認する。
路線価評価額で売却できるか
相続税評価と売却価格は異なる。土地の市場条件等によって売値は変わり、評価額の一定倍で売れるとは限らない。