 相続対策ガイド
 相続サービスご案内
生前贈与の証拠は、契約書だけではなく、「あげる・もらうと合意した」「財産を渡した」「受け取った人の財産として管理した」という経緯がつながるように残す。以下の架空の姉弟の例で、何を確かめるかを見ていこう。
父の引き出しから、弟の達也の名前がある通帳が出てきた。残高は500万円。姉の真紀は、「達也には、もう渡してあったんだね」と言った。達也は首を振った。その口座の存在を、今初めて知ったからだ。
父は生前、「子どものために残しているお金がある」と話していた。母はすでに亡くなり、相続人は姉弟二人。真紀には、父が弟へ多く渡したように見えた。達也には、自分の知らないお金を「もらったでしょう」と言われることが、腑に落ちなかった。
通帳と印鑑は父が保管していた。入出金も父がしていたらしい。名前は弟でも、それだけで「父から弟への贈与が済んだ」と決めてよいのだろうか。
契約書がなくても成立し得るが、説明できる資料は必要になる
お年玉袋に子の名前を書き、引き出しへしまったままなら、名前を書いたことと、渡し終えたことは同じではない。預金でも、「将来この子のために使おう」と取り分けることと、「今からこの子自身のお金にする」と双方で合意することは違う。
贈与は、一方が「あげたつもり」で完成する行為ではなく、相手が受け取ることに合意する契約だ。もらう側も、何を受け取るのかを理解して、自分の財産として引き受ける。その確認があるから、後で「まだ預けただけ」「もう渡した」という食い違いを整理できる。
民法549条では、財産を無償で与える意思表示と、相手の受諾によって贈与の効力が生じる。口頭の合意でも成立し得るため、「契約書がないから必ず贈与ではない」とはいえない。
ただし、書面によらない贈与は、まだ実行していない部分について各当事者が解除できる。何より、贈与した本人が亡くなった後は、いつ、何を、どの条件で約束したのかを確かめにくくなる。
「渡すつもりだった」「子どものために貯めていた」という気持ちと、既に贈与したことも別だ。贈与するなら、その時点の合意と実行を残す。将来渡す予定なら、既に渡したものとして記録しないようにする。
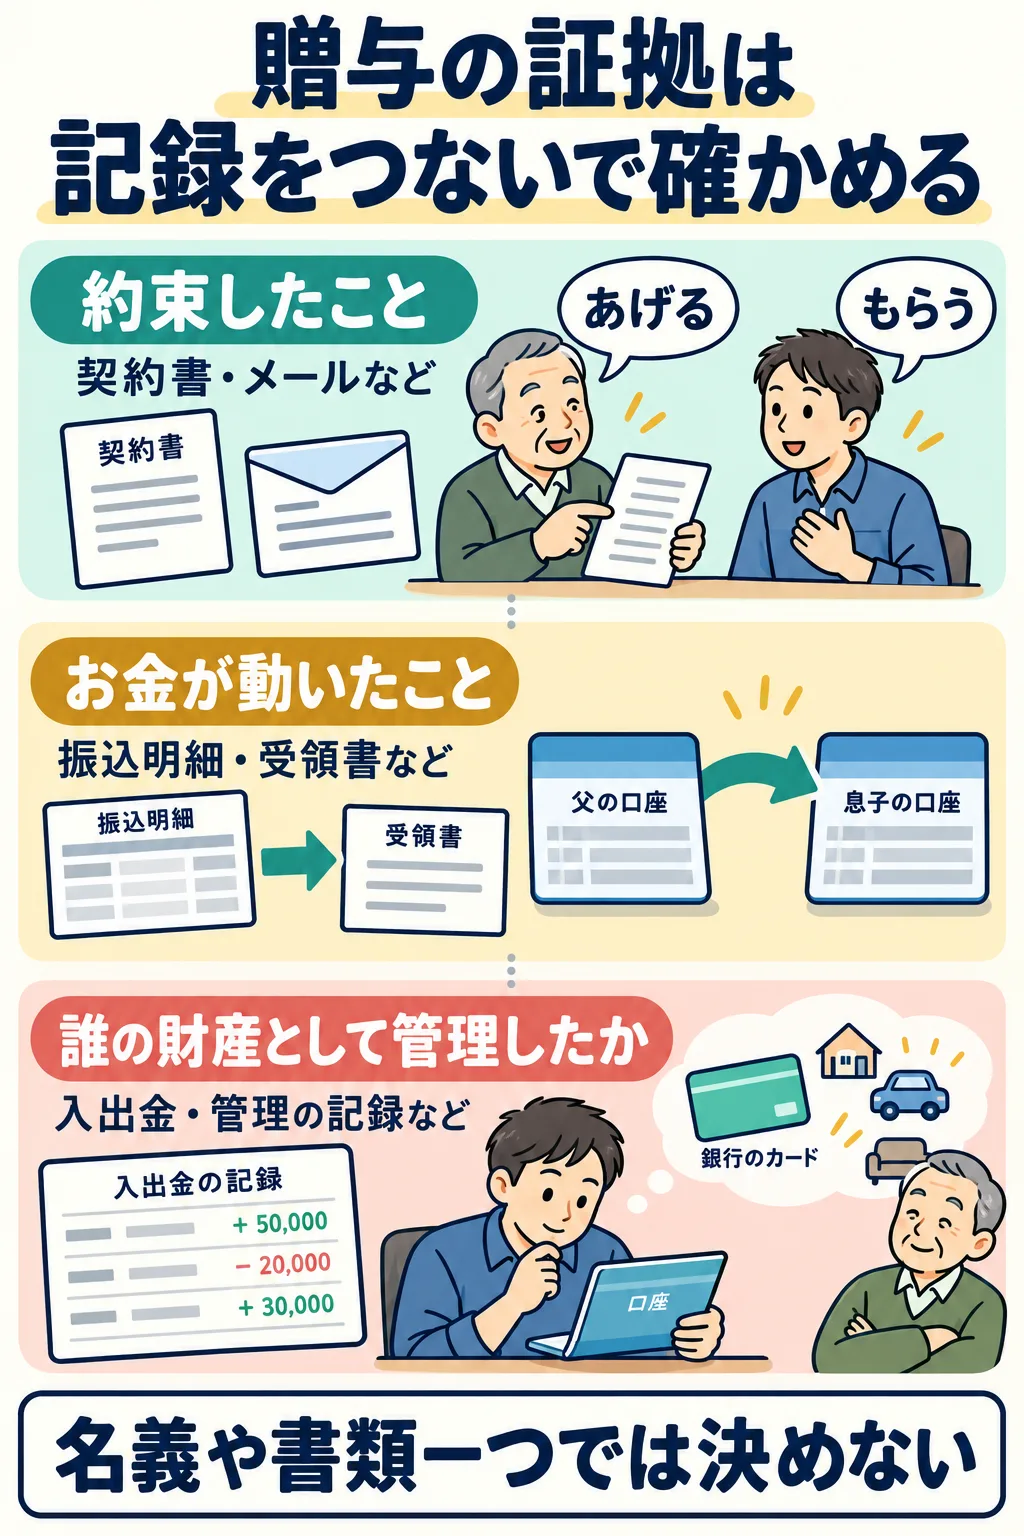
残す資料は、五つの役割で考える
 図を大きく表示(別タブ)
成人間の金銭贈与を例にした資料の見方であり、三つの書類がそろえば必ず贈与が成立するという意味ではない。口頭の合意でも成立し得ること、未成年者の代理や管理、必要な税務手続は、本文で分けて確認する。
図の内容を文章で確認する
- 約束を説明する記録
契約書、手紙、メールなどから、誰が何を無償で渡し、相手が受け取ることに合意したかを確認する。
- 移転を説明する記録
振込明細や受領書は、財産がいつどこへ動いたかを示す。その送金が贈与なのか、貸付けや預け金なのかは、合意の記録と照らし合わせる。
- 管理を説明する記録
入出金や運用を誰が決めていたかなどを確認する。名義や通帳の保管者という一つの事情だけで、財産の帰属を決めない。
| 資料 | 主に説明すること | それだけでは分からないこと |
|---|---|---|
| 贈与契約書 | 当事者、対象、時期、合意内容 | 実際に移転したか、その後の管理 |
| 振込明細・受領書等 | 財産がいつどこへ動いたか | 贈与か貸付け・預け金か |
| 管理・利用の記録 | 誰が使い方や運用を決めたか | 当初の合意内容すべて |
| 手紙・メール等 | 贈与を受ける人の認識、受諾、やり取り | 財産移転の実行 |
| 必要な税申告と納付記録 | 申告した贈与内容、納税 | 贈与の実態が必ずあること |
真紀は、通帳にある父からの入金を一行ずつ見た。送金の記録はあったが、弟がもらうと承諾したやり取りは見つかっていない。達也は父の古いメールを探し、口座を作った時期と、その後の出金も確かめることにした。
ここで「振り込んであるから決まり」とすると、お金を動かした理由が抜ける。同じ100万円の振込でも、贈与なら返さなくてよいが、貸付けなら返済の問題があり、立替えの精算なら別の取引だ。金額が一致することと、意味が一致することは違うのである。
どれか一つの書類を増やすより、資料同士が同じ事実を示しているかを見る。契約書では子へ渡したことになっているのに、父が自由に引き出して自分の生活費にしていたなら、その理由が問題になる。
贈与契約書には、後から読んでも分かる内容を書く
贈与者と贈与を受ける人、贈与する財産、合意した日、移転方法などを書き入れる。金銭なら金額と振込先、不動産なら物件の表示、株式なら会社名や株式数等、対象を特定できるようにする。
贈与を受ける人が内容を理解し、受け取ることに合意していたことも重要だ。親だけで書類を作って保管するのではなく、双方が内容を確認して、それぞれ控えを持つ。
不動産の登記や株式の名義書換えなど、財産によって必要になる手続も併せて確認する。契約書を作れば、名義変更や税務手続まで自動的に済むわけではない。
過去の贈与を整理するとき、日付を遡らせない
何年も前の送金について書面を残していなかったことに、後で気づく場合もある。そのときは、今ある振込記録、当時のメール、記憶を分けて整理する。
今から確認書やメモを作るなら、実際に書いた日と、過去に贈与した日を分けて書く。昔から存在した書類のように日付や署名を整えると、資料全体を信用してもらえなくなるおそれがある。
当事者の一方が亡くなっている場合などは、残った資料だけで何が説明できるかを弁護士・税理士に見てもらう。書面が足りないからといって、なかった事実を補うことはできない。
振込記録と、贈与後の管理をセットで残す
金銭なら、贈与者から贈与を受ける人への銀行振込は、日付、金額、資金の流れが残る。現金で渡す場合は受領書等も用意する。
ただし、同じ送金でも、借金の返済、生活費を一時的に預けたもの、立替金の精算かもしれない。振込明細に、契約書や贈与内容を確認したやり取りを対応させると、送金の意味を説明しやすくなる。
贈与後は、贈与を受ける人が自分の財産として管理できる状態を整える。通帳、届出印、カード、ネットバンキングの認証手段を誰が持ち、入出金や運用を誰が決めたかも確認される。
贈与を証明するために無理に使い切る必要はない。貯蓄を続ける場合でも、誰の判断で残しているのか、贈与者が自分のお金として使っていないかが大切だ。
名義預金は、通帳の名前だけでは決まらない
仮に、達也が口座の存在も知らず、父が自分の財布と同じように使っていた500万円だと確認できれば、弟の名前がついていても、父の財産かどうかを検討することになる。一方、父と弟が贈与を合意し、弟の財産として管理していた500万円なら、話は違う。
名前の書かれた箱だけを見ず、「中身を誰が自分のお金として扱っていたか」まで見る。名義預金という言葉は、そのように、表示と実質が違う預金を確かめるときに出てくる。
子や孫の名義でも、実質的には親の財産なら、親の相続財産として扱われることがある。資金を出した人、贈与の合意、口座を作った経緯、管理・運用、利益を得る人などを総合して確認する。
そのため、「親が資金を出したから絶対に親の財産」「子の名義だから絶対に子の財産」という判断はできない。資金を親が出すのは贈与でも同じだからだ。
親が子名義口座を使って、自分の医療費を支払うために資金を預けた場合も、子への贈与とは限らない。何のために移したのか、残金をどう扱う約束だったのかまで確認する。
未成年者の口座を親が管理している場合
幼い子の口座を親が管理すること自体は不自然ではない。通帳を親が保管しているという一事だけで、贈与が成立していないと決めることはできない。
一方で、子名義にしておけば何も問題がないわけでもない。誰が子のために受け入れたか、誰の財産として管理しているか、親自身の財産と区別されているかを確認する。
祖父母から孫への贈与、親から子への贈与では、代理する人の立場も変わる。負担付きの贈与などを含め、代理や利益相反の確認が必要な場合は実行前に相談したい。
贈与税を申告すれば、実態の確認が不要になるわけではない
達也は「贈与税の申告書が出ていれば、もう確認しなくていい?」と聞いた。申告書は、どのように申告したかを示す資料だ。実際には贈与の合意がなかったのに、申告しただけで合意済みに変わるわけではない。
申告書と納付記録も証拠の一つだ。ただし、申告したことだけで、当事者の合意や財産移転が確定するわけではない。契約書と資金の流れ、管理の実態を併せて残す。
暦年課税の基礎控除110万円は、原則として贈与を受ける人がその年に受けた対象贈与の合計について考える。父から110万円、母から110万円なら、それぞれ別枠で必ず申告不要ということではない。
申告が必要な場合、原則として贈与を受ける人が翌年2月1日から3月15日までに申告・納税する。特例や相続時精算課税を利用する場合は、申告・届出の条件を別に確認する。
申告義務のない贈与でも、合意や移転の記録は残したい。逆に、証拠作りのためだけに不要な課税を生じさせればよい、という話でもない。
毎年の贈与は、金額を変えるより約束の内容を確かめる
「毎年同じ日に同じ金額を渡すと、全部まとめて税金がかかる」と聞いて、送金日をずらす人もいる。しかし、確認すべき中心は、日付の見た目ではなく合意の内容だ。
国税庁は、毎年その都度贈与契約を結んで実行する場合と、最初から10年間毎年一定額を渡すと約束した場合を区別している。後者では、定期金を受け取る権利の贈与が問題となる。
各年に何を合意して、いくら移し、誰が管理したかを記録する。毎年の契約書はその助けになるが、実際には最初から総額を約束していたのに、紙だけ年ごとに分ければよいわけではない。
贈与が成立していても、相続税に加算される場合がある
そもそも、なぜ生きている間に渡す贈与にも税金の仕組みがあるのか。もし、財産を亡くなってから渡すと相続税がかかり、生きている間なら何の課税もない仕組みだったら、渡す時期を変えるだけで負担が大きく違ってしまう。贈与税には、相続税の働きを補う役割がある。
さらに、相続に近い一定期間の贈与を、相続税の計算へ加える仕組みもある。これは「贈与がなかったことに戻す」という意味ではない。財産が誰のものかという民事の話と、税額をどう計算するかの話が、別々に動くのである。
贈与の成立と、その後の相続税の計算も分けて考えたい。有効な贈与であっても、相続や遺贈(遺言で財産を渡すこと)で財産を受け取った人への一定の暦年贈与は、相続税の課税価格へ加算される。
加算対象期間は段階的に延長される。相続開始が2026年末までなら原則として相続開始前3年以内、2027年から2030年は2024年1月1日以降の期間、2031年以後は原則7年以内となる。延長部分には総額100万円の控除があり、対象者や例外も確認する。
対象の贈与について既に贈与税が課されていれば、対応する贈与税額を相続税から差し引く調整もある。加算されると聞いて、同じ贈与税をそのまま二回払うと決めつけない。対象者、対象期間、どの財産を加え、どの税額を差し引くかを確認する。
基礎控除110万円以下で贈与税がかからなかったことだけで、この加算から外れるわけではない。また、相続時精算課税は別の計算になる。
「3年たったから契約書を捨てる」といった一律の保存期限を決めず、贈与と相続の両方を説明できるよう、長期保存を考えておきたい。
年ごとのファイルに、合意から申告までをまとめる
その年の契約書、振込明細、受諾のやり取り、管理・名義変更の資料、必要な申告と納付記録をまとめる。不動産や株式では評価の資料も残す。
贈与者と贈与を受ける人の記録が食い違っていないかも確認する。親の財産一覧では既に渡したことになっているのに、子は預かっているだけと思っていた、という行き違いをそのままにしない。
対策全体は相続対策の始め方、希望を残すことと法的な準備の違いは終活と相続対策の違いでも確認できる。
過去の贈与に不明点がある場合や高額な贈与では、資料をまとめて弁護士・税理士へ相談する。税務を依頼する範囲や費用は相続税申告の税理士費用と見積りも参考になる。
真紀は、最初に「達也はもう500万円もらった」と言ったことを、いったん保留にした。父が弟のために貯めたかったのか、既に渡したつもりだったのか。今は父に聞けない。だから、見つかった記録と、二人の記憶を分けて整理する。
達也も、知らなかったから自分の財産ではないと一言で片づけず、通帳の出金や当時の連絡を確認することにした。姉弟の公平の話をするためにも、まずこの500万円が誰の財産だったかをそろえる必要がある。
これから贈与する家族なら、「あなたのために残している」で止めず、今渡すのか、将来渡すのかを話そう。今渡すなら、その合意と実行、管理を一緒に残す。後で家族が思い出の中の言葉だけを頼りに争わなくて済むようにする、それが証拠を残す一番身近な意味である。
公的資料・根拠
ほかにも確認する手続がある場合は、生前贈与の関連ガイドから目的に合う説明を探せる。
よくある質問
贈与契約書がないと贈与は無効ですか
口頭の合意でも成立し得る。ただし、書面によらない贈与の未履行部分は解除の問題があり、合意や実行を説明する資料を残すことが重要となる。
振込明細だけで贈与を証明できますか
送金の事実は示せるが、貸付けや預け金との区別、受諾や管理の実態も確認する。
贈与税を申告すれば必ず贈与と認められますか
申告と納付も証拠の一つだが、それだけで実態が確定するわけではない。合意、移転、管理を併せて確認する。
毎年同額を贈ると必ずまとめて課税されますか
同額という事情だけでは決まらない。各年に個別の合意をしたか、最初から複数年の給付を約束したかを確認する。
未成年の通帳を親が持つと必ず名義預金ですか
保管者だけでは決まらない。子のための受諾、誰の財産として管理しているかなどを個別に確認する。
本記事は一般的な情報提供です。個別の対応は、亡くなった日、財産・家族関係の資料を示して弁護士・税理士等へ確認してください。