 相続対策ガイド
 相続サービスご案内
銀行口座の相続では、「誰が相続人か」と「誰がその預金を受け取るか」を別々に確かめる。家族関係が分かる紙だけでは、預金の受取人まで決まらない。その違いが分かると、必要書類を集める順番も見えてくる。
ここからは、父を亡くした姉の由美と弟の修をめぐる架空の家族で考える。実際の相談を紹介したものではない。母はすでに亡くなり、二人が父の相続手続を進めている。
由美は、父の通帳を3冊持って銀行へ行った。死亡の連絡をすれば、その場で残高を確かめて、手続もかなり進むと思っていた。ところが、案内されたのは戸籍、相続届、印鑑証明書。別の銀行では、少し違う書類が必要だと言われた。
父の生前、通院や買物を手伝っていたのは由美だった。「娘なのは分かるでしょう」と言いたくなる。仕事を休んで来たのに、また来なければならないのか。けれど、窓口の人が確かめるのは、由美が父と親しかったかということだけではない。
たとえば、弟の修も預金を受け取る権利を持つのに、通帳を持ってきた由美へ全額を渡してしまったら、どうなるだろう。修は、知らない間にお金がなくなったと困る。由美が善意で代表していたとしても、銀行は、誰へどこまで渡してよいかを確かめる必要がある。
書類は、家族を疑うためだけにあるのではない。受け取る権利のある人を取り残さず、正しい相手へ払うために必要になる。ここでは、その確認を一つずつ分けて見ていこう。
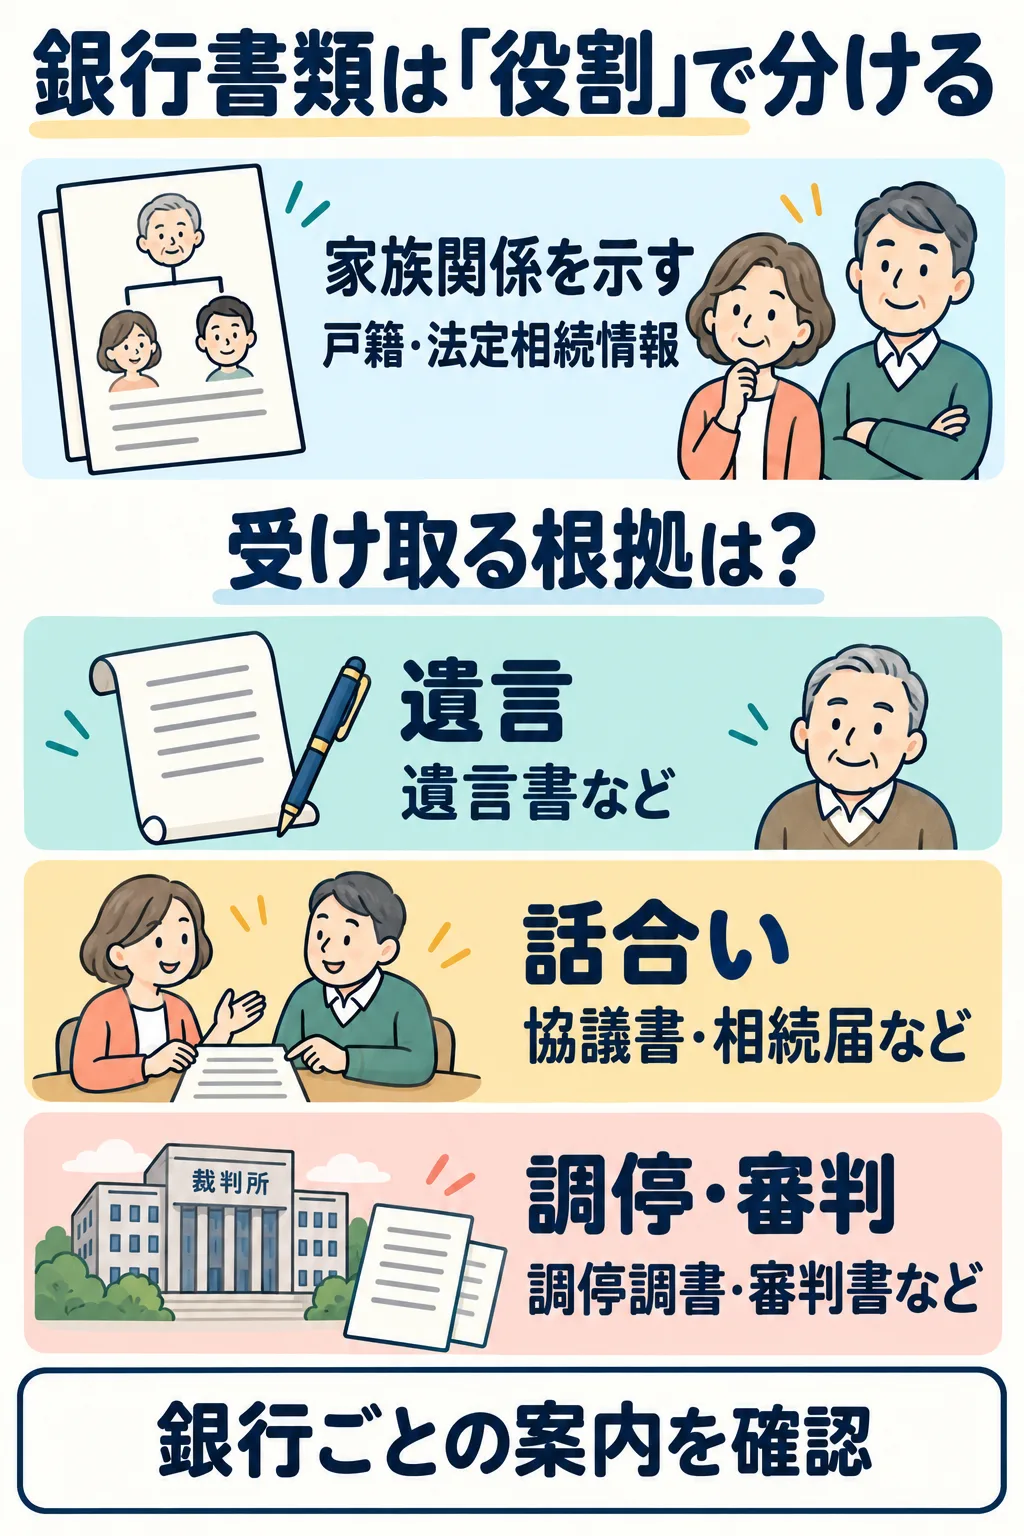
必要書類は、預金を受け取る根拠から分ける
 図を大きく表示(別タブ)
主な進め方の見取り図であり、必要書類の確定リストではない。相続人が一人の場合や分割前の単独払戻しなども含め、戸籍の範囲、必要な署名・押印、検認や確定証明書の要否は銀行の案内で確認する。
図の内容を文章で確認する
- 家族関係の確認
戸籍や法定相続情報一覧図は、故人と相続人の関係を確認する資料だ。それだけで、誰がどの預金を受け取ると決まったかまでは示さない。
- 受け取る根拠の確認
遺言に従う、相続人で話し合う、調停・審判によるなど、進め方に応じた資料をそろえる。図の三つを順にすべて行うという意味ではない。
- 銀行ごとの案内を確認
本人確認書類や所定の用紙も確認する。由美が通帳を持っているという事情と、その預金を受け取る権利は分けて考える。
最初の連絡では、口座名義人が亡くなったことに加えて、遺言の有無、遺言執行者(遺言の内容を実現するために必要な手続きを進める人)の有無、協議が済んでいるかを伝える。当てはまる手続の必要書類表を受け取ってから準備する方が、取り直しを減らせる。
| 進め方 | 受け取る人を示す主な資料 | 追加で確認する点 |
|---|---|---|
| 遺言に従う | 遺言書、遺言書情報証明書等 | 検認が必要かどうか、執行者の権限・就任資料 |
| 遺産分割協議による | 協議書や金融機関所定の相続届等 | 署名・実印が必要な人、印鑑証明書 |
| 調停・審判による | 調停調書、審判書等 | 正本・謄本、審判の確定証明書等 |
| 分割前の単独払戻し | 所定の請求書、相続関係資料等 | 法定上限、請求者の相続分、本人確認 |
相続人が一人の場合や海外在住者がいる場合なども、必要書類は変わる。「全銀行で、必ず全員の同じ書類が必要」と決めつけないようにしたい。
由美は帰宅して、修に「またあなたの書類もいるみたい」と電話した。修は「姉さんに任せると言ったのに、どうして」と答えた。二人の間では通じた言葉も、銀行の窓口には伝わっていない。何を任せるのか、どの預金を誰が受け取るのかまで、必要な形で示す作業が残っていた。
基本書類を、役割ごとにそろえる
死亡と相続関係を示す戸籍類
戸籍・除籍・改製原戸籍などで死亡と相続関係を確認する。協議による手続では、亡くなった人の出生から死亡までの連続した戸籍や相続人の戸籍が必要になるのが一般的だ。遺言による手続などでは、必要な範囲を銀行へ確認する。
法務局の認証文付き法定相続情報一覧図の写しを、戸籍一式の代わりに利用できる場合もある。複数行や登記で使うなら便利だが、一覧図を作る段階では戸籍等の収集が必要になる。
一覧図は、誰が預金を受け取ると合意したかまで証明しない。相続放棄をした人も戸籍に基づいて書かれるため、放棄の結果や分割の内容を示す書類が別に必要になる場合がある。
法定相続情報一覧図を、家族関係を確かめるための「名簿」に例えると分かりやすい。名簿に由美と修の名前があっても、「A銀行の預金は由美が受け取る」と決めたことまでは書かれていない。
一方、遺産分割協議書は、家族が何をどう分けると決めたかを示す紙だ。名簿と分け方の合意は、別の仕事をする。戸籍の束を一覧図にまとめられても、合意まで省略できるわけではない。なお、相続放棄など戸籍だけでは分からない事情もあるため、名簿という例えだけで現在の権利関係を決めないようにしたい。
手続をする人と、押印を確認する資料
本人確認書類、必要な人の印鑑証明書と実印、金融機関の相続届・払戻請求書などを用意する。誰の署名・押印が必要かは手続ルートで異なる。
印鑑証明書について「発行から3か月ならどこでも大丈夫」などの共通期限を置かず、各行の案内を確認する。海外在住者の署名証明等の扱いも先に聞いておけば、書類を海外へ送り直す負担を減らせる。
口座と払戻先を特定する資料
通帳、証書、キャッシュカード、払戻金の振込先などを確認する。通帳を紛失していても、それだけで相続手続を諦める必要はない。氏名や支店などの手掛かりを伝え、口座の調査と紛失時の扱いを相談する。
原本を送る前には、返却されるものと返却されないもの、コピーの添付方法を確認する。提出用と自分の控えを分け、どの銀行へ何を預けているかも一覧にすると管理しやすい。
遺言がある場合は、種類と執行者を確認する
公正証書遺言は家庭裁判所の検認が不要だ。法務局の自筆証書遺言書保管制度を使っている場合も検認は不要で、死亡後は遺言書情報証明書を取得する方法がある。
自宅等で保管されていた自筆証書遺言は、原則として検認を受ける。封印された遺言書は家庭裁判所で開封する必要がある。検認は内容や状態を確認して証拠を保全する手続で、遺言が有効であると確定するものではない。
遺言執行者がいるなら、その人が手続をする権限を確認する。指定された遺言書、家庭裁判所による選任審判書、執行者の印鑑証明書等、求められる資料を照会する。
遺言に書かれた銀行名が合併前の名前だったり、対象口座が解約済みだったりすることもある。文言だけを見て別口座まで取得できると決めず、遺言の範囲と現在の財産を照らし合わせたい。
由美は、父が以前使っていた銀行名をノートに書いた。しかし、通帳にある名前と、いまの銀行名が違っていた。合併や支店の変更もあったのだ。「父がこの銀行を使っていた」という記憶を、現在の口座と結び付け直す必要があった。
協議書がある場合も、銀行所定の用紙を確認する
「遺産分割協議」は、残った財産を誰がもらうか、相続人が相談して決めることだ。たとえば、A銀行の預金は由美、B銀行の預金は修、と二人で決める。その約束を、対象の口座が分かるように書いて、必要な署名や押印をする。
ここで大切なのは、「父の通帳を預かっている人」と「その預金をもらう人」は同じとは限らないという点だ。由美が書類を集めても、それだけで由美の取り分が決まるわけではない。
相続人全員で預金を受け取る人を決めた場合は、協議書と印鑑証明書等を使うのが一般的だ。銀行の所定相続届へ必要な人が署名・押印する方式もある。
協議書には、銀行名、支店、預金種類、口座番号などを書き入れて対象を特定する。残高証明書の金額だけを書くと、利息や入出金で実際の払戻額が変わったときに解釈の確認が必要になることがある。
どの範囲の預金と利息を誰が受け取るのか、追加口座が見つかったらどうするのか。実際の合意に合わせて整理し、単に手続を早めるためだけに広い包括文言を入れないことが大切だ。
協議書があれば銀行所定の書類が一切不要になるわけではない。署名・押印を集める前に確認すると、全員へ二度依頼する手間を防ぎやすい。
調停・審判の場合は、裁判所の書類の種類を確かめる
遺産分割調停が成立した場合には調停調書、審判の場合には審判書と確定証明書等を用いる。正本・謄本のどちらが必要か、原本を返してもらえるかは銀行へ確認する。
共同相続された普通預金・通常貯金・定期貯金は、遺産分割の対象になる。相続人だという戸籍だけで、自動的に法定相続分(法律で決められた相続の割合)の全額を自由に払い戻せるわけではない。
書類がそろっていても、取得者や対象預金について争いが残る場合は、窓口への提出だけで解決しない。調書や審判書の内容を弁護士に見てもらい、次に必要な手続を確認する。
分割前に資金が必要なら、単独払戻しを分けて相談する
ただ、分け方が決まるまで全くお金に触れないと、残された家族の当面の支払いが難しくなることもある。そこで、一定額だけを一人で払い戻せる制度がある。家族全体の取り分を勝手に決める制度ではなく、分割前の資金需要に対応するため、計算方法と上限を設けた仕組みだ。
父が亡くなると、預金がその場で人数分の別口座になる、と考えると混乱する。下の計算で請求できる額と、最終的に相続する額を分けて確認する必要がある。
民法909条の2では、相続開始時の預貯金額の3分の1に、自分の法定相続分を掛けた額について、金融機関ごとに150万円を上限とする単独払戻しが認められる。
例えば、ある銀行の対象預金が600万円、自分の法定相続分が2分の1なら、計算上の額は100万円となる。上限150万円だから必ず150万円を引き出せる、という意味ではない。同じ銀行の別支店ごとに150万円の枠が増えるわけでもない。
請求者の本人確認と相続関係など、専用の必要書類を確認する。払い戻した分は後の遺産分割での精算にも関係するため、入金記録と使途を残す。
別に、遺産分割調停・審判が申し立てられている場合には、生活費や債務弁済等の必要性と、他の共同相続人(同じ人の遺産を一緒に相続する人たち)の利益を害さないことを条件とする家裁の預貯金仮分割もある。一般の保全処分の「急迫の危険」と同じ条件を一律に求める制度ではない。必要額や支払資料を示して相談する。
知らない口座を探す「相続時照会」も確認する
現在は、亡くなった人が生前にマイナンバーを付番していた預貯金口座について、金融機関の窓口を通じて所在を照会する制度がある。一部手続の対象外となる金融機関があり、付番されていない口座まで全部見つかる制度ではない。
デジタル庁の案内では、相続人の一人から照会でき、死亡から10年後まで利用可能となっている。申請者の本人確認書類、故人の氏名・住所・生年月日、法定相続人(法律で相続人になると決められた人)や包括受遺者であることを確認できる資料と手数料が必要だ。故人のマイナンバー自体は申請に不要とされている。
マイナポータルから相続時照会を申し込むことはできない。本人特定事項の表記の違い等で照会できない場合もあるため、窓口で必要資料を確認する。これは口座のある金融機関を確認する手続で、残高証明や払戻しは判明した金融機関へ別に依頼する。
併せて通帳、カード、郵便物、申告資料、他口座の入出金履歴から候補行を探す。全国銀行個人信用情報センターは信用情報を扱う機関であり、この預金口座の照会制度の窓口とは異なる。
「父の口座を探す」「中身を見る」「お金を受け取る」は、別々の手続だ。たとえば、父にA銀行の口座があったと分かっても、100万円残っているのか、すでに残高がゼロなのかは別に確かめる。そのお金を由美と修のどちらが受け取るかも、口座が見つかっただけでは決まらない。
残高証明書と取引履歴は、払戻しとは別に請求する
死亡日の残高証明書は、相続税や分割の財産一覧に使う。取引履歴は、死亡前後の入出金や引落しの確認に役立つ。それぞれ基準日・対象期間を決めて請求する。
共同相続人の一人は、単独で亡くなった人名義口座の取引経過の開示を求められる。他の相続人全員の同意がないことだけで、請求できないわけではない。
ただし、古い記録の保存状況、対象期間、手数料、本人・相続関係の確認は銀行へ照会する。履歴を取れることと、預金を全部引き出せることは別だ。
財産の調査を広げるときは相続財産を調べる方法も参考になる。
修は、由美から送られた「この紙に実印を」という短いメッセージだけでは、少し不安だった。由美は、通帳の写しと残高証明書、銀行の案内、二人で決めたい分け方を一緒に送った。すると修は、自分が何に同意するのかを確かめて返事ができた。
由美が手続きを抱えていることと、修が内容を知りたいことは、どちらも自然なことだ。説明のために一度資料をそろえると、銀行からの確認だけでなく、家族の間の行き違いも減らしやすくなる。
提出前に、銀行ごとの一覧を一枚作る
「銀行名/手続ルート/必要書類/発行日の条件/提出方法/原本返却/不足分」を一行ずつ記入する。完了後は払戻明細と入金記録を保存し、相続人同士で必要な情報を共有する。
口座が止まる時期は銀行口座の凍結と死亡連絡、解除までの流れは凍結解除の手順で確認できる。
相続放棄を検討中なら、預金を使う前に相談する。相続税の申告が必要な場合も、銀行手続の完了を待つだけでは期限は延びない。
由美は、銀行ごとの欄に「不足している紙」と「まだ二人で決めていないこと」を分けて書いた。書類を取り寄せれば進む問題と、分け方を話し合わなければ進まない問題が、一緒になっていたのである。
最初からすべての法律用語を覚える必要はない。「家族関係を示す紙はあるか」「その預金を受け取る人は何に基づいて決まるか」「銀行独自の用紙は何か」。この三つを分けて聞くだけでも、次にすることは整理できる。
公的資料・根拠
- 三菱UFJ銀行:相続で用意する書類
- 三井住友銀行:相続手続と必要書類
- 豊和銀行:遺言・協議・調停審判による相続の書類
- 全国銀行協会:故人の預金口座からお金を引き出す方法
- 法務局:法定相続情報証明制度の具体的手続
- デジタル庁:相続時照会の対象・必要資料等(Q9-15〜19)
- 家事事件手続法:200条の預貯金仮分割等
- 被相続人の銀行取引履歴の開示
- 共同相続された預貯金の扱い
関連する手続を、次の段階まで確認する
複数行の手続へ一覧図の写しを用意する場合は、申出人と通数も先に決める。 一覧図の申出と再交付で詳しく確認できる。
ほかにも確認する手続がある場合は、預貯金の手続きの関連ガイドから目的に合う説明を探せる。
よくある質問
銀行の相続では全員分の同じ書類が必要ですか
一律ではない。遺言・執行者・協議・調停審判などの手続ルートと金融機関により、必要な人と書類を確認する。
法定相続情報一覧図があれば協議書は不要ですか
法定相続情報一覧図は、戸籍などをもとに、誰が相続人かを示す資料だ。それだけで、誰が預金を受け取るかまで決まるわけではない。
通帳をなくすと相続手続はできませんか
紛失だけで諦める必要はない。故人の情報や支店などの手掛かりから、調査と紛失時の扱いを銀行に確認する。
知らない銀行口座をまとめて照会できますか
生前にマイナンバーが付番された口座の相続時照会制度がある。ただし対象外の金融機関や付番されていない口座もあり、全口座を必ず把握できるわけではない。
相続人一人でも取引履歴を請求できますか
共同相続人の一人による単独の開示請求が認められている。必要書類、対象期間、保存状況、手数料は銀行へ確認する。
本記事は一般的な情報提供です。個別の対応は、亡くなった日、財産・家族関係の資料を示して弁護士・税理士等へ確認してください。