相続対策ガイド
 相続サービスご案内
遺産の使い込みを返してもらえるかは、出金額だけでは決まらない。誰が、どの権限で引き出し、何に使ったかを一件ずつ確認する。
亡くなる前と後の出金を分け、誰が誰へ、いくら請求できるかを考える。以下は架空の家族の例で、金額は確認の進め方を示す仮定だ。
父の取引履歴に、合計420万円の出金があった。妹の日菜は、通帳を管理していた兄の誠也へ「こんなに何に使ったの」と聞いた。誠也は、父の施設の支払を任されていたのに疑われたことに腹を立てた。母はすでに亡く、相続人は二人だけという架空の家族で考える。
日菜には、遠くに住んでいて見えなかった支出がある。誠也には、忙しくて領収書をひとまとめにしたままの事情がある。「420万円が出た」と「兄が420万円を使い込んだ」は、まだ同じ事実ではない。
出金の記録は「いつ」で二つに割れる
取引履歴を眺めるとき、まず確認すべきは日付だ。親が亡くなった日を境に、出金の法律上の意味が変わる。
亡くなる前に、権限のない人が預金を引き出して自分のために取得した場合、父がその人へ返還や損害の賠償を求める権利を持つことがある。
父が亡くなると、その請求権を相続人が引き継ぐ。日菜たちのように二人が共同で相続する場合は、各自の相続分に応じて何を請求できるかを確認する。不当利得返還請求と、不法行為による損害賠償請求は、要件を分けて検討する。
亡くなった後に、相続人の一人が権限なく払い戻し、自分の相続分を超えて取得・処分した場合もある。
この場合は、ほかの相続人が共同で持つ預金の権利(準共有持分)が侵害されたかを確認し、不当利得の返還や損害賠償を検討する。亡くなる前の父の請求権を引き継ぐ場合とは分けて考える。
| 時期 | 中心となる法律関係 | 主な確認点 |
|---|---|---|
| 相続開始前 | 亡くなった人の不当利得返還請求権・不法行為による損害賠償請求権 | 本人の意思・能力、委任、贈与、本人のための支出 |
| 相続開始後 | 預貯金の準共有持分の侵害、不当利得・不法行為 | 払戻権限、法定払戻し、他の相続人の同意、取得・費消額 |
遺産分割だけで自動的に返還が決まるわけではない。この区別を先に確認しておかないと、手続の入口を間違える。
同じATM出金でも、返還対象になるとは限らない
出金の行が並んでいると、全額が不正に取られたように見える。だが、同じ出金でも内容によって結論は変わる。
同じATM出金の記録でも、本人が自分で使った場合、贈与した場合、代理人が本人の医療・介護・生活費を払った場合、権限なく自分のために取得した場合では、扱いが違う。
説明の付かない出金があっても、すべて使い込みと決めず、本人の意思と使い道を資料で確かめよう。
遺産分割前でも、法律に従って一人で預金を払い戻せる制度がある(民法909条の2)。原則の額は、相続開始時の残高の3分の1×自分の法定相続分。同じ金融機関では150万円が上限だ。
家庭裁判所へ仮分割の仮処分を求める別の方法もある。制度による払戻しは後の分割で取得分として調整される。暗証番号を使った無断出金とは区別しよう。
出金した人物だけでなく、本人の意思能力、署名の有無、ATMの利用場所、領収書の存在、介護記録、現金出納の記録、出金後の入金先を突き合わせる。一件ずつ、使途と裏付けを確かめる作業がここから始まる。
420万円の出金から、請求できる額はどう決まるか
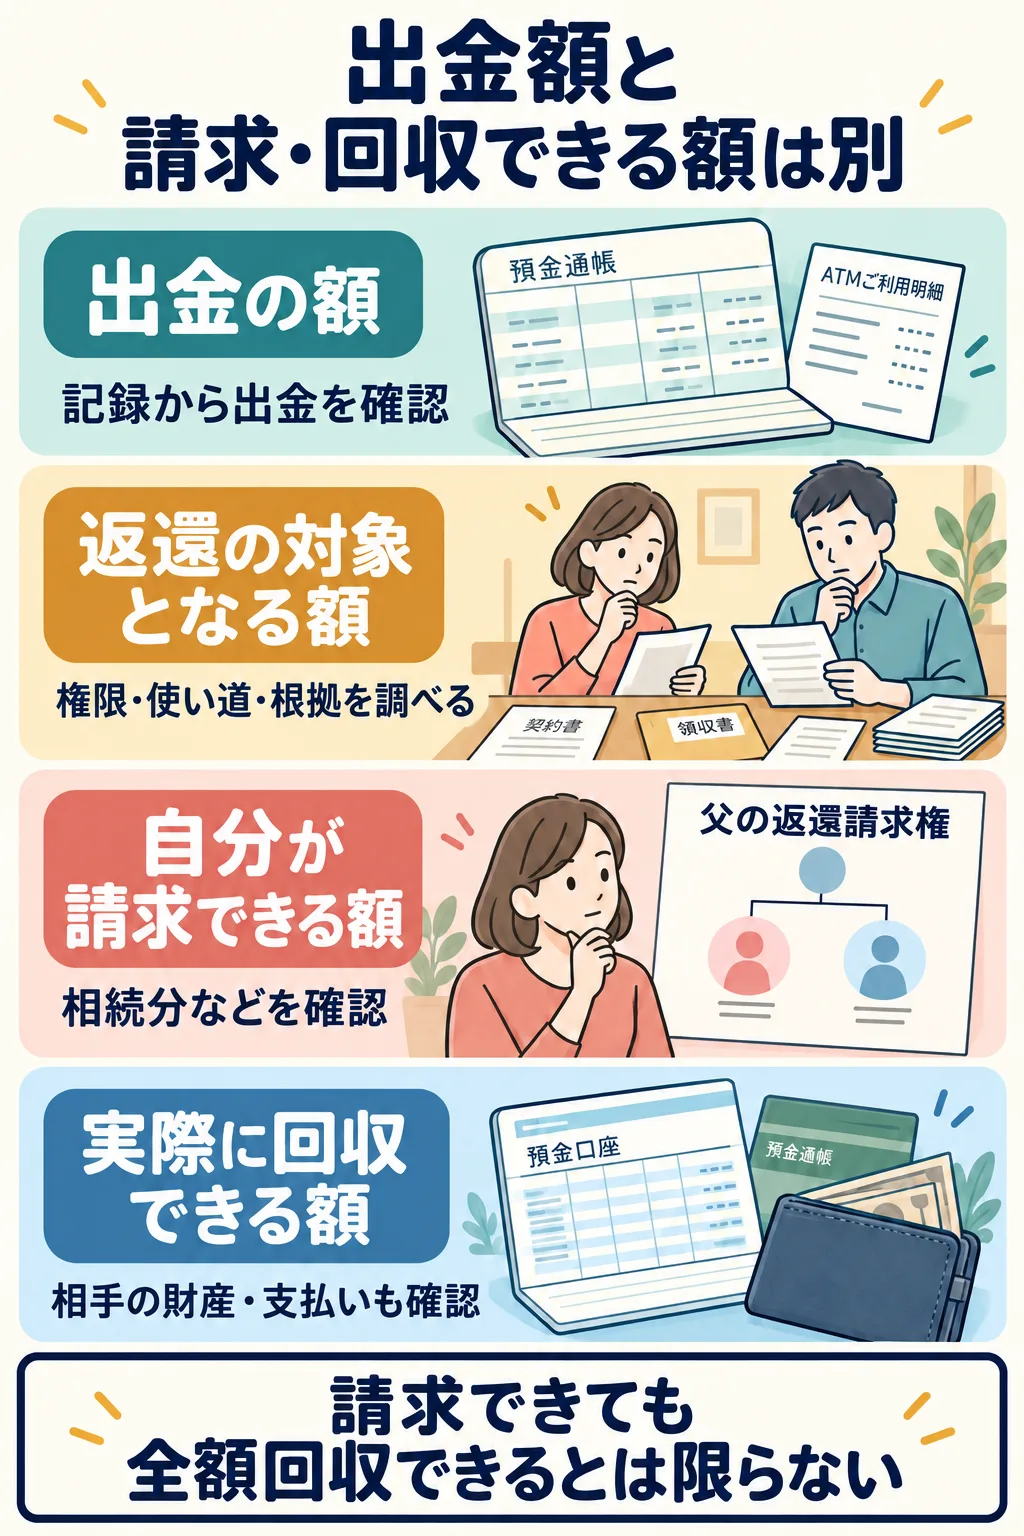 図を大きく表示(別タブ)
図の相続分は、父の返還請求権を日菜と誠也が引き継ぐ例だ。死亡後の出金では権利の帰属や請求根拠を別に確認する。使途が未確認というだけで無断取得が証明されたことにはならず、請求が認められても全額が自動的に入金されるわけではない。
図の内容を文章で確認する
- 出金の額を確認する
取引履歴は、お金が出たことの記録だ。引き出した人、権限、使い道まで分かるとは限らない。
- 返還の対象と、自分の請求を区別する
父のための支出などを確かめ、請求原因と根拠を整理する。父が持っていた請求権を引き継ぐ例では、自分が取得する割合も確認する。
- 現実に回収する方法を確認する
相手の任意の支払いや、判決等に基づく執行の条件、対象財産も別に検討する。財産が分かることと、差押えや回収が済むことも違う。
日菜が出金と資料を照らし合わせたところ、父の施設費180万円、医療・生活費100万円、合計280万円については父のための支払だと確認できたとする。まだ説明が付いていないのは420万円−280万円=140万円だ。
| 取引のまとまり | 照合できた資料 | 次に確かめること |
|---|---|---|
| 施設費180万円 | 施設の請求・領収と出金の対応 | 二重に数えていないか、立替分はないか |
| 医療・生活費100万円 | 領収書や支払記録 | 父のための支払と権限を確認 |
| 未確認140万円 | 出金は確認、使途は未確認 | 受取先、残金、委任・贈与、説明の裏付け |
ここでは、140万円の使い込みが証明されたわけではない。さらに調べる対象が140万円に絞られた、という段階だ。
仮に全額が死亡前の無断取得で、父に140万円の返還請求権があると認められたとする。それを二人が各2分の1ずつ引き継ぐなら、日菜の請求権は70万円だ。日菜へ出金420万円全部を返す計算ではない。
父のために使われたお金まで兄へ返させれば、兄が同じ支出を二度負担することになりかねない。逆に、無断で自分のために取ったお金まで、通帳を預かっていたから自由だとは扱えない。使途と権限を確認するのは、この二つを分けるためだ。
証拠は出金ごとの表にする
取引履歴は出金の事実を示す証拠になる。ただし、その資料だけで払戻者、権限や使途まで分かるとは限らない。日付と金額の羅列を、請求の根拠として使える形に整理する必要がある。
確認すべき項目を順に挙げる。
- 全口座の取引履歴を、可能な範囲で長期間取得する
- 日付、金額、方法(ATM・窓口等)、支店・ATM所在地、払戻者候補、入金先を一覧化する
- 診療録、要介護認定資料、施設・医療・生活費の領収書と照らし合わせる
- 委任状、贈与契約、本人のメモ・メール、意思能力に関する資料を確認する
- 払戻者へ、取引ごとの使途と裏付け資料を具体的に求める
- 請求原因、対象額、時効、遺産分割と別訴の順番を決める
この一覧を作る過程で、「答えが出ない出金」と「説明のつく出金」が分かれてくる。前者が、実際に請求を検討する対象になる。初動の証拠保全については相続財産の使い込みへの対策も参照してほしい。
相手が通帳を渡さなくても、共同相続人の一人から故人名義口座の取引経過の開示を求める方法がある。裁判所の取引経過開示に関する判断では、他の相続人全員の同意がないことだけでは請求を妨げられないとされている。ただし、必要な相続関係資料、記録の保存期間、手数料などを銀行へ確認する。開示を受けることと、預金全額を払い戻すことは別だ。

現存する預金の分割と、使い込みの返還を区別する
相続開始時に残っている預金を誰が受け取るかと、既に引き出された金銭の返還責任は、別の問題として整理する。
共同相続された普通預金債権等は遺産分割の対象となり、原則として分割前に各相続人が自己の相続分を自由に払い戻すことはできない。単独で利用できる法定の払戻し制度などを、無断出金と区別して確認する。
現存する預金が分割対象となることから、過去の出金すべてに返還義務が生じるわけではない。相続開始前後の時期、本人の承諾、使途、受け取る人と請求原因を個別に確かめる。
金融機関の払戻しが預金者に対して有効かという問題と、権限なく取得した人の返還責任は区別する。銀行への請求が考えられる場合でも、受け取る人に対する請求との関係や、同じ損失を二重に回収しない精算を確認する。
遺産分割で解決できる場合と、民事訴訟が必要な場合
使い道の分からないお金の返還を求めるとき、遺産分割調停の中で解決できるのかどうかが気になる。答えは、場合による。
現存しない使い道の分からないお金は、自動的に遺産分割の対象になるわけではない。払戻者、権限、使途、損害を争う場合は、不当利得返還請求または損害賠償請求の民事訴訟で解決するのが原則だ。相続人同士で争点と精算方法に合意できれば、遺産分割調停の中で一回的な解決を図ることもある。
亡くなった後、分割する前に遺産が処分された場合、相続人の同意により、その財産がまだ遺産として残っているものとみなして分割できる制度がある(民法906条の2)。
処分した相続人本人の同意は要らないが、ほかの相続人全員の同意が必要だ。亡くなる前の払戻しへ、そのまま使える規定ではない。
どちらの手続で進めるかは、返還を求める金銭が相続開始の前後どちらに払い戻されたか、現在も相手が保有しているか、他の相続人の合意が得られるかによって変わる。証明するための資料の整理については使い道の分からないお金を立証する証拠で確認できる。
日菜は、残っている父の預金と、140万円について検討する返還請求を、別の行へ書いた。まだ父の口座にあるお金は誰に分けるか、既に出たお金は返還義務があるか。二つを混ぜると、「残高の半分」と「自分が引き継いだ請求権」を二重に数える危険もある。亡くなった後の処分を分割で調整する場合も、同じ損失を重ねて回収しないようにする。
時効は「相続から10年」と一律には決まらない
証拠を集めながら、もう一つ並行して確認しなければならないのが時効だ。請求原因と発生日によって、期間と期間を数え始める時点が変わる。
2020年4月1日以後に発生する一般の債権には、不当利得返還請求権などがある。これは、法律上の理由なく得た利益の返還を求める権利だ。
原則として、権利を行使できると知った時から5年、または行使できる時から10年で時効となる。
不法行為による損害賠償は、原則として損害と加害者を知った時から3年、または不法行為の時から20年だ。どの請求かを分けて確認する。
改正民法施行前に発生した請求には旧法が適用される場合があり、期間を数え始める時点、請求の承認、裁判上の請求・催告等による完成猶予・更新も個別に確認が必要になる。「相続から必ず10年」などと一律には判断できない。
取引履歴の中に古い出金が含まれている場合、時効の問題が先に来ることがある。証拠の整理と並行して、それぞれの出金について、いつから時効の期間を数えるかを確認しておく。
返還を求める権利があることと、相手から実際にお金が戻ることも別だ。話合いや判決で支払う額が決まっても、任意に払われなければ強制執行等の検討が必要になる。相手の財産や支払状況、手続と費用を確かめる。
強制執行は、判決等の根拠書類、対象財産、執行の条件を確認して別に申し立てる手続だ。財産開示で財産が判明しても、それだけで差押えや回収が終わるわけではない。裁判所の民事執行案内と東京地裁の財産開示手続案内も照らし合わせる。
通帳の表から、次の一手へ
日菜と誠也は、領収書を出金の行へ並べて、父のための支出と未確認の支出を分けた。140万円が残っているからといって、そのまま兄の不正だと決めない。一方、説明が分からないまま「家族だから」で終える必要もない。誰へ何の資料を求めるかが、最初に通帳を見たときより具体的になった。
整理した資料をもとに、相続開始の前後、払戻者、権限の有無、請求原因、時効の期間を数え始める時点を一件ずつ当てはめていく。全部を一人で判断しようとすると、どこかで詰まる。手元の取引履歴と、照合できた領収書や介護記録を持ち寄れば、相談の場で「どの出金を、どの根拠で、いつまでに請求するか」という順番を整理しやすくなる。
出金の記録は、問いの入口だ。そこから一件ずつ埋めていく作業が、返還請求の実質を作る。
出金した人と、利益を受けた人を分けて調べる
ATMの操作をした人が、必ずそのお金を自分のために使ったとは限らない。本人へ現金を渡した、医療・介護費を払った、家族へ贈ったなどの説明を、領収書、契約、出金後の流れと照らし合わせる。本人の意思や管理を任された範囲も確認する。
取引履歴、口座の全体像、日付ごとの使途表、相手へ資料を求めた記録をそろえる。預金の現在残高を分ける話と、既に失われたお金を返してもらう請求を混ぜず、協議・調停・訴訟のどこで何を解決するか決める。
あわせて確認する手続と資料
ほかにも確認する手続がある場合は、財産調査・名義・使い込みの関連ガイドから目的に合う説明を探せる。
よくある質問
取引履歴だけで使い込みを証明できるか
出金の事実を示す証拠になるが、払戻者・権限・使途の証明には追加資料が必要になることがある。
亡くなった後の払戻しはすべて違法か
法定の単独払戻しや合意・権限に基づく払戻しもある。無断で取得・処分した場合と区別する。
遺産分割前の単独払戻しはいくらか
原則として相続開始時の預貯金債権額の3分の1に法定相続分を掛けた額で、同一金融機関では150万円が上限となる。必要書類と後の分割での調整も確認する。
返還の時効は相続から10年か
一律ではない。請求原因、発生日、知った時期、旧法の適用、完成猶予・更新により判断する。
この記事は一般的な情報を説明するものだ。個別の判断は、相続関係、財産、契約、取引記録などの資料を示して弁護士・税理士へ確認したい。