相続対策ガイド
 相続サービスご案内
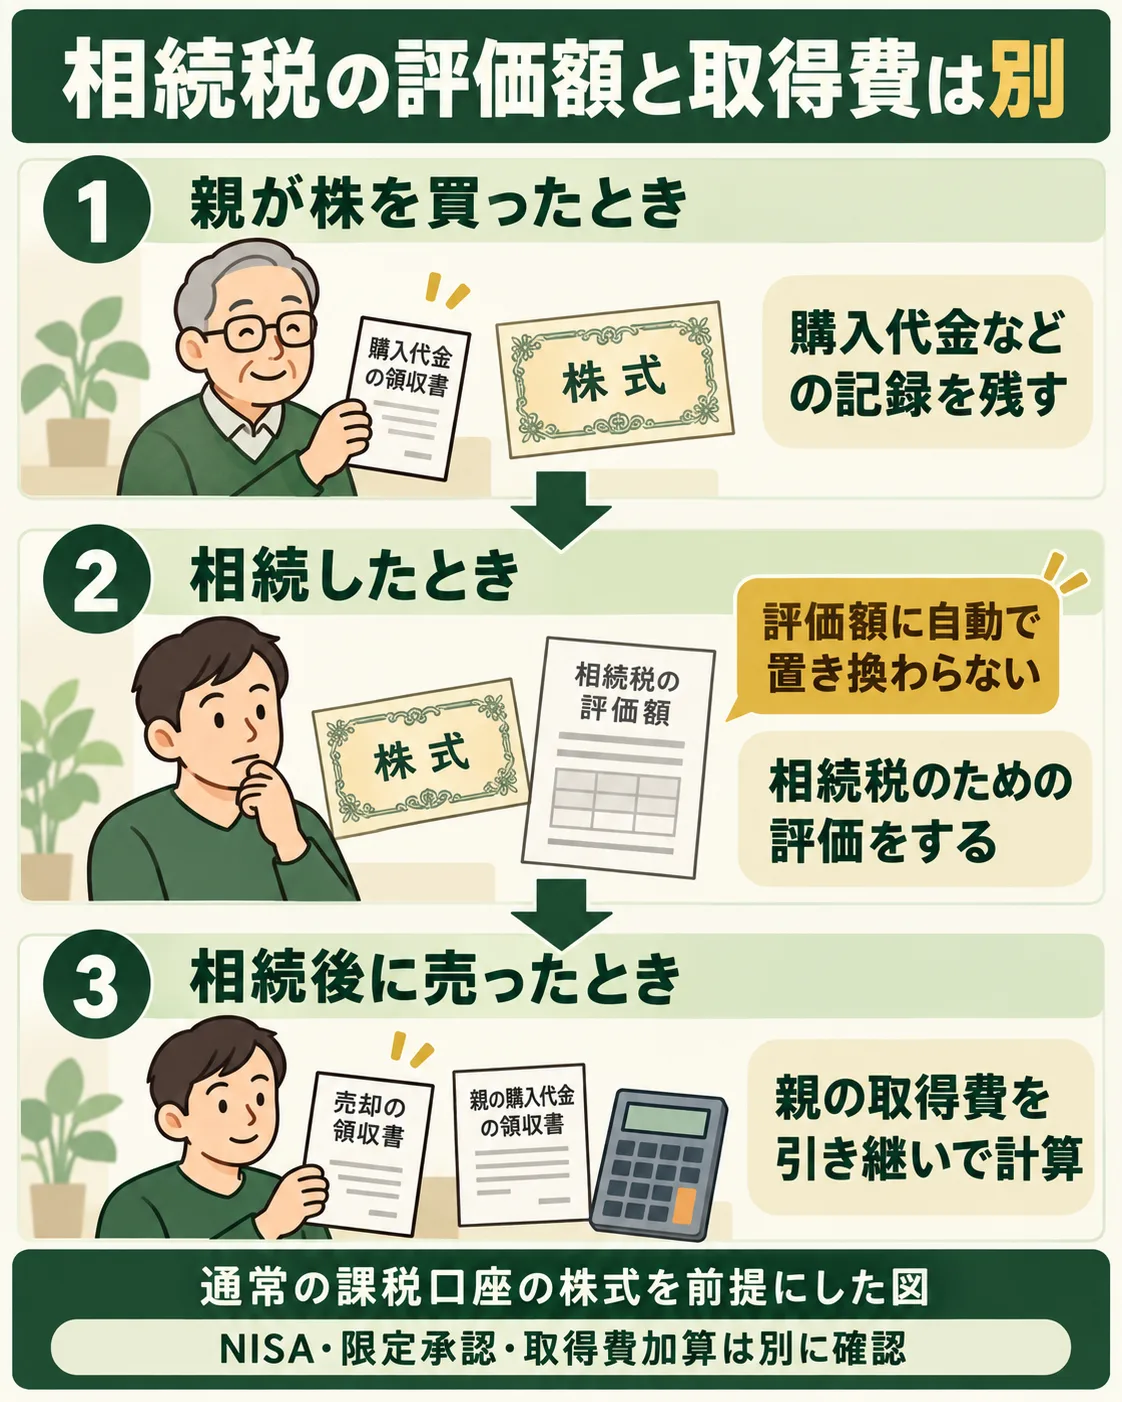
通常の課税口座の株式を相続した場合、売却益の計算に使う「取得費」は、原則として亡くなった人から引き継ぐ。取得費とは、購入代金や購入手数料などのことだ。相続税の評価額に置き換わるわけではない。
そのため、相続税を払った株でも、売却益に別の税金がかかる場合がある。相続税の一部を取得費へ加える特例などもあるので、売る前に使える制度を確認したい。
ここからは、兄の剛と妹の理恵という架空の家族を通して考える。実際の相談を紹介したものではなく、金額も仕組みを説明するための仮定だ。
父が亡くなり、兄妹は、預金と株式をそれぞれ1,000万円ずつ取得した。ほかに不動産等もあり、相続税の申告と納税も済ませた。剛には、翌年に進学を控えた子どもがいた。理恵は当面の生活費に困っていなかったので、「私は株の方でもいいよ」と答えた。
父が毎朝見ていた株だった。理恵には、会社の名前も、父がその株の話をするときの声も残っていた。売らずに持っていられる自分が引き継ぐ方が自然だと思ったし、株価が上がれば得をするかもしれないとも考えた。兄が妹に押し付けたという話ではない。
しばらくして、理恵は自宅の修繕費が必要になり、株を1,100万円で売ろうと考えた。相続の資料には評価額1,000万円とある。「利益は100万円だから、税金を引いても少し残る」。そのつもりで見積もっていた。
証券会社の資料を確認すると、引き継いだ取得費は100万円だった。理恵は、桁を一つ読み落としたのかと思って、もう一度、父の名前がある古い記録を見た。父が長く持っていた間に増えた900万円は、相続した日に消えてはいなかった。
 図を大きく表示(別タブ)
通常の課税口座を前提にした流れ。限定承認やNISA口座からの相続などは取得費の扱いが異なる。相続税額を丸ごと差し引けるという意味ではない。
図の内容を文章で確認する
- 親が購入したとき
課税口座の株式なら、親の購入代金など、取得費を示す記録を確保する。
- 相続したとき
相続税のための評価をする。通常の相続では、相続税評価額へ取得費が自動で置き換わるわけではない。
- 相続後に売ったとき
売却代金から、引き継いだ取得費と売却手数料等を差し引いて譲渡益を計算する。条件を満たす取得費加算の特例は別に確認する。
相続税の評価額と、売却益を計算する取得費は違う
相続税は、相続によって取得した財産を評価して計算する。上場株式では、原則として死亡日の最終価格と、その月・前月・前々月の月平均額を比較する。死亡日に取引がない場合や権利落ち等がある場合は、別に調整を確認する。
一方、売却による譲渡所得は、売却代金から取得費と売却手数料等を差し引いて求める。この取得費は、通常の相続では父が購入したときの代金や購入手数料等を引き継ぐのが原則だ。限定承認やNISA口座からの払出しなどは、別の扱いを確認する。
| 場面 | 基礎になる数字 | 確認資料 |
|---|---|---|
| 相続税を申告する | 死亡日や月平均額等による相続税評価額 | 残高証明、株価・評価明細 |
| 相続後に株を売る | 原則、亡くなった人から引き継ぐ取得費 | 取得時の記録、口座・移管情報 |
| 遺産をどう分けるか決める | 合意等により用いる評価基準 | 基準日の時価、想定費用・税負担 |
同じ株でも、何のための数字なのかが違う。相続税申告書の評価額をそのまま売却の計算へ入力する前に、資料の意味を確かめたい。
100万円で買った株が1,100万円で売れた場合
冒頭の例で、取得費が100万円、売却額が1,100万円なら、差額は1,000万円となる。相続税評価額1,000万円との差額100万円だけが譲渡益になるわけではない。
売却手数料、取得費加算、損益通算等を考慮しない単純例では、2026年の上場株式等の譲渡益に対する税率20.315%を掛けると、税額は203万1,500円となる。
これは仕組みを理解するための計算だ。実際には購入手数料、同一銘柄の追加購入、株式分割、源泉徴収、他の譲渡損益、利用できる特例などを確認する。株価の動きだけで、税引後の手取りを判断しないようにしたい。
理恵は兄へ電話した。「同じ1,000万円ずつだと思ったけれど、私の方は売ったらこんなに税金が出るらしい」。剛は、株を欲しいと言ったのは理恵だったはずだ、と答えた。責めたつもりはない。でも、理恵には、自分の確認不足だけで話を終えられたように聞こえた。
二人は、分けるときの数字は共有していた。売って使うときの数字は共有していなかった。相続税の申告書ができたことを、財産の説明も全部済んだことだと思ってしまったのである。
「二重課税だから払わなくてよい」とはならない
相続税は相続による財産取得に、売却時の所得税等は実現した譲渡益に関わる。通常の相続では、亡くなった人が保有していた間の値上がり益への課税が、相続人による売却まで引き継がれる仕組みになっている。
もし、父が100万円で買い、1000万円まで値上がりした株の取得費を、相続だけで1000万円に書き換えられるとしたらどうだろう。父が持っていた間の値上がり900万円は、父も売却していないし、子の売却益の計算からも消えてしまう。
通常の相続は、その値上がり益に対する課税を、相続した日にすべて精算する仕組みではない。元の購入額を引き継ぎ、後に売った時点で増えた分を計算する。だから、父が持っていた期間の値上がりも、理恵の売却益の計算につながる。NISAなど別の扱いがある場合は、ここで区別する。
相続した不動産の取得費の引継ぎでも、亡くなった人の保有中の増加益が自動的に非課税になるわけではない。株式と不動産では適用する制度を個別に確認する必要があり、相続税を負担したことだけで譲渡時の課税がなくなるわけではないことを考える参考となる。
負担が続くことに戸惑っても、相続税評価額を取得費にして申告することはできない。一方、一定の条件の下では、相続税の一部を取得費へ加算する特例を利用できる。
最初の単純計算だけで、理恵の実際の税額が決まるわけではない。売却する前に、自分の相続税申告書と取得費の資料を並べて、取得費加算が使えるかを確かめる必要がある。「相続税も払った」という不満を、そのまま申告書の数字に置き換えることはできないが、確認できる制度まで手放す必要もない。
取得費加算の特例は、売る人・期限・申告を確認する
一方で、理恵が「相続した財産に相続税がかかり、現金にする利益にも税金がかかる」と負担を感じるのも自然だ。そこで、一定期間内の売却について、負担した相続税のうちその財産に対応する一定額を、購入費用の側へ加える調整がある。それが取得費加算の特例だ。
理恵が取得費へ加えられる額を、所定の計算で80万円と求められたと仮定する。取得費100万円に80万円を足すと180万円。売却額1100万円から引くと、利益は1000万円から920万円になる。
税金から80万円をそのまま引くのではなく、税率を掛ける利益が80万円小さくなるということだ。この80万円は説明用の仮定で、本人が自由に決められる額ではない。
相続や遺贈(遺言で財産を渡すこと)で取得した株式などを一定期間内に譲渡した場合、相続税額のうち、その財産に対応する一定額を取得費へ加える制度がある。取得費が増える分、譲渡益の計算に反映される。
- 相続や遺贈によって、その財産を受け取った人であること。
- 財産を受け取ったその人に相続税が課税されていること。
- 亡くなった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡すること。
家族全体で相続税を払っていても、株を売る本人に相続税が課されていなければ、同じようには使えない。配偶者の税額軽減等を使った結果も含め、その人の申告内容を見る必要がある。
「3年10か月」は目安。実際の期限を日付で確認する
相続税の通常の申告期限が10か月なので、相続から3年10か月以内と説明されることが多い。ただし、法律で決められた期間は相続税の申告期限を基準としている。死亡日と申告期限から具体的な期限を確認する。
売却の注文日、約定日、受渡日などのうち、税務上いつ譲渡したと扱うかも確認したい。期限直前の注文なら必ず間に合うと考えず、証券会社・税理士へ相談する。
相続税全額を差し引く制度ではない
取得費へ加えるのは、譲渡した財産に対応する相続税額の一定部分だ。特例を使う前の譲渡益が上限となり、加算したことで自由に赤字を作れるわけではない。
また、この特例は譲渡所得に適用されるもので、株式売買による所得でも、事業所得・雑所得に当たるものには適用されない。
適用には、取得費加算の計算明細書や株式等の譲渡所得等の計算明細書等を添えた確定申告が必要になる。源泉徴収ありの特定口座だから、相続税の情報まで証券会社が自動で反映してくれるとは考えないようにしたい。

NISAで保有していた株は、取得費の扱いが異なる
亡くなった人のNISA口座や旧ジュニアNISA口座から相続で払い出された上場株式等は、原則として亡くなった日の終値に相当する額で、相続人が取得したものとみなされる。
通常の課税口座の株と混ぜず、同じ銘柄でも、どの口座に入っていたかを確認する。NISAだから相続税が一律に免除される、という意味でもない。
相続した株式を、そのまま自分のNISA口座へ移すことはできない。特定口座または一般口座への受入れとなり、特定口座への移管には同一証券会社や同一銘柄の扱いなどの条件がある。証券会社に必要書類と取得価額を確認する。
理恵は、父の書類を兄と一緒に見直した。大事にしていた銘柄でも、一度に買ったとは限らない。父が買い増した時期、証券会社を移した時期、株式分割があったか。理恵が思い出せる父の話と、税額を説明できる記録とは別のものだった。
古い購入記録を探すのは、父の投資がうまかったかを採点するためではない。いま理恵が、何を基に税金を計算するのかを確かめるためだ。見つからない書類があるなら、そのままにせず、どの金融機関に何を確認したかも残しておく。
NISAで保有していた場合の届出・移管と、相続税評価との違いは、NISAを相続したときの手続と税金で説明している。
取得費が分からないときは、5%で決める前に記録を探す
父が何十年も前に買った株なら、家族が購入価格を知らないこともある。まず証券会社へ、取得価額や過去の取引、移管の記録が残っていないかを照会する。
- 特定口座年間取引報告書、取引残高報告書、売買報告書
- 別の証券会社から移したときの書類
- 購入資金の出金・送金記録
- 株式分割、併合、合併、株式交換等の履歴
同一銘柄を何度か購入している場合には、総平均法に準ずる方法による単価の計算も確認する。一番古い購入価格だけを使えばよいとは限らない。
取得費が分からない場合などには、同一銘柄ごとに売却代金の5%を取得費とする扱いがある。ただし実際の取得費より低いと、その分だけ譲渡益が大きくなる。すぐ概算に決めず、調査できる資料を確かめたい。
概算取得費を使う場合でも、条件を満たせば取得費加算を併せて検討できる。取得費が不明だから、特例も全部使えないと諦める必要はない。
遺産分割では、預金と株式を額面だけで並べない
剛が取得した預金1,000万円は、残高と使える金額の関係を想像しやすい。理恵が取得した評価額1,000万円の株式は、売却の税金、手数料、値動きによって現金化した後の金額が変わる。二人が同じ数字で同意したことと、同じ手取りを確保したことは一致しない。
一方で、剛にも言い分はある。もし値上がりしていれば、その利益を理恵が得るはずだった。分割後の値動きまで後からすべて調整するのか。税負担の見落としと、引き受けた価格変動のリスクを混ぜると、話合いはさらに難しくなる。
だからといって、将来の税額をどの場面でも自動的に全額差し引いて分割できる、ということではない。評価基準日、取得費、売却予定、費用や税負担をどう考慮するかを、合意の中で整理する。
売って現金を分けるなら、誰がどの権限で売り、費用をどう負担し、各人がどう申告するかも確認する。取得費と相続税の資料を担当者間で共有しておくと、売却後の確認がしやすい。
売却前に、証券会社と税理士へ渡す資料をそろえる
証券会社、銘柄、株数、口座区分、取得価額、相続税評価額、自分の相続税額、特例の期限。この一覧に、相続税申告書と取引資料を添える。
名義変更の流れは相続した株式の名義変更、税務相談の範囲と見積りは相続税申告の税理士費用も確認できる。生前に資料を整理する場合は相続対策の始め方も参考になる。
売るか持ち続けるかは、納税に使うお金、遺産の分け方、値動きへの考え方によって変わる。税の特例だけで売り急がず、まず税金を引いた後にいくら残るかを確認したい。
兄妹の間に、すぐ新しい結論が出たわけではない。理恵は、まず特例を含めた自分の税引後の金額を確認することにした。剛も、分割したときにどんな資料を見て、何を説明し合っていたかを確認する。曖昧なまま「妹が損した」「自分で選んだ」と言い合っても、どこに食い違いがあったかは分からない。
これから預金と株式を分ける家族なら、財産一覧に「評価額」だけでなく、「取得費は分かっているか」「誰が、いつ、何のために売る予定か」という欄も作っておきたい。将来の税額を自動的に差し引けるという話ではない。同じ1,000万円を見ていても、家族それぞれが想像している使い方は違う。その違いを、署名の前に言葉にしておくためである。
公的資料・根拠
- 国税庁:上場株式の相続税評価
- 国税庁:株式等の取得費、NISA相続、概算取得費
- 国税庁:株式等の譲渡課税
- 国税庁:相続税額の取得費加算
- 日本証券業協会:NISAのよくある質問(Q73相続)
- 相続不動産の取得費の引継ぎ
ほかにも確認する手続がある場合は、保険・金融資産・デジタル・海外の関連ガイドから目的に合う説明を探せる。
よくある質問
相続税を払った株の売却益にも税金がかかりますか
通常の課税口座では相続税とは別に、引き継いだ取得費を基に譲渡所得を計算する。取得費加算等を確認する。
相続税評価額がそのまま取得費になりますか
通常の相続では原則として亡くなった人の取得費を引き継ぐ。NISAや限定承認等は別の扱いを確認する。
取得費加算は上場株式にも使えますか
株式も対象となり得る。売る本人への相続税課税、法定期間内の譲渡、所得区分、確定申告等の条件を確認する。
相続したNISAの株を自分のNISAへ移せますか
そのまま受け入れることはできない。特定口座または一般口座への移管と、相続時の取得価額を証券会社へ確認する。
取得費が不明なら5%で決めてよいですか
概算取得費を使える場合もあるが、実額より低ければ税負担が大きくなり得る。購入・移管・株式分割等の記録を先に調べる。
本記事は一般的な情報提供です。個別の対応は、亡くなった日、財産・家族関係の資料を示して弁護士・税理士等へ確認してください。