 相続対策ガイド
 相続サービスご案内
教育資金の一括贈与に係る贈与税の非課税措置は、受贈者1人につき最大1,500万円を非課税とする制度でしたが、新規拠出への適用は2026年3月31日で終了しました(租税特別措置法70条の2の2)。期限までに適用を受けた既存契約には、契約終了まで従前の取扱いが続きます。
結論から言うと、現在は新規利用できません。既存契約がある場合は、拠出時期、管理残額、受贈者の年齢・在学状況、贈与者死亡時の取扱いを個別に確認する必要があります。
【2026年9月1日更新】教育資金の一括贈与に係る贈与税の非課税措置は、2026年3月31日で新規拠出への適用を終了しました。2026年4月1日以後に新たにこの特例を使うことはできません。ただし、期限までに適用を受けた既存の教育資金管理契約には、契約終了まで従前の取扱いが続きます。以下は、既存契約の管理残額・贈与者死亡時・契約終了時の課税関係を確認するための解説です。根拠は国税庁 No.4510をご確認ください。
「孫のために、できることをしておきたい」──その気持ちは、ごく自然な愛情だ。問題は、その「できること」を選び間違えた瞬間に、せっかくの贈与が税務署の手によって、音もなく塗り替えられてしまう可能性があることだ。
生前贈与と教育資金を組み合わせたこの特例は、2026年3月31日までの拠出に利用された制度です。現在は新規利用ではなく、既存契約の管理と、通常必要な都度の教育費贈与など別の方法を検討する段階です。
孫に財産を残したいけど、何が正しいやり方なのか……全然わからない。
で、結論から言うと
「教育資金の一括贈与の非課税制度」は、祖父母や父母が子・孫の教育資金を専用の金融機関口座へ一括拠出した場合、受贈者1人につき最大1,500万円まで贈与税を非課税とする制度でした(租税特別措置法70条の2の2)。新規拠出への適用は終了しています。
で、ここが重要なのだが。
「非課税です」という三文字に飛びついて、条件を読み飛ばした人間が、後になってじわりじわりと「あれ、なんかおかしい」と気づき始めるパターンが、世の中には一定数存在するのだ。
知っておくと役立つ情報として、今日はここを徹底的に掘り下げていく。
生前贈与のやり方|契約・振込・管理・申告の確認手順
子の口座にお金を振り込む前に、誰に、何を、いつ渡すのかを本人と確認したい。生前贈…
この制度の「本体」を理解する
まず前提から整理しよう。通常の贈与では、年間110万円の基礎控除を超える部分が課税対象になり得ます(相続税法21条の5)。教育資金の一括贈与非課税制度は、この枠とは別に一定額を一括拠出できる制度でしたが、現在、新たな拠出には使えません。
具体的な制度の骨格は、こうだ。
- 非課税枠:最大1,500万円(学校等以外の習い事等は500万円が上限)
- 対象者:30歳未満の子・孫(受贈者)
- 手続き:信託銀行などの専用口座を通じて贈与契約を締結
- 使途:学校の入学金・授業料、塾・習い事の費用など、教育目的に限定
- 適用期限:新規拠出は2026年3月31日で終了。期限までに適用を受けた既存契約は契約終了まで継続
シンプルに見える。が、この先に「落とし穴」と呼ぶほどでもないが、「知っておかないと損をする仕組み」がいくつか潜んでいる。
「残額課税」という、地味に重要なルール
ここが、多くの人が見落とすポイントだ。
教育資金として口座に預けたお金が、受贈者が30歳になった時点で残っていた場合、その残額に贈与税がかかる可能性がある。つまり、「非課税で渡した」はずのお金が、使い切らなければ課税対象に戻ってくるのだ。
さらに2021年の税制改正以降、贈与者(渡した側)が死亡した場合のルールも変わっている。贈与者の死亡時点で、受贈者が23歳未満、または在学中であれば相続税の課税対象外とされているが、23歳以上で学校等に在学していない場合は、口座の残額が相続税の課税対象になる可能性がある(租税特別措置法70条の2の2第12項)。
「孫のために渡したお金が、相続税でごっそり持っていかれる」という、なんとも本末転倒な展開を避けるためにも、この残額課税のルールは、事前に頭に入れておきたい。
毎年110万円の生前贈与|暦年課税・定期贈与・7年加算の注意点
毎年110万円まで贈れば、必ずその全額が相続税の対象から外れるわけではない。暦年…
通常の生前贈与(110万円枠)との使い分け
では、一括贈与制度を使えば万能かというと、そうでもない。年間110万円の基礎控除を使った通常の生前贈与にも、根強い利点がある。両者を冷静に比較すると、こうなる。
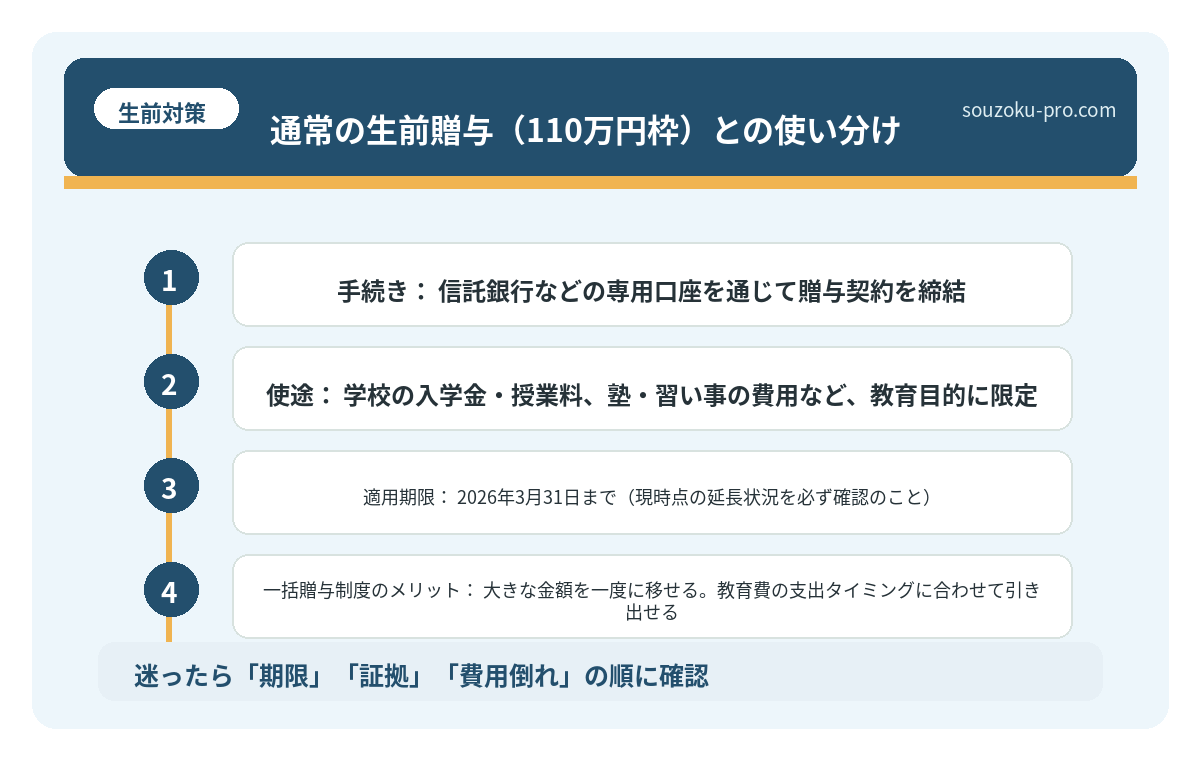
- 一括贈与制度のメリット:大きな金額を一度に移せる。教育費の支出タイミングに合わせて引き出せる。
- 一括贈与制度のデメリット:使途が教育費に限定される。残額課税リスクがある。専用口座の手続きが必要。
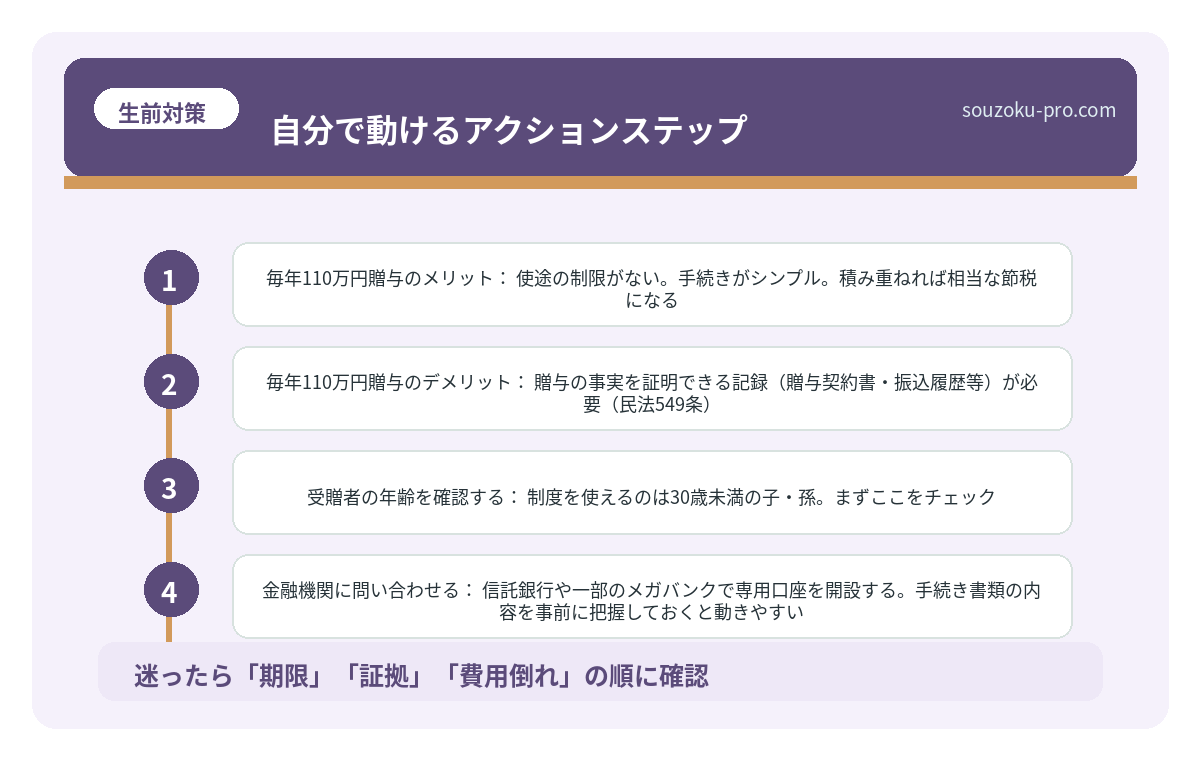
- 毎年110万円贈与のメリット:使途の制限がない。手続きがシンプル。積み重ねれば相当な節税になる。
- 毎年110万円贈与のデメリット:贈与の事実を証明できる記録(贈与契約書・振込履歴等)が必要(民法549条)。相続開始前7年以内の贈与は相続財産に加算される可能性がある(相続税法19条)。
どちらが「正解」かは、渡す側・受け取る側の年齢、資産規模、孫の進学計画によって変わってくる。「制度があるから使う」ではなく、「目的に合った手段を選ぶ」という順番が、重要だ。
生前贈与の証拠は何を残す?契約書・振込・管理実態の確認点
「毎年、子どもの口座にお金を入れていたから」。父の相続で、家族はそう説明した。と…
自分で動けるアクションステップ
「じゃあ、具体的にどう動けばいいのか」。そこを整理しよう。
- 受贈者の年齢を確認する:制度を使えるのは30歳未満の子・孫。まずここをチェック。
- 金融機関に問い合わせる:信託銀行や一部のメガバンクで専用口座を開設する。手続き書類の内容を事前に把握しておくと動きやすい。
- 教育費の見込み額を試算する:一括で渡す金額が大きすぎると、残額課税リスクが高まる。進学計画に合わせた「使い切れる金額」を逆算して設定するのが賢明だ。
- 贈与契約書を作成する:口頭の約束では証拠にならない。書面で残すことが、後のトラブル回避につながる(民法549条)。
- 適用期限を確認する:この制度は2026年3月31日で新規拠出への適用を終了しました。期限までに適用を受けた既存契約については、国税庁の最新資料と金融機関の案内を確認してください。
ステップを踏めば、制度の輪郭はぐっとクリアになる。「なんとなく難しそう」という霧が、少しずつ晴れていくはずだ。
知ってよかった、と思える日のために
「孫のために」という気持ちで始めた贈与が、きちんと機能する。それは、仕組みを理解した人間だけが手にできる、静かな達成感だ。

ちゃんと仕組みを理解してから動けば、こんなにスッキリするのか。
残額課税のリスクを知ったうえで贈与額を設定する。適用期限を確認してから口座を開設する。贈与契約書を残しておく。これだけで、後から「しまった」と頭を抱えるシナリオを、かなりの確率で回避できる可能性がある。
生前贈与という行為は、財産を渡すことよりも、「渡し方」に知恵を注ぐことに、本当の意味があるのだと思う。
けっこう重要な話でした。伝わりましたかね。
関連記事として、こちらも参考になります。
生前贈与のやり方|契約・振込・管理・申告の確認手順
子の口座にお金を振り込む前に、誰に、何を、いつ渡すのかを本人と確認したい。生前贈…
よくある質問
教育資金の一括贈与非課税制度は、いくらまで非課税になりますか
2026年3月31日までに適用を受けた既存契約では、受贈者1人につき最大1,500万円(学校等以外は500万円)が非課税限度額です。現在は新たにこの特例へ拠出できません。
口座に残ったお金はどうなりますか
受贈者が30歳に達した時点で口座に残額がある場合、その金額に贈与税が課される可能性があります(租税特別措置法70条の2の2第9項)。使い切れる金額を逆算して贈与額を設定しておくことが、残額課税リスクを抑えるうえで有効と考えられます。
贈与者が亡くなった場合、残額は相続税の対象になりますか
贈与者の死亡時点で受贈者が23歳以上かつ学校等に在学していない場合、口座の残額が相続税の課税対象になる可能性があります(租税特別措置法70条の2の2第12項)。受贈者の年齢・在学状況によって取り扱いが異なるため、状況の確認が重要とされています。
通常の年間110万円の贈与と、一括贈与制度を併用することはできますか
2026年3月31日までに適用を受けた既存契約の資金と、別途行う通常の贈与はそれぞれの要件に従って扱われます。2026年4月1日以後に教育資金一括贈与の特例へ新規拠出することはできません。
この制度の適用期限はいつまでですか
新規拠出への適用は2026年3月31日で終了しました。2026年4月1日以後に新たにこの特例を利用することはできませんが、期限までに適用を受けた既存契約には契約終了まで従前の取扱いが続きます。
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。