相続対策ガイド
 相続サービスご案内
死亡届提出後の手続きとは、亡くなった人の死亡を届け出た後に相続人が行うべき一連の法的・税務的手続きの総称であり、相続放棄の検討(民法915条)や準確定申告(所得税法124条・125条)など、複数の期限付き手続きが連動して発生するとされています。
結論から言うと、死亡届を出した後に待ち受けている手続きは「役所の手続き」だけではなく、財産把握・遺言書の捜索・相続放棄の判断など、期限を伴う複数の作業が同時進行で動き出すため、早期に全体像を把握しておくことが、後の手続きを大きくスムーズにする可能性があります。
父の死亡届を出して帰った健太は、母の美知子へ「役所のことは済んだよ」と言った。姉の彩は「では財産の話は四十九日が終わってから」と考えた。ところが父の机には、借入れの返済予定表と家賃の入金記録が残っていた。
ここからは、亡くなった後の手続きを整理する架空の家族だ。死亡届を出した日からすべての期限が始まるわけではない。死亡や、自分のために相続が始まったことを知った時など、手続ごとの期間を数え始める時点がある。人物・金額は説明用で、実際の相談を紹介したものではない。
死亡届は身分の記録を整えるための手続だ。銀行の名義変更や、相続放棄、所得税と相続税の申告まで一括して終わらせるものではない。健太たちは、役所に提出した書類の控えとは別に、財産と期限を確認する表を作ることにした。
埋葬料・葬祭費と、未支給の高額療養費を確認する
死亡届の後には、払うお金だけでなく、申請によって受け取れる給付もある。保険者とは、協会けんぽ、健康保険組合、市区町村など、その医療保険を運営する主体をいう。亡くなった人がどの保険に入っていたかから、窓口を探そう。
| 確認する給付 | 最初の確認先 | 分けておきたい点 |
|---|---|---|
| 健康保険の埋葬料・埋葬費等 | 加入していた協会けんぽ・健康保険組合等 | 被保険者本人か被扶養者か、誰が請求するかで扱いが違う。業務上の死亡は労災等も確認する。 |
| 国民健康保険・後期高齢者医療の葬祭費 | 市区町村の保険窓口・後期高齢者医療広域連合 | 金額、申請する人、書類は加入先へ確認する。以前の健康保険の給付が対象になる場合もあり、重ねて受け取れると決めない。 |
| 未支給の高額療養費 | 医療費が生じたときの保険者 | 死亡後に相続人等が申請する場合の書類、振込先、期限を確認する。葬祭費とは別の給付だ。 |
例えば協会けんぽでは、業務外の理由で被保険者が亡くなったとき、生計を維持されていた人への埋葬料は5万円。その人がいない場合は、実際に埋葬をした人への埋葬費を、実際の費用の範囲で5万円を上限として支給する。これを、すべての保険の葬祭費の全国共通額とは考えない。
健太たちは、父の医療費の領収書と保険からの通知を、美知子自身の書類と分けた。父の口座へ後で振り込まれるはずだった給付についても、口座をそのまま使ってよいと考えず、相続人からの申請と振込先の扱いを窓口に確認する。死亡届と同じ7日が給付の申請期限という意味ではない。
制度の条件は協会けんぽの埋葬料・埋葬費、高額療養費申請の添付書類に案内がある。葬祭費の自治体の例は横浜市の案内で確認できるが、実際は加入先の窓口と最新の条件を確認したい。
死亡届とは別に、並行して進める四つの確認
で、結論から言うと、死亡届提出後にやるべきことは、大きく4つのフェイズに分かれる。
- ① 遺言書の捜索と検認手続き
- ② 財産・負債の全体把握(財産目録の作成)
- ③ 相続放棄か承認かの判断(期限:知った時から3ヶ月以内/民法915条)
- ④ 準確定申告(期限:相続が始まったと知った日の翌日から4ヶ月以内/所得税法124条・125条)
「死亡届さえ出せばあとはゆっくり」という認識は、かなりリスクのある誤解である。これらのタスクは、並行して、かつ異なる期限で動いている。まるで複数のストップウォッチを同時に手渡されるようなものだ。
まず最初に手をつけるべきこと:遺言書の捜索
死亡届を出した後、最初に動くべきは「遺言書の有無の確認」だ。これを後回しにすると、相続人同士で進めた話し合いが、あとから発見された遺言書によってひっくり返されるという事態が起きる可能性がある。
自筆証書遺言であれば、家中の引き出し・仏壇の奥・貸金庫を、まず隅々まで確認する。そして2020年7月以降、法務局の「自筆証書遺言書保管制度」も登場している。遺言書保管事実証明書を請求することで、法務局に保管されているかどうかが確認できる。
公正証書遺言であれば、全国の公証役場で「遺言検索システム」が利用できる。相続人であることを証明する戸籍謄本を持参すれば、全国どこの公証役場でも検索を依頼できる。
なお、法務局保管制度を利用していない自筆証書遺言や秘密証書遺言は、原則として家裁の検認が必要だ。封印がある遺言書は家裁で相続人等の立会いの下に開封する。公正証書遺言と法務局保管の自筆証書遺言は検認不要で、封印の有無とも分けて確認する。
相続手続きの流れと期限|死亡後7日・3ヶ月・4ヶ月・10ヶ月の順番
父が亡くなって二週間。長女の彩は戸籍を集め始めたが、弟の亮は「税金は10か月だか…
財産把握の現実:「全部把握できるはず」という幻想
次に待ち受けているのが、財産目録の作成というフェイズだ。これが、想像以上に広範囲にわたる。
人間が一生をかけて積み上げた「資産の痕跡」は、驚くほどあちこちに散らばっている。具体的にはこうだ。
プラスの財産
- 不動産(土地・建物):権利証(登記識別情報)を探すのが第一歩。見当たらない場合は、市区町村役場で「名寄帳(なよせちょう)」を取得すると、その自治体内の不動産が一覧で把握できる。
- 預貯金:通帳・キャッシュカードの確認は基本中の基本。ただし近年はネット銀行が「静かな伏兵」として潜んでいる。故人のスマートフォンのメール履歴・銀行アプリを確認し、見知らぬ金融機関があれば残高証明書を請求する流れで対応できる。
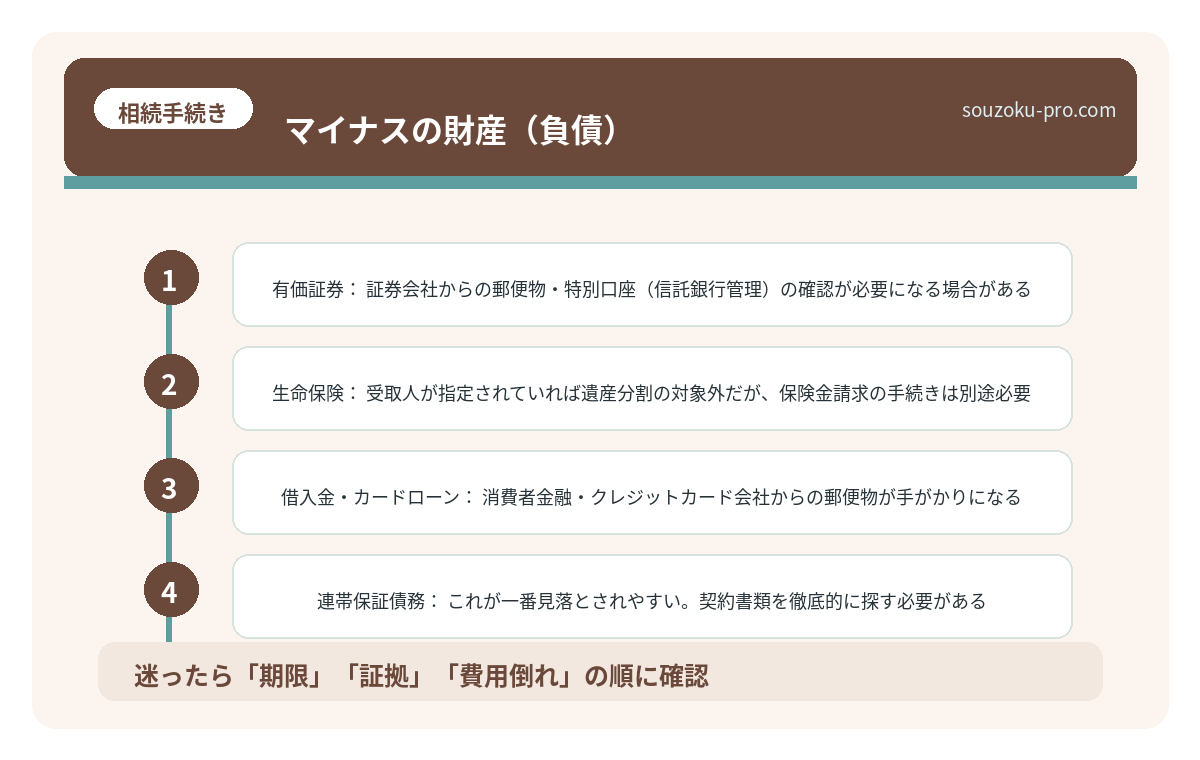
- 有価証券:証券会社からの郵便物・特別口座(信託銀行管理)の確認が必要になる場合がある。
- 生命保険:受取人が指定されていれば遺産分割の対象外だが、保険金請求の手続きは別に必要。
マイナスの財産(負債)
- 借入金・カードローン:消費者金融・クレジットカード会社からの郵便物が手がかりになる。JICCやCICといった信用情報機関に照会することで、故人の借入状況が把握できる可能性がある。
- 連帯保証債務:これが一番見落とされやすい。契約書類を徹底的に探す必要がある。
プラスとマイナス、この連立方程式を解いた結果として「相続放棄をするかどうか」の判断が生まれる。負債がプラスの財産を大きく上回るケースでは、相続放棄という選択肢が現実的になってくる。
相続手続きの期限一覧|3か月・4か月・10か月・1年・3年
父が亡くなり、長女の遥は役所の書類を、弟の優太は銀行からの封筒を整理している。母…
健太が集めた資料では、預金300万円と、借入れの残高800万円が見つかったと仮定しよう。この二つだけなら差は500万円のマイナスだが、家や保険、保証債務等が他にないかを調べないと結論は出せない。相続税がかかるか考える前に、承認・放棄の判断に必要な情報をそろえる。
彩は「遺産を使って返済してから放棄すればよいか」と迷った。相続財産の処分等によって単純承認とみなされる場合があるため、口座を自由に動かす前に確認する。葬儀費用などは具体的な内容によるので、支出の目的と金額を記録し、分からない支払いをまとめて済ませない。

「知った時から3ヶ月」の意味と、準確定申告という見落としがちな義務
相続放棄の期限は、「自己のために相続の開始があったことを知った時から3ヶ月以内」(民法915条)。亡くなった日からのカウントではなく、あくまで「知った時」が期間を数え始める時点とされている点は、事前に把握しておきたいポイントだ。
この3ヶ月以内に財産状況の把握が難しい場合は、家庭裁判所に期間の伸長を申立てることも可能(民法915条1項ただし書き)。「間に合わない」と感じた段階で、早めに動くことをお勧めしたい。
そして、もう一つ忘れてはならないのが「準確定申告」だ。故人に所得税の申告義務がある場合、相続人等が準確定申告を行う必要がある。所得がある人全員に、必ず申告義務があるという意味ではない(所得税法124条・125条)。期限は相続が始まったと知った日の翌日から4ヶ月以内。これを見落とすと延滞税・加算税の対象となる可能性があるため注意が必要だ。
美知子は「役所へ行った日」を期限表に書いていた。健太はそれを直し、父の死亡を知った日、自分が相続人になったと知った事情、調査の進み具合を記録した。通常、死亡と相続開始を同時に知る場合でも、死亡届の提出が数日遅れれば、その分だけすべての期限が後ろへずれるわけではない。
準確定申告が必要なら所得資料を集め、相続税の申告が必要かも別に判断する。相続税の申告義務があるときは、分割の話合いが終わらなくても申告・納付の準備を止めない。
アクションをシンプルに整理するなら、これだ
以下の即日・1〜2週間・1か月は準備の目安で、法律上の一律期限ではない。法定期間は、それぞれの期間を数え始める時点から別に数える。
- 死亡届提出後、即日:遺言書の有無を確認(自宅・貸金庫・法務局・公証役場)
- 1〜2週間以内:名寄帳・通帳・保険証券・借入関係書類を一か所に集める
- 1ヶ月以内:財産目録(プラス・マイナス双方)の素案を作成する
- 3ヶ月以内:相続放棄か承認かを判断(民法915条)。迷う場合は期間伸長の申立てを検討
- 4ヶ月以内:準確定申告が必要かどうかを確認し、当てはまる場合は申告(所得税法124条・125条)
「何から手をつければよいかわからない」という状態が一番、時間を食う。リストにして眺めるだけで、次の一手がクリアに見えてくる。これは本当に、体感できるレベルで効果がある。
相続手続きの必要書類一覧|戸籍・協議書・印鑑証明を手続別に整理
父の相続で、美咲が戸籍を集め、兄の浩平が銀行の手続を担当する。母の芳江は実印を何…
関連記事として、こちらも参考になります。
相続手続きの流れと期限|死亡後7日・3ヶ月・4ヶ月・10ヶ月の順番
父が亡くなって二週間。長女の彩は戸籍を集め始めたが、弟の亮は「税金は10か月だか…
ほかにも確認する手続がある場合は、手続き全体・期限・専門家費用の関連ガイドから目的に合う説明を探せる。
よくある質問
死亡届はいつまでに提出しなければなりませんか?
死亡届の提出期限は、死亡の事実を知った日から7日以内とされています(戸籍法86条)。提出先は故人の死亡地・本籍地・届出人の所在地のいずれかの市区町村役場となります。
相続放棄の期限はいつから数えますか?
相続放棄の期限は、自己のために相続の開始があったことを「知った時」から3ヶ月以内とされています(民法915条)。亡くなった日からではなく「知った時」が期間を数え始める時点になる点に注意が必要です。また、相続放棄は家庭裁判所への申述(裁判所に自分の意思を申し出ること)が必要であり(民法938条)、相続人同士での口約束では法的効力が生じない可能性があります。
準確定申告はすべての相続で必要ですか?
準確定申告が必要になるのは、故人がその年に一定以上の所得を得ていた場合に限られます(所得税法124条・125条)。給与収入のみで年末調整が完了していた場合など、申告不要となるケースもあるため、確認が必要です。期限は相続が始まったと知った日の翌日から4ヶ月以内とされています。
遺言書を発見したらすぐに開封してよいですか?
封印がある遺言書は、家庭裁判所で相続人等の立会いの下に開封します。自宅で見つけた封印のない自筆証書遺言にも原則として検認は必要です。公正証書遺言と法務局保管制度の自筆証書遺言は検認不要です。
財産の把握が3ヶ月以内に終わらない場合はどうなりますか?
相続の承認・放棄の判断に必要な財産調査が3ヶ月以内に終わらない場合、家庭裁判所に期間の伸長を申立てることが可能とされています(民法915条1項ただし書き)。「間に合わない」と感じた段階で、早めに家庭裁判所に相談することをお勧めします。
—
健太は書類を、父の身分と相続人、財産と借金、所得税、相続税の四つへ分けた。彩は不足資料と確認先を書き、美知子には一度に全部の判断を求めず、今分かる口座と契約を教えてもらうことにした。
大切なのは、一つの手続が済んだことを、全体の終了と取り違えないことだ。今日確認する資料と、期限前に判断することを外へ書き出せば、悲しみの中ですべてを覚え続ける必要はない。健太たちは、まず借金と財産を調べ、必要なら熟慮期間(相続を受けるか、放棄するかなどを決めるための期間)の伸長を期限内に検討するところから進めた。
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。