相続対策ガイド
 相続サービスご案内
相続手続きでは、相続人・遺言・財産と借金を調べながら、相続放棄・税の申告・登記などの期限を並行して確認する。全部の調査や話し合いが終わるまで、ほかの手続を待てるわけではない。
父が亡くなって二週間。長女の彩は戸籍を集め始めたが、弟の亮は「税金は10か月だから、分け方を先に決めよう」と言う。母の文江は自宅に住み続けたい。一方、父の保証契約はまだ調べられていない。
以下は、相続手続を進める架空の家族の話だ。
相続放棄や税の申告、登記には、それぞれ期限がある。誰が財産や借金を引き継ぐかを決め、税金や登記の手続を進めるためだ。
期限を数え始める日は、すべて死亡日というわけではない。必要な書類や窓口も、人や手続によって違う。まずは、手続の名前、対象になる人、期限を数え始める日、提出先、担当する人を一覧にする。
相続手続の全体は、調査・判断・分割・実行に分ける
 図を大きく表示(別タブ)
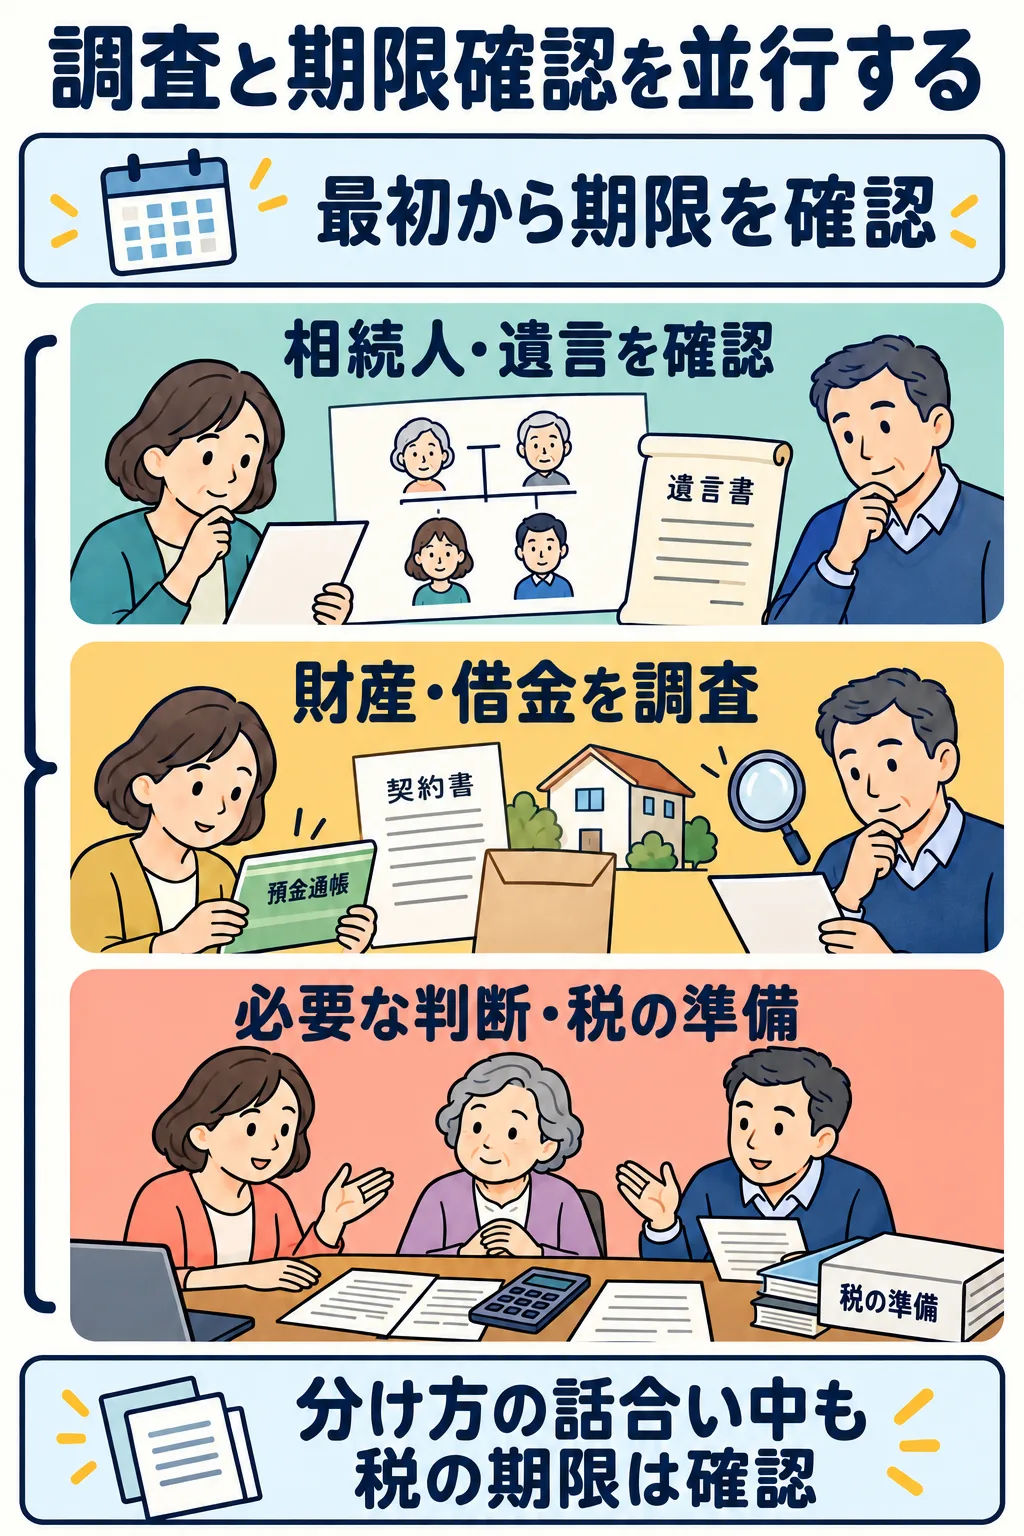
すべての手続を同じ人が順番に行うという図ではない。各制度の対象者と、期間を数え始める時点は異なる。調査や協議が続いていても期限が自動で止まるわけではなく、相続放棄等の熟慮期間の伸長は家庭裁判所への申立てを確認する。分割が未了でも、必要な税の申告・納付は別に準備する。
図の内容を文章で確認する
- 期限を初めから確認する
手続名、対象者、期間を数え始める時点、実際の期限日を記録する。死亡日から一律に同じ方法で数えるわけではない。
- 相続人・遺言と、財産・借金を調べる
彩たちは遺言や戸籍、銀行や契約書を分担して調べる。回答待ちの借金をゼロと決めず、未確認事項を残す。
- 判断や申告の準備も並行する
調査未了なら熟慮期間内の対応を確認する。分割の話合いが終わるのを待つだけでなく、必要な申告・納付と資金の準備を進める。
- 死亡届等と生活に必要な対応をし、原本や電子記録を保管する。
- 遺言と相続人、財産・債務を確認する。
- 相続の承認・放棄等と、税申告が必要かどうかを判断する。
- 遺言に基づく実行、又は必要な分割協議・調停等を進める。
- 申告・納付、預金や証券の手続、不動産の登記等を行う。
順序は目安だ。銀行への照会、税の資料収集と協議は並行する。遺言があれば全財産を必ず協議するわけではなく、対象と執行者の有無を先に確認する。反対に、戸籍がそろったことだけで分け方まで合意済みにはならない。
彩は相続関係と遺言、亮は銀行と契約書の所在を調べ、文江は生活費と居住の希望をまとめることにした。担当を決めても、各人が判断し対応すべき権利と期限が消えるわけではない。
7日・3か月・4か月・10か月と、別の期限を確認する
| 手続 | 原則の期間 | 数え始める基準等 |
|---|---|---|
| 死亡届 | 7日以内 | 届出義務者が死亡の事実を知った日。国外死亡は別の期間。 |
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続開始があったことを知った時。 |
| 準確定申告・納税 | 4か月以内 | 相続が始まったと知った日の翌日。故人の所得税の申告などが必要かどうかを確認。 |
| 相続税申告・納税 | 10か月以内 | 相続が始まったと知った日の翌日。必要な人が対応。 |
| 遺留分侵害額請求 | 1年・10年 | 相続開始と侵害する贈与・遺贈を知った時から1年、開始から10年。 |
| 相続登記 | 3年以内 | 相続開始と、その不動産の取得を知った日等。経過措置も確認。 |
これは主な原則で、全員にすべての手続が必要という表ではない。税の休日の扱い、個別の知った時期、放棄の例外、申立てや通知の方法等を確認する。期間の数字だけで予定を作らず、実際の期限日を記録する。詳しくは相続手続の期限一覧で照らし合わせる。
期限の確認に使える一次資料:裁判所:承認・放棄の期間と伸長、国税庁:準確定申告、国税庁:相続税の申告と納税。
死亡届は、葬儀と戸籍のための手続
戸籍法86条は、届出義務者が死亡の事実を知った日から7日以内、国外で死亡した場合は知った日から3か月以内の届出を定める。死亡診断書又は死体検案書等を確認し、市区町村へ提出する。届出人の資格や提出先、火葬許可等は窓口や葬儀社に確認する。
役所の届出が済んだから、銀行、年金、保険や税務へ必要な連絡もすべて完了したとは限らない。制度ごとに停止・変更・請求の方法を調べる。葬式費用等の領収書も保管し、誰が支払い、誰の負担とするかを区別する。
3か月は、承認・放棄等を選ぶ熟慮期間
民法915条の期間内に、資産だけでなく借入れ、保証、未払金等も調べる。3か月後に借金が初めて発生するのではなく、原則として引き継ぐ権利と義務を確認したうえで、承認・放棄等を選ぶ制度だ。
相続放棄は家庭裁判所への申述(裁判所に自分の意思を申し出ること)が必要で、「自分は何も受け取らない」と家族内で決めることとは異なる。限定承認は、受け継いだ遺産の範囲でだけ、借金などを返す責任を負う制度で、相続人が複数なら全員で行う必要がある。税と清算の手続もあり、放棄と同じ選択肢と考えない。
調査が終わらないなら、期間内の熟慮期間伸長の申立てを検討する。回答待ちや家族の話合いだけで自動的に延びるわけではない。相続財産を売却・使用する行為は単純承認とみなされる場合があるため、放棄を検討中は処分の前に相談する。
借金の督促を後で受けた場合も、必ずそこから3か月を数え直せるわけではない。死亡と自分が相続人になったことを知った時期、資産を知っていたか、調査と処分の経過等を整理し、例外の適用を確認する。通知と封筒は到着日が分かる形で残す。
4か月は、故人の所得税の申告・納税
故人に事業、不動産、給与や年金等があれば、確定申告義務の有無を調べる。所得があれば必ず申告というわけではない。必要な場合は、原則として相続が始まったと知った日の翌日から4か月以内に準確定申告と納税をする。
その年の死亡日までの所得・必要経費、控除の資料を集める。前年分の申告が未了の場合も確認する。死亡後に相続人が払った医療費を、故人の医療費控除へ自動的に入れられるわけではない。
相続人が複数なら連署の方法を確認するが、全員の連署が得られなければ一切申告できないという制度ではない。各相続人が申告する場合の、他の相続人への申告内容の通知等を確認する。相続税の依頼に準確定申告も含まれるかは、税理士との契約で別に確かめる。
10か月は、相続税の申告と支払い
基礎控除は3,000万円+600万円×法定相続人(法律で相続人になると決められた人)の数を基本とする。死亡保険金、一定の生前贈与、債務等と評価を調べ、申告が必要か判断する。特例を使って税額がゼロになる場合も、配偶者軽減や小規模宅地等の特例のために申告が必要なことがある。
彩たちは、仮に相続人が文江・彩・亮の三人だけなら、基礎控除4,800万円という目安を持てる。ただし、自宅の売却見込額や通帳残高を足しただけで、課税価格が4,800万円以下と確定するわけではない。税金を計算するときの評価と加算・控除を別に確認する。
遺産分割が終わらなくても、申告義務と期限が自動的に止まるわけではない。未分割の財産は民法の相続分等で取得したものとして申告・納付する。単なる仮提出として納税を省く仕組みではなく、後日の修正申告(少なく申告した税額などを、自分で直す手続き)・更正の請求等を別に行う。
配偶者軽減等を後で使う場合は、当初の分割見込書、分割期限や取得者等の条件を確認する。調停中というだけで待たず、申告と支払資金を用意する。税の期限内に土地を売る必要がある場合は、分割・登記・売却に要する時間も検討する。
遺言と相続人を先に確かめ、必要な人を手続に含める
故人の出生から死亡までの連続した戸籍、除籍、改製原戸籍等と、相続人側の関係資料を調べる。前婚の子、認知した子、養子、代襲等によって必要な資料は変わる。最後の戸籍だけで全員が分かるとは限らない。
遺言は原本と保管先、方式を確認する。公正証書や法務局保管の自筆証書は検認不要だが、それ以外の自筆証書等は家庭裁判所の検認が必要になる。封印のある遺言は家裁で相続人等の立会いの下で開封し、勝手に開けない。
検認は遺言の状態を確認し証拠を保全する手続で、有効性を確定する判決ではない。開封してしまった場合も、それだけで自動的に遺言全体が無効になるとは限らない。原本と経過を保存して相談する。
遺言の対象外の財産等で協議が必要なら、権利のある相続人全員の合意と適切な代理を確認する。親と未成年の子が共に相続人になる利益相反、判断能力の低下や行方不明の人への対応も省略しない。協議の進め方を照らし合わせる。
財産調査は、所在・死亡日残高・現在の管理を分ける
- 不動産:所有不動産記録証明、所在地の名寄帳、固定資産税資料、登記と持分。
- 預貯金:通帳や郵便等、付番口座のある金融機関照会、各銀行の死亡日残高と取引履歴。
- 証券:会社の通知やほふりの開設先照会、各社の銘柄・株数・残高。
- 保険:契約と受取人、保険料負担者、固有の権利と税の対象の違い。
- 負債:契約、返済、保証、未払税等。信用情報の該当なしだけでゼロとしない。
証券の「特別口座」と税金を計算するときの「特定口座」は別の制度だ。銀行等の取引先と、税の口座区分を混同しない。氏名・住所の検索条件や照会範囲による漏れも補う。
説明用に、自宅の民事上の価額3,000万円、預金1,200万円、父の別口座への移動200万円が分かったとする。移動した200万円が同じ預金に含まれるなら二重計上しない。また、自宅3,000万円はそのまま生活費や納税に使える現金ではない。
文江の住まいと子らへの代償金(遺産を多く受け取る人から、ほかの相続人へ渡す調整のお金)を、資金表で検討する。

分割と名義変更は、税の申告とは別に実行する
協議では現物分割、代償分割(一人が家などを受け取り、ほかの相続人へ調整のお金を払う分け方)、売却して分ける換価分割、共有等を比較する。家を誰かが取得するなら評価と代償金、売るなら費用と税・売却時期を確認する。相続税評価額だけで合意する必要があるわけではなく、前提と資料を共有する。
遺産分割協議(遺産の分け方を決める相続人同士の話し合い)に一律の成立期限がないことと、放置しても影響がないことは違う。亡くなってから10年後の特別受益・寄与分の扱い、税や登記の期限等がある。合意できない場合は調停等を検討し、使い込みの返還責任等は民事訴訟の問題と分ける。
相続登記は、2024年4月1日から義務化されている。原則として相続開始とその不動産を取得したことを知った日から3年以内で、施行前の相続も対象となる。既に知っていた昔の相続は、原則2027年3月31日までの対応が必要だ。
分割未了のときは相続人申告登記で基本的な義務を果たす方法があるが、最終の所有権登記とは異なる。売却のための登記や、分割結果を反映する追加の義務を確認する。正当な理由のない義務違反には10万円以下の過料の規定もある。
遺留分侵害が疑われる場合は、金額確定や分割合意を待ち続けず、権利行使の意思と到達を記録する。遺留分侵害額請求の方法で、1年・10年と行使後のお金の支払いを求める権利の時効を分けて確認する。
費用は、実費・税・専門家報酬に分けて見積もる
戸籍、住民票、金融機関の証明等の取得費、登記の登録免許税等、税理士・司法書士・弁護士等への報酬は別の費目だ。全相続に一律の専門家料金があるわけではなく、依頼範囲と追加費用を見積書で確認する。
不動産の相続による所有権移転登記は、原則として固定資産税評価額を基に0.4%の登録免許税を計算する。課税標準が3,000万円で免税等がなければ12万円という例になる。土地の免税措置や端数処理、建物等の対象も別に照らし合わせる。売却見込額3,000万円と、課税標準3,000万円を同じ数字だから同一と思わない。
登記は司法書士、税の評価・申告は税理士、相続人同士の交渉・争いは弁護士等、目的ごとに依頼する。戸籍収集、準確定申告、照会、交渉、調停、申告や登記のどこまで含むかを確認する。費用だけでなく、期限内に何を仕上げる依頼なのかを明確にする。
家族の希望と、次の確認を同じ表へ書く
彩は期限と戸籍、亮は財産・負債の回答、文江は毎月の生活費と居住希望を記入することにした。自宅を残す案と売る案では、生活と現金の条件が違う。分け方の好みだけで結論を出さず、評価資料と支払可能性を見て話し合う。
借金の回答が未了なら放棄の期限を先に相談し、税務は未分割でも準備する。書類がすべてそろう前でも、分かっていること、照会中のこと、目前の期限を示せば相談できる。生前の準備も確認するなら相続対策の始め方を参照する。
保険・金融資産・デジタル・海外の関連ガイド
財産の種類ごとに、調べ方、引き継ぎの手続き、税金の計算、お金に換える方法を確かめる。海外の財産は、現地で必要な手続きも別に確認する。
目的に合う詳しい説明を探す(20記事)
- 生命保険金の相続税非課税枠|500万円×法定相続人と課税
- 死亡保険金と相続税|受取人・保険料負担者・非課税枠の判定
- 相続後の年金手続き|死亡手続き・未支給年金・遺族年金
- 海外資産の相続税|課税範囲・財産の評価・外国税額控除
- 死亡保険金の相続手続|契約の探し方・必要書類・請求期限と税金
- 暗号資産の相続税評価|死亡日価格・取引所・ウォレットの確認
- 相続した車の名義変更|登録車・軽自動車の書類、期限と売却の手順
- ゴルフ会員権の相続税評価|取引相場・預託金・プレー権の計算
- 相続した株式の名義変更|証券会社の探し方・必要書類・税金
- 亡くなった時の未収入金と相続税|給与・家賃・還付金・未支給年金
- ゴルフ会員権を相続する手続き|名義変更・売却・年会費・退会
- 相続のデジタル遺品|口座調査・写真の保存・サブスク解約の進め方
- 海外資産の相続手続き|財産調査・現地手続・日本の申告
- 暗号資産を相続したら|調査・移し替え・評価・相続税申告の手順
- デジタル遺品と遺言書|財産の指定・情報の残し方・亡くなった後の調査
- 海外在住の相続人がいる場合|相続税・署名証明・遺産分割の手続
- 外国人・海外居住者が相続人の場合|準拠法・必要書類・遺産分割
- 海外不動産の相続税評価|時価・為替TTB・外国税額控除
- 含み益のある上場株式を相続したら二重課税?取得費・売却税・特例
- NISAを相続したらどうなる?口座の移し替え・相続税・売却時の税金
手続き全体・期限・専門家費用の関連ガイド
亡くなった後に何をいつ誰が行うか決める。相続人・財産・個別手続の担当記事へ。
目的に合う詳しい説明を探す(12記事)
- 相続の弁護士費用|着手金・報酬金・実費と見積りの見方
- 相続手続きの期限一覧|3か月・4か月・10か月・1年・3年
- 相続手続きの必要書類一覧|戸籍・協議書・印鑑証明を手続別に整理
- 相続手続きの費用はいくら?戸籍・相続登記・税理士・弁護士の目安
- 相続は司法書士と弁護士のどちらに相談?登記・交渉の違い
- 相続の戸籍はどこまで必要?出生から死亡までの集め方と広域交付
- 遺産分割・相続登記の司法書士費用|報酬・税金・実費と見積りの比べ方
- 死亡届提出後に動き出す手続き、その全体像と期限
- 相続手続代行の費用|弁護士・司法書士・税理士・行政書士の範囲
- 相続手続きは自分でできる?期限・書類と専門家へ確認する範囲
- 相続対策は税理士と弁護士のどちらへ?税・遺言・分割の相談先と分担
- 法定相続情報一覧図の作り方|必要書類・申出・受取と再交付
死亡後の給付も、加入していた保険へ確認する
届け出や支払いだけでなく、受け取れる給付も確認したい。健康保険の埋葬料・埋葬費、国民健康保険や後期高齢者医療の葬祭費、未支給の高額療養費などは、それぞれ対象者・請求する人・必要書類が異なる。死亡届を出しただけで、すべての申請が終わるわけではない。
資格確認書、資格情報のお知らせ、勤務先や保険者からの通知で、亡くなった人の加入先を確認する。勤務先の健康保険なら協会けんぽ・健康保険組合等、国民健康保険なら市区町村、後期高齢者医療なら市区町村の窓口や広域連合へ、未申請の給付と申請期限を尋ねる。死亡届の後に確認する給付と手続へ整理した。
公的な入口:協会けんぽの埋葬料・埋葬費/高額療養費の申請。葬儀費用の家族間の負担は、葬儀費用は誰が払うかで別に確認する。
よくある質問
相続放棄の3か月はいつからか
原則として自己のために相続の開始があったことを知った時からだ。調査未了なら期限内の伸長申立てを検討する。処分等による単純承認も確認する。
遺産分割は10か月で終えなければならないか
分割成立の一律の期限ではないが、税の申告・納付は原則待てない。未分割時の申告、後日の特例や登記等を別に管理する。
相続税申告が必要かは何で判断するか
基礎控除と、評価・加算・控除を確認した課税価格等で判断する。特例を使って税額がゼロでも申告が必要な場合がある。
手続で見落としを防ぐにはどうするか
期限の期間を数え始める時点、相続人、遺言、財産と負債を一覧にする。未回答をゼロ扱いせず、担当と次の照会先を記録する。
専門家には資料が全部そろってから相談するか
期限や争いがあれば収集完了を待たない。既に取得した資料、未確認事項、死亡と知った時期、した処分を示して相談する。
本記事は一般的な情報である。実際の期限と対応は、亡くなった日、知った経過、財産と家族関係、適用法令から確認する。