相続対策ガイド
 相続サービスご案内
分筆は、一つの土地を登記上で二つ以上に分ける手続だ。費用は、測量や境界の確認にどんな作業が必要かで変わる。誰がどこを受け取るかを決める遺産分割とは、役割が違う。以下の架空の兄弟の例で、見積りの読み方を確かめよう。
兄の達郎は、実家の図面の真ん中に赤い線を引いた。「ここから奥を直樹の分にすれば、半分ずつだ」。弟の直樹は、図面を見てすぐにはうなずけなかった。道路に面しているのは手前で、奥は父が手入れしていた庭だ。
母はすでに亡くなり、父の土地と家を兄弟二人で引き継ぐ。達郎は家を残したい。直樹は、自分の暮らしに使えるお金を確保したい。庭を売ることが父を粗末にするように聞こえないかと、言葉も選んでいた。
分筆の見積りを取ると、測量、境界確認、登記という項目が並んだ。達郎は「線を一本引くだけで、そんなにかかるの?」と思った。だが、その線の位置が決まらないと、隣の土地との関係も、分けた後の使い道も定まらない。
報酬の目安「約46万円」は税別。調査条件を確かめる
日本土地家屋調査士会連合会の2025年度報酬アンケートでは、土地分筆登記の設問について、全国の報酬中央値が46万1,415円、平均値が48万2,028円となっている。報酬ガイドでは消費税別の金額であるため、46万円をそのまま支払総額と考えないようにしたい。
この金額は、二人の実家への見積りではない。例えば、材料も大きさも違う家の修理を、一つの平均額だけで発注できないのと同じだ。調査の条件と、自分の土地で必要になる作業を見比べるための数字として使う。
設問は、市街地の264㎡の宅地について、周囲の土地との筆界確認や測量など所定の作業を行う事例だ。隣接する土地の数、使える測量資料、境界標の状態などにも条件がある。面積だけを自分の土地と比べても、同じ金額にはならない。
土地家屋調査士の報酬は自由化されている。相場は見積りを読むための参考にはなるが、「この金額を超えたら高すぎる」という線引きには使えない。まずは自分の土地に必要な作業と、金額に含まれないものを確認する。
見積書は報酬・実費・税金を分けて読む
 図を大きく表示(別タブ)
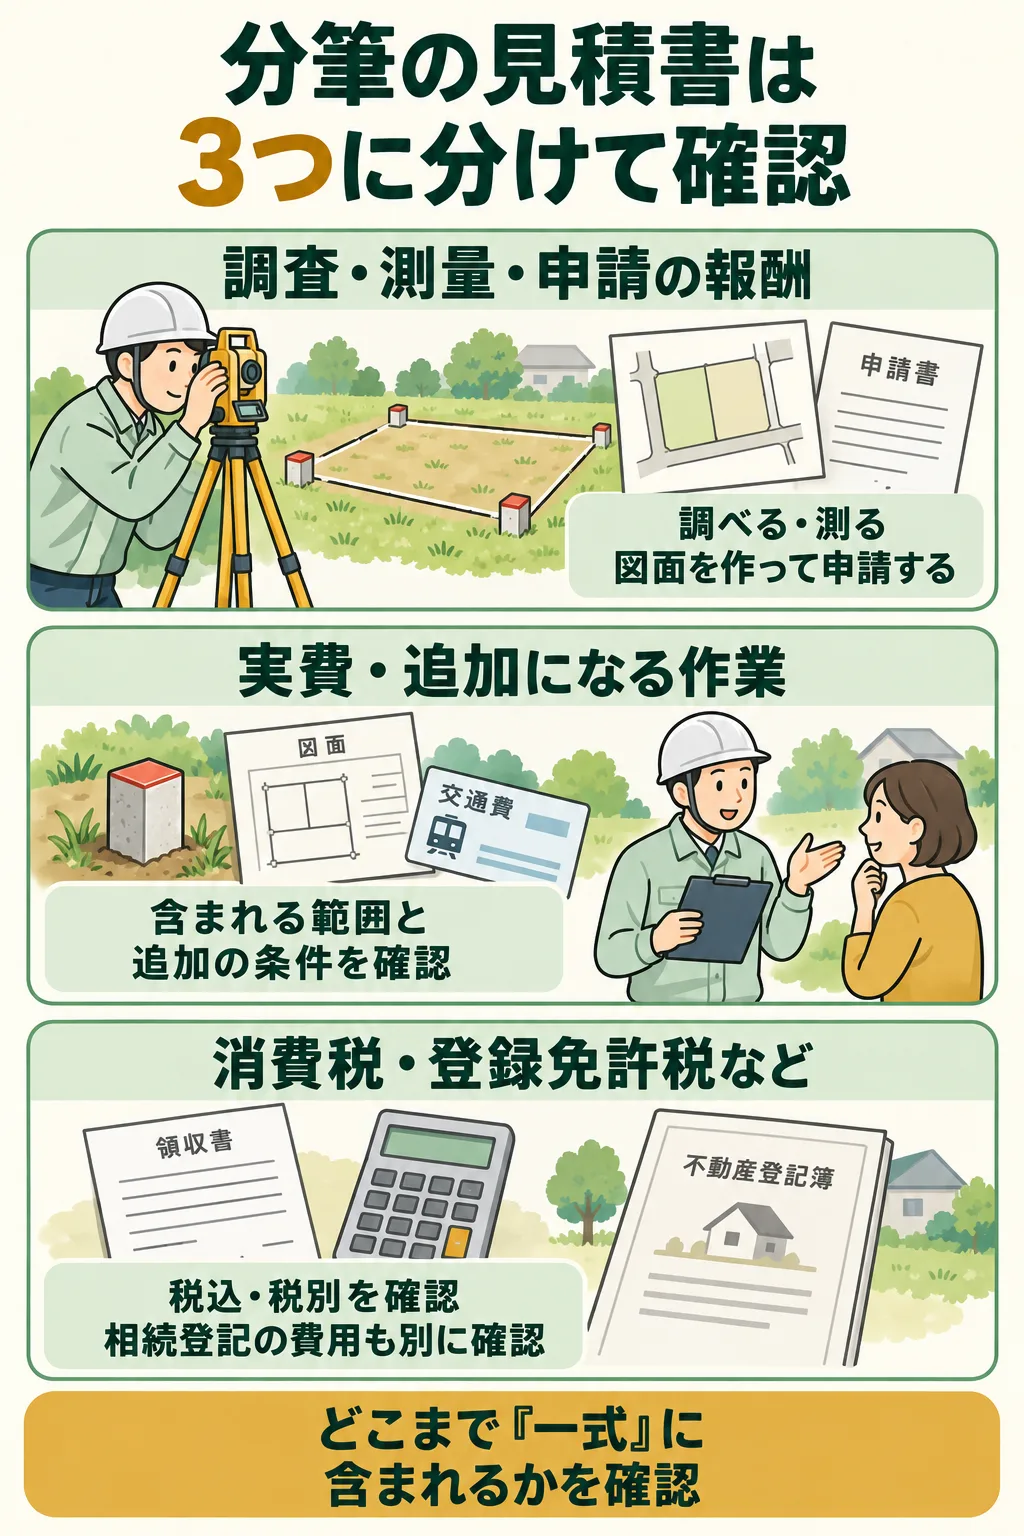
「約46万円」は所定の事例についての報酬の中央値で、個別の土地の支払総額ではない。作業の含まれる範囲が重なることもあるので、同じ項目を二重に足さない。
図の内容を文章で確認する
- 調査・測量・申請の報酬
資料と現地の調査、境界の確認、測量、図面作成、分筆登記の申請。どこまでが一式に含まれるかを確認する。
- 実費と追加になる作業
証明書・図面の取得や交通費など。境界標の設置、再測量、公共用地との確認等が追加になる条件も分けて聞く。
- 消費税・登録免許税など
報酬の税込・税別を確認する。分筆登記の税金と、その後に行う相続登記の税金・報酬は、同じ費用ではない。
調査と測量にかかる報酬
まず、登記事項や公図、地積測量図などの資料と、現地の土地の形・境界標を調べる。そのうえで、必要な測量、隣地所有者等との筆界確認、図面作成、分筆登記の申請へ進む。筆界は、登記上の土地と土地を区切る境界のことだ。
見積書の項目名やまとめ方は事務所によって違う。「測量一式」にどこまで含むかを聞いておく。
達郎が持っていたのは、父の古い書類に入っていた図面だった。現地へ行くと、境界の目印だと思っていた石が見つからない。父なら隣の家の事情を知っていたが、兄弟には分からないことがあった。
自分の敷地の外周がはっきりしないまま、その内側へ新しい線だけを引いても、正確に二つへ分けたことにはならない。まず何をどこまでの土地として測るかを確かめる。見積りにある調査や隣地との確認は、その線を後から誰でもたどれるようにするための作業でもある。
既存の図面が利用でき、境界も明確な土地と、古い公図しかなく境界標も見当たらない土地では、出発点が違う。現況を測っただけの図面で、すべての分筆登記に対応できるわけでもない。
追加になりやすい作業と実費
- 隣地所有者の調査、遠方の関係者との連絡や立会いの日程調整
- 道路や水路など、公共用地との境界確認に必要な手続
- 境界標の設置、現地の状況に応じた再測量
- 登記面積と実測面積の相違に伴う地積更正登記の検討
- 証明書・図面の取得、交通費などの実費
これらが必ず全部発生するわけではない。契約前に、通常料金に含む項目と、調査の結果によって追加する項目を分けて示してもらう。追加作業を行う前に、金額と理由の説明を受ける取り決めも役立つ。
分筆登記の登録免許税と、その後の相続登記
所有権の登記がある土地を分筆する場合、登録免許税は原則として分筆後の土地1筆につき1,000円だ。1筆を2筆にする例では2,000円となる。根拠は登録免許税法別表第一第1号(十三)イで、所有権の登記のない土地とは区別する。「表示に関する登記だから一切税金がかからない」とは言えない。
さらに、分筆した土地を各相続人の名義にする相続登記等は別の手続だ。司法書士への報酬や登録免許税、適用できる免税措置も別に確認する。土地家屋調査士の見積りだけで、相続手続全体の予算が出そろったとは限らない。
土地を二つにしても、共有はそのまま残る
「一筆」は、登記で一つの土地として扱うまとまりの単位だ。分筆は、その土地の記録を、二つなどに分けることになる。ただ、記録が二枚になっただけでは、名義人や持分を兄用・弟用へ勝手に振り分けてはくれない。
例えば、分筆前が兄弟各2分の1の共有なら、分筆後の東側の記録にも兄2分の1・弟2分の1、西側の記録にも兄2分の1・弟2分の1が残る。東側だけ兄のもの、西側だけ弟のものにするには、それに対応する分割の合意と権利の登記が必要なのだ。
さらに、達郎の赤い線が面積をちょうど半分にしていても、直樹が受け取る奥側の土地を同じように売れるとは限らない。道路へどう出るか、どんな建物を建てられるか、既存の家と線がぶつからないかで、使い道も価値も変わる。
直樹は「半分が嫌なんじゃない。奥だけをもらっても、使えるのか知りたい」と話した。達郎には、初めて弟が線の位置を気にする理由が分かった。面積の平等と、実際に引き継ぐ価値の平等は、同じとは限らないのである。
相続をきっかけに分けるなら、測量前に誰がどこを取得する予定かを整理する。土地の価値は面積だけで決まらず、道路への出入り、形、建物の位置などで差がつく。半分の面積に線を引いても、公平な分割になるとは限らない。
共有を残した場合との比較は、相続不動産の共有を解消する方法、家族の取得方法の整理は不動産を含む遺産分割も参考になる。

相続人の一人だけで分筆を進められるか
達郎が費用を全部払うと言っても、二人で持つ土地の区切りを、達郎の希望だけで確定してよいことにはならない。お金を出すことと、ほかの人の権利に関わる土地の記録を変える権限は、別だからだ。
共有地の分筆登記は、原則として共有者全員による申請が必要になる。費用を自分で出すからといって、ほかの相続人の意思を無視して好きな位置に分けることはできない。分筆は、単独でできる保存行為と同じ扱いではない。
ただし、亡くなった人の名義であることだけを理由に、分筆できないわけではない。遺産分割で取得する部分が決まっている場合などには、相続を証する情報を提供して、相続登記より先に分筆登記を行う方法もある。申請人は、協議の内容や実際の受け取る人に応じて確認する。
取得部分を具体的に定めた協議や調停(裁判所で調停委員を交えて話し合う手続き)があるのに、一部の人が登記に協力しない場合には、代位申請を検討できることもある。しかし、まだ分け方が決まっていない段階で、一人の希望を通す制度ではない。協議書・調停調書と図面を示して、登記の専門家や弁護士に確認したい。
日常の修理や管理の多数決との違いは、共有不動産の管理行為で整理している。
見積りの前に、分けた後の使い道を確かめる
費用をかけて分筆できても、片方の土地で予定した建築や売却ができなければ困る。接道、敷地の広さや形、既存建物との関係、自治体の制限、農地の許可や開発許可が関係するかを確認する。分筆登記ができることと、希望どおり建物を建てられることは別だ。
抵当権がある土地では、分筆だけで担保が消えるわけでもない。一方だけ売る予定なら、金融機関との調整も必要になる。境界に争いがあるときも、単に測量の日を決めれば終わるとは限らない。筆界特定は登記上の筆界を明らかにする制度で、所有権の範囲をめぐる争いまで自動的に解決するものではない。
分ける案が難しければ、一人が土地を取得してほかの人へ代償金(遺産を多く受け取る人から、ほかの相続人へ渡す調整のお金)を払う案や、全体を売って代金を分ける案も比較する。売却時の同意は共有不動産を売るときの同意、売却手続の流れは相続不動産の売却手続が参考になる。
費用の負担者と税務を、着手前に決めておく
相続人が立て替えた測量費を、自動的にほかの全員へ同じ割合で請求できるとは限らない。誰のために、どの範囲の作業を依頼するかを確認し、負担割合や精算時期を合意しておく。分筆後にそれぞれ別の土地を取得するなら、遺産分割の内容と一緒に整理する方が行き違いを減らせる。
「相続のために使ったのだから、測量代も相続税で引ける?」と直樹は聞いた。相続税の債務控除で差し引くのは、基本的には父が亡くなったときに残していた確実な支払義務などだ。父の死亡後、兄弟が新たに依頼した作業は、それと同じではない。
相続後に兄弟が新たに依頼した分筆・測量の費用は、通常、父が亡くなった時に負っていた支払義務ではない。そのため、相続税の債務控除にはできない。生前の契約で未払いの費用がある場合などは、事情が違う。
売却のための測量費を、売却益の税金の計算でどう扱うかは別に確認する。契約書と領収書を残し、税理士へ相談する。
相談には図面と「分けた後の希望」を持っていく
手元にある登記事項証明書、公図、地積測量図、境界確認書、遺言や遺産分割協議(遺産の分け方を決める相続人同士の話し合い)の案をまとめる。資料がすべてそろっていなくても、所在地と地番、現在の名義、隣地とのやり取り、建築や売却の予定を伝えれば、調べる順番を決めやすい。
測量や分筆の可否・見積りは土地家屋調査士、名義の登記は司法書士、分け方や協力をめぐる争いは弁護士、税務は税理士が主な相談先になる。費用だけでなく、分筆後に希望する利用ができるか、どこまで手続を引き受けてもらえるかを確認したい。
赤い線を決める前に、二人の使い道を同じ図面へ書く
兄弟は、測量を安く頼む方法だけを探すのをやめた。達郎は残したい家の位置を、直樹は売る場合に必要な条件を、図面へ書き足す。道路との関係や建築上の制限を確認し、無理のない分け方ができるかを先に調べることにした。
分筆する案が合わなければ、一人が土地を取得して代償金を払う案、全体を売って分ける案も比べる。その際は、税金や測量・登記などを引いた後に何が残るかも見る。
家を残したい気持ちと、お金として受け取りたい事情は、どちらか一方が正しいという話ではない。分筆の費用は、その二つの希望を、実際に使える土地と権利の記録へつなげるために何が必要かを知るところから考えよう。
公的資料・根拠
ほかにも確認する手続がある場合は、不動産の登記・分割・処分の関連ガイドから目的に合う説明を探せる。
よくある質問
分筆費用は税込46万円ですか
約46万円は2025年度の所定条件による報酬中央値で、税抜の金額だ。実費や追加作業、相続登記等を含む支払総額とは異なる。
分筆登記には登録免許税がかかりませんか
所有権の登記がある土地では、原則として分筆後の土地1筆につき1,000円がかかる。所有権の登記のない土地と区別して確認する。
分筆すれば兄弟それぞれの単独所有になりますか
分筆だけでは共有は解消しない。各土地を誰が受け取るかを決め、必要な権利の登記を行う。
父の名義のまま分筆できますか
相続を証する情報を提供して、相続登記前に分筆する方法もある。分割の内容と受け取る人に応じて申請人や資料を確認する。
相続後に払った測量費は相続税から控除できますか
相続後に相続人が依頼した測量費は、通常は亡くなった時の亡くなった人の債務ではなく、相続税の債務控除にはできない。生前の契約等がある場合は個別に確認する。
本記事は一般的な情報提供です。個別の対応は、亡くなった日、財産・家族関係の資料を示して弁護士・税理士等へ確認してください。