相続対策ガイド
 相続サービスご案内
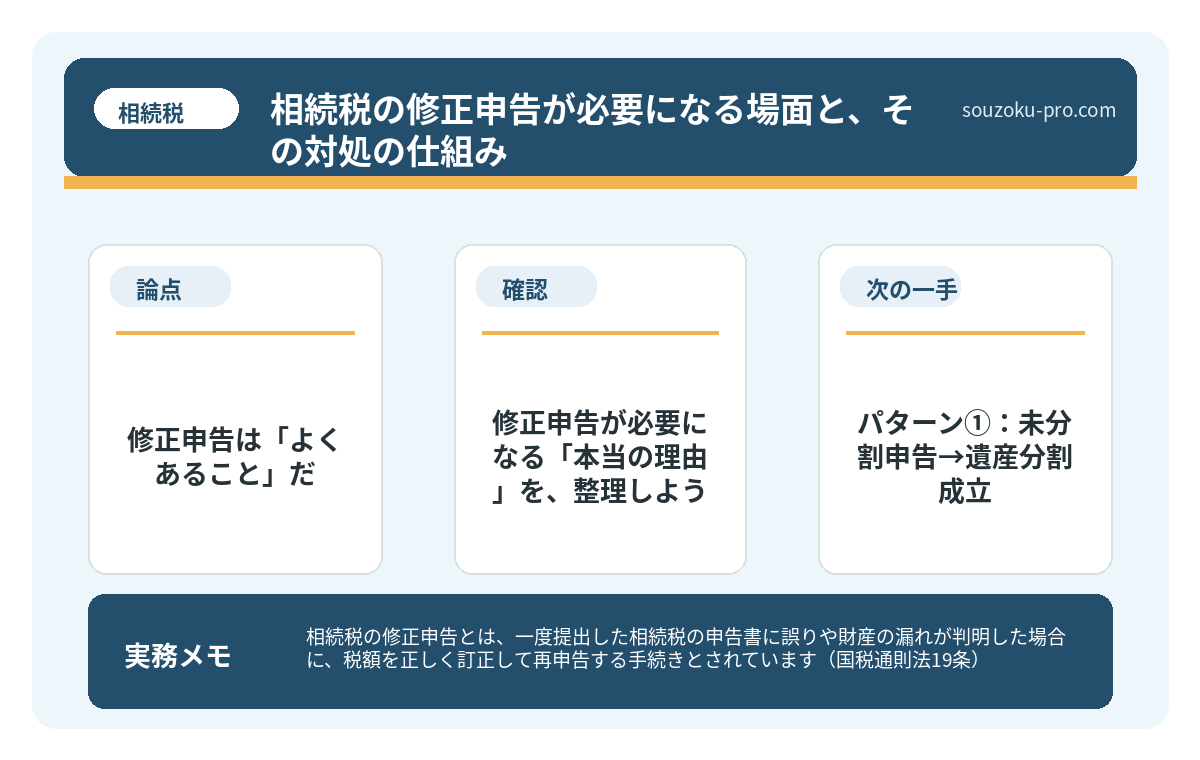
相続税の修正申告とは、一度提出した相続税の申告書に誤りや財産の漏れが判明した場合に、税額を正しく訂正して再申告する手続きとされています(国税通則法19条)。
結論から言うと、修正申告は「申告が終わって一安心」の後に発動する第二ラウンドであり、未分割申告後の遺産分割成立や財産の計上漏れが主な発生原因となる可能性があります。早めに発生原因を把握しておくことで、追加税額や加算税を最小限に抑えられる可能性があります。
相続税の申告書を、ようやく税務署に提出した。その瞬間、肩の荷が下りる感覚。「終わった」という解放感。深夜まで格闘した書類の山が、ついに一枚の申告書に結晶した達成感。
──が。
その「終わった」は、時として、単なる「第一ラウンドの終了」に過ぎないことがある。

申告したのに、また手続きが必要なんて聞いてなかったぞ……。
これが、「相続税の修正申告」という名の第二ラウンドである。
で、結論から言うと。修正申告は「よくあること」だ
「修正申告」という言葉を聞いて、条件反射的に「何か悪いことをしてしまった」と青ざめる方がいる。しかし落ち着いていただきたい。修正申告とは、申告後に税額が増える方向で訂正する手続きのことであり(国税通則法19条)、決して「失敗の烙印」ではない。
で、結論から言うと、相続税の修正申告が発生する場面は、主に二つのパターンに絞られる。
- 遺産分割が申告期限に間に合わず「未分割申告」をした後、遺産分割が成立した場合
- 申告後に財産の計上漏れや評価の誤りが発覚した場合
前者では、相続税法55条により、未分割財産を民法上の相続分等に従って取得したものとして課税価格を計算し、期限内に申告する。これは単なる「仮の申告」ではない。分割成立後に税額が減る人は更正の請求、増える人は修正申告が問題となるが、後述のとおり、全員が必ず一斉に申告をやり直す仕組みではない。
相続税申告を自分でする方法|向くケース・必要書類・10か月期限
預金の残高は分かった。実家の評価資料も届いた。それでも申告書を前にすると、この財…
修正申告が必要になる「本当の理由」を、整理しよう
ここが肝心だ。修正申告の発生原因を知っておくだけで、備えの精度がまるで変わってくる。具体的な「修正申告が発生しやすいシナリオ」を並べると、こうなる。
パターン①:未分割申告→遺産分割成立
申告期限までに遺産分割協議が整わなかった場合、相続税法55条に従って未分割財産の課税価格を計算し、期限内に申告する。分割成立後、税額が減る相続人は、原則として分割を知った日の翌日から4か月以内に更正の請求ができる(相続税法32条)。税額が増える相続人は修正申告ができる(同法31条)が、他の相続人から更正の請求がなければ直ちに提出義務が生じないと解される場面もある。配偶者の税額軽減や小規模宅地等の特例を後から適用する場合は、申告時の「申告期限後3年以内の分割見込書」など所定の手続も確認する。
パターン②:財産の計上漏れ・評価の見直し
申告後に預金・証券口座の計上漏れや土地評価の誤りが判明し、税額が増えるなら修正申告を行う。過少申告加算税は、調査通知前に自主修正すれば原則としてかからない。調査通知後でも更正を予知する前なら原則5%(一定の超過部分は10%)、更正を予知した後は原則10%(一定の超過部分は15%)となるため、「自主修正なら少し軽くなる」と一括りにしないことが重要だ(国税通則法65条)。
パターン③:相続人の変動
これは意外な盲点だ。相続放棄(民法938条・家庭裁判所への申述が必要)や認知によって相続人の構成が変わると、法定相続分も変動する。結果として、当初申告した税額と乖離が生まれ、修正申告が必要になる場合がある。
相続税申告の必要書類を揃えられなかった家族の末路
相続税申告の必要書類とは、被相続人の死亡後10ヶ月以内に税務署へ提出する相続税申…
修正申告と「更正の請求」、どちらを使うかの判断基準
ここで、「修正申告」と「更正の請求」という二つの方向性が登場する。この二つ、似ているようで、方向が正反対の手続きだ。
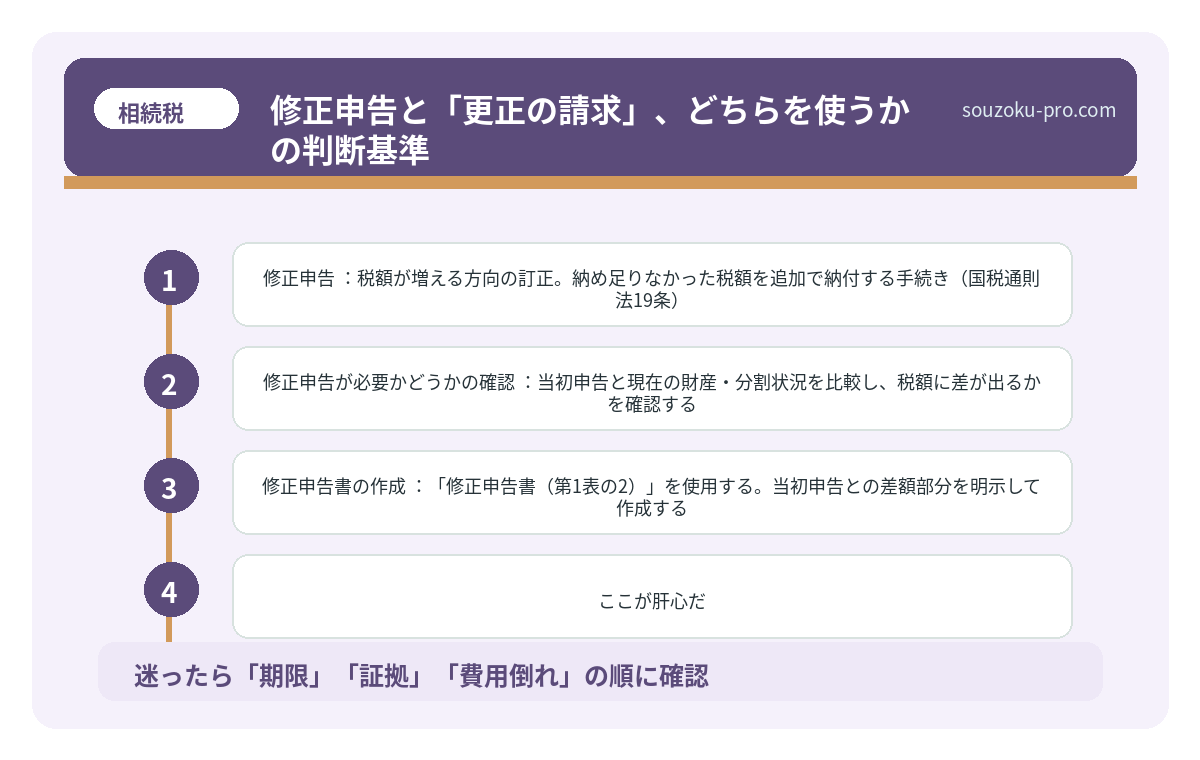
- 修正申告:税額が増える方向の訂正。納め足りなかった税額を追加で納付する手続き(国税通則法19条)。
- 更正の請求:税額が減る方向の訂正。払い過ぎた税額の還付を求める手続き(国税通則法23条、相続税法32条)。原則として申告期限から5年以内が請求期限とされているが、遺産分割が成立したことを事由とする更正の請求は、分割が成立した日の翌日から4ヶ月以内という別の期限が設定されている場合があるため、期限の確認が必要だ。
つまり、遺産分割が成立した後に「自分の取得財産が当初の申告より増えた」なら修正申告、「減った」なら更正の請求、ということになる。この判断を間違えると、期限を逃す可能性があるので要注意だ。
相続手続きの流れと期限|死亡後7日・3ヶ月・4ヶ月・10ヶ月の順番
相続手続きの流れとは、被相続人の死亡後に発生する一連の法的・税務的手続きの総称で…
修正申告、実際の動き方。読者が自分で動けるステップ
「では、修正申告が必要になったとき、具体的にどう動けばいいのか。」これだ。順を追って整理しよう。

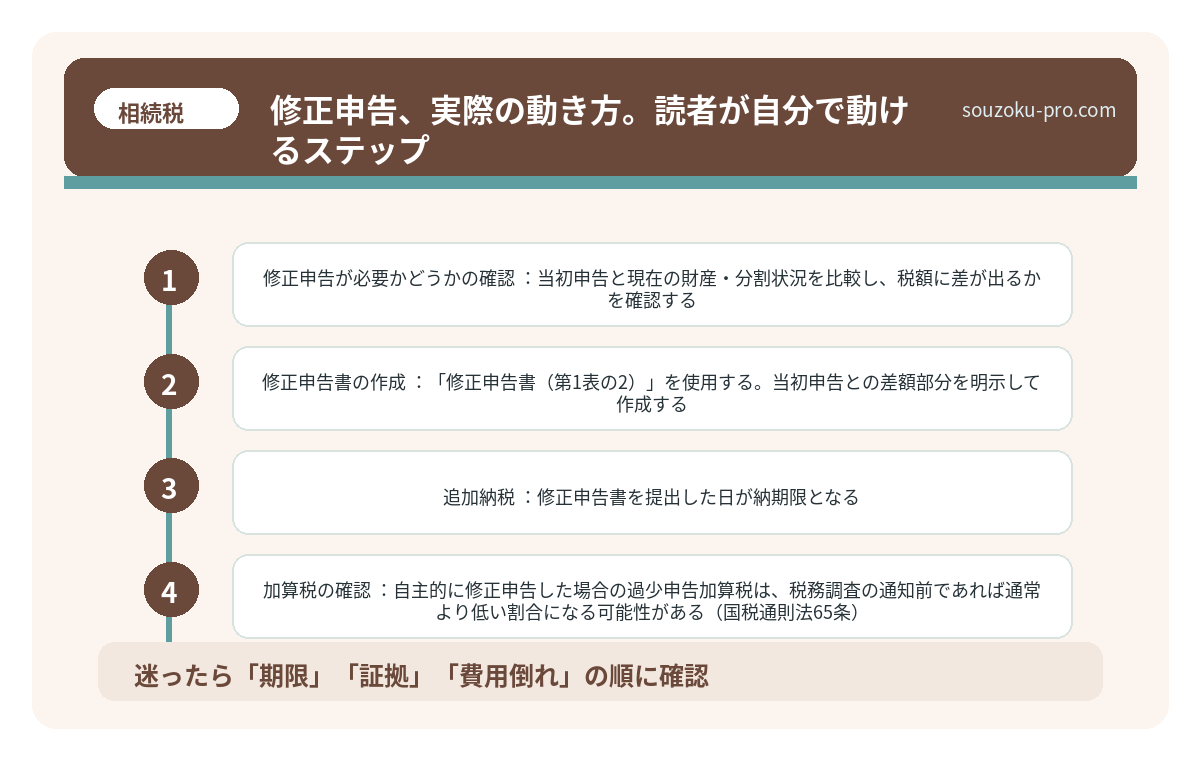
- 修正申告が必要かどうかの確認:当初申告と現在の財産・分割状況を比較し、税額に差が出るかを確認する。
- 修正申告書の作成:「修正申告書(第1表の2)」を使用する。当初申告との差額部分を明示して作成する。
- 追加納税:修正申告書を提出した日が納期限となる。延滞税が発生している可能性があるため(国税通則法60条)、早めの対応が税額を抑えることにつながる場合がある。
- 加算税の確認:調査通知前の自主修正なら過少申告加算税は原則かからない。通知後・更正予知前、予知後では税率が異なるため、通知の有無と時点を確認する(国税通則法65条)。
期限は、訂正理由ごとに分けて確認する。通常の更正の請求は原則として法定申告期限から5年以内だが、遺産分割を理由とする相続税法32条の更正の請求は原則4か月以内である。一方、未分割申告後に取得額が増えた人の相続税法31条の修正申告には、通常の申告誤りと同じ意味で「分割後4か月」や一律の「5年」という提出期限が置かれているわけではない。修正申告、更正の請求、税務署の更正可能期間を混同しないことが重要だ。
関連記事として、こちらも参考になります。
相続税の申告期限は10か月|未分割・期限後申告・延長の扱い
「次の日曜日に、もう一度話そう」 遺産の話合いがまとまらないとき、この一言でいっ…
よくある質問
修正申告をすると、必ず税務調査が入りますか
修正申告の提出自体が直接的に税務調査を誘発するわけではないとされています。ただし、修正申告の内容や申告後の申告内容によっては、税務署が確認を行う場合があります。税務調査の有無は個別の状況によって異なります。
未分割申告後、遺産分割がまとまらない場合はどうなりますか
遺産分割協議に法定の完了期限はありませんが、配偶者の税額軽減(相続税法19条の2)や小規模宅地等の特例(租税特別措置法69条の4)を適用したい場合は、申告時に「申告期限後3年以内の分割見込書」を提出しておく必要があるとされています。この書類の提出がないと、後から特例が適用できない可能性があります。
修正申告と更正の請求の期限はそれぞれいつですか
通常の更正の請求は原則として法定申告期限から5年以内です(国税通則法23条)。遺産分割を理由とする相続税法32条の更正の請求は、原則として分割を知った日の翌日から4か月以内です。税額が増える場合の修正申告は原因により扱いが異なり、未分割申告後の分割について一律に「5年以内」や「4か月以内」とは整理できません。
修正申告をする前に、税務調査の通知が来てしまいました。どうなりますか
調査通知前に自主修正すれば過少申告加算税は原則かかりません。調査通知後でも更正を予知する前なら原則5%(一定の超過部分は10%)、更正を予知した後は原則10%(一定の超過部分は15%)です。通知日、指摘内容、修正を決めた経緯を整理してください(国税通則法65条)。
相続税の修正申告は、相続人全員でやる必要がありますか
相続税の申告は相続人それぞれが行うものとされており、修正申告も税額が変わった相続人が個別に提出する形が基本とされています(相続税法27条)。ただし、遺産分割の成立を受けた修正申告・更正の請求は、相続人間の分割内容と整合させる必要があるため、実務上は関係する相続人全員の状況を確認しながら進めることが多いとされています。
手続きが終わり、修正申告書を提出した後。「一度出した申告書が、ちゃんと正しい数字に直せた」という感覚は、意外なほど清々しい。修正申告は「やり直し」ではなく「仕上げ」だ、と思えるくらいに。

最初から全部完璧にしようとしなくていいんだな。直せる仕組みがあると知っただけで、だいぶ楽になった。
けっこう大事な知識です、修正申告の仕組み。伝わりましたかね。
根拠となる法令・公的資料
n
- n
- e-Gov法令検索「相続税法」(31条・32条・55条)
- e-Gov法令検索「国税通則法」(19条・23条・65条・70条)
- 国税庁「相続財産が分割されていないときの申告」
- 国税庁「相続税及び贈与税の更正の請求手続」
- 国税庁「確定申告を間違えたとき」(修正申告と過少申告加算税)
n
n
n
n
n
nn
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。