相続対策ガイド
 相続サービスご案内
亡くなった人の借金は、信用情報だけでなく、通帳・郵便・契約・事業の資料を組み合わせて調べる。調査中でも、相続放棄を選べる期間が自動で止まるわけではない。調べる作業と期限の確認を、一緒に進めることが大切だ。
ここからは、父を亡くした娘の麻衣と母の節子をめぐる架空の例である。実際の相談を紹介したものではない。
麻衣は、父の通帳をめくっていた。同じ会社へ毎月お金が引き落とされている。母に聞くと「車の支払いじゃないの」と言う。しかし、車は何年も前に手放したはずだった。机の引出しから出てきたのは、父の名前がある古い封筒だけ。契約書は見つからない。
節子は、「あの人が借金を隠すわけがない」と言った。麻衣も、父を疑いたいのではなかった。ただ、預金を受け取った後に知らない借金の請求が来たら、母の暮らしまで変わってしまう。何もなかったと確かめるためにも、調べなければならなかった。
相続で引き継ぐものには、預金や家だけでなく、原則として借金の返済義務も含まれる。お金の入った箱だけ受け取り、請求書の入った箱を見なかったことにはできない。財産も借金も引き継がない「相続放棄」という選択はあるが、家庭裁判所での手続と期間を確かめる必要がある。
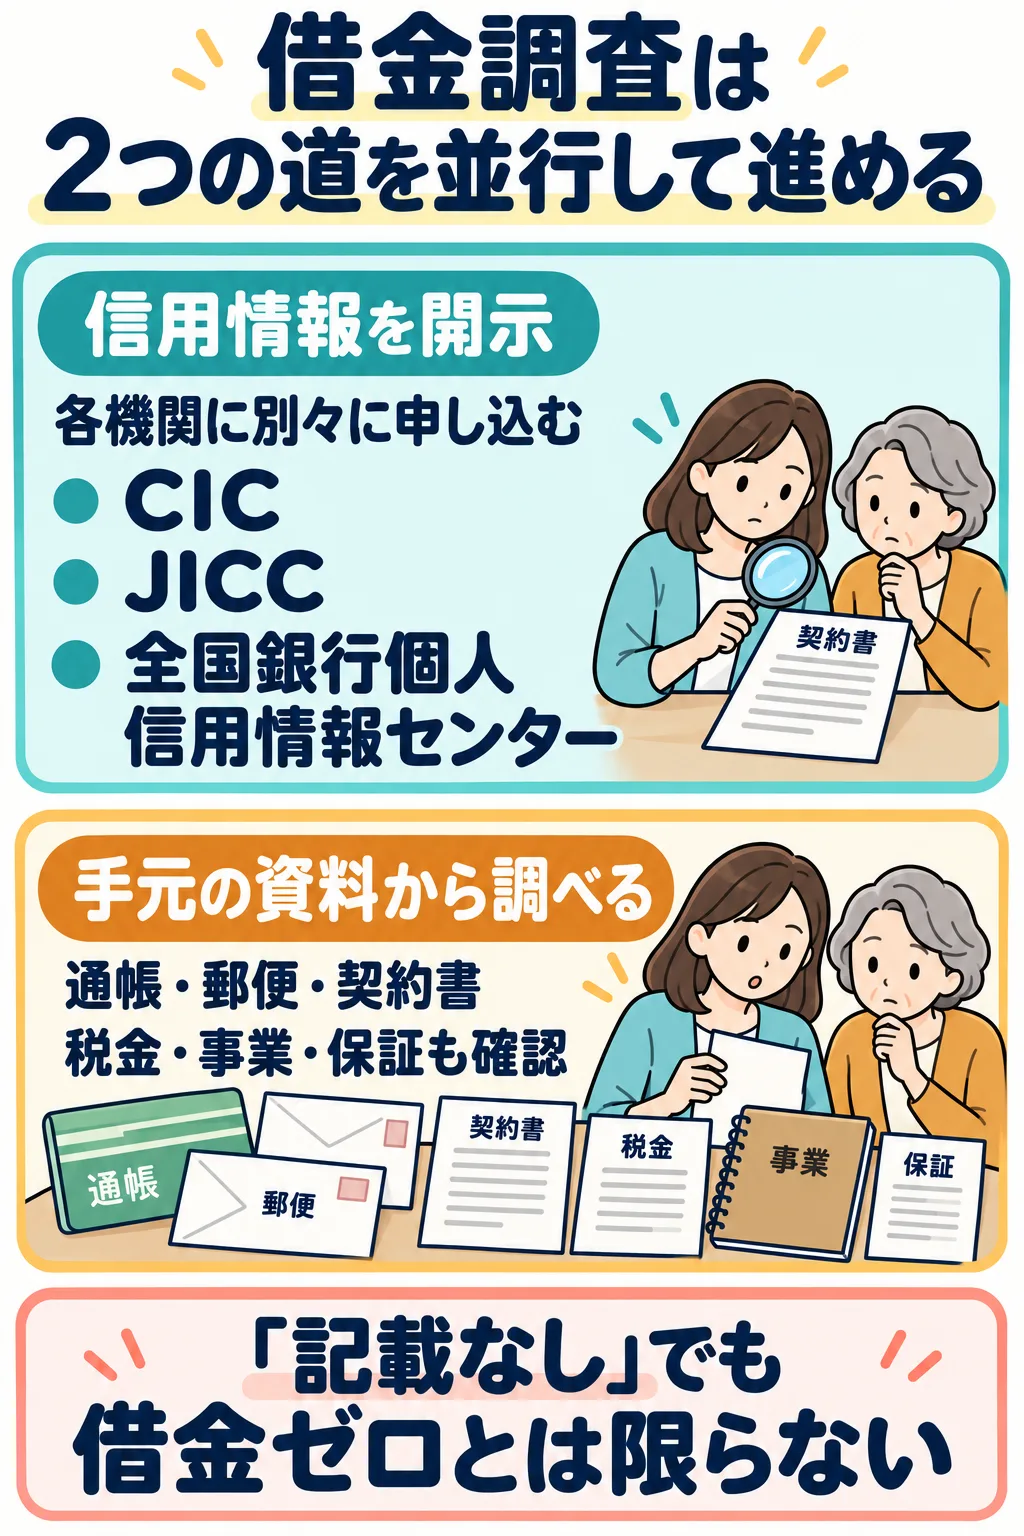
借金調査は、信用情報と手元の資料を並行して調べる
 図を大きく表示(別タブ)
信用情報に記載がなくても、登録されていない借金や、死亡を理由に情報が削除された借金があり得る。信用情報の回答を待っていても、相続放棄を判断する期間は自動で止まらない。
その期間は原則として、自分のために相続の開始があったことを知った時から3か月だ。調査が間に合いそうになければ、期限が来る前に、家庭裁判所へ期間を延ばす申立てを検討する。
図の内容を文章で確認する
- 信用情報は機関ごとに確認
CIC・JICC・全国銀行個人信用情報センターには、それぞれの死亡者についての手続で申し込む。一つの開示ですべての機関の情報がそろうわけではない。
- 手元の資料と相手先への確認も進める
通帳の引落し、郵便、契約書や事業の帳簿から調べる。税金、個人間の借入れ、保証なども確認し、契約先へ残高や内容を照会する。
- 未確認をゼロとして扱わない
麻衣と節子は、回答待ちや残高未確認の欄を残して調査を進める。記載がないという結果だけで、借金がないと決めない。
最初に、分かっている金融機関、契約、請求先を一覧にする。返済の引落しや送金があれば、相手先と契約内容を確かめる。故人宛ての郵便、督促状、契約書、確定申告書や決算書にも手掛かりがある。
調べた結果は、「債務なし」「回答待ち」「契約はあるが残高未確認」を区別して記録する。返事が来ていない欄を、借金がないものとして集計しないことが大切だ。
麻衣は、借金の情報が集まる「信用情報機関」があると知り、そこへ聞けば全部分かると思った。節子も、それなら父の引出しをこれ以上探さずに済む、と少し安心した。
信用情報は、すべての借金が載る全国共通の一覧表ではない。機関ごとに、登録する会社や情報の範囲が違う。ある機関に記載がなくても、ほかの会社や知人から借りていない証明にはならない。必要な機関への照会と、手元の資料の調査を続ける。
信用情報3機関は、それぞれの開示手続を確認する
| 機関 | 主な確認対象 | 亡くなった人の開示 |
|---|---|---|
| CIC | 加盟するクレジット会社・信販会社等の登録情報 | 法定相続人による手続が案内されている |
| JICC | 加盟する貸金業者・金融機関等の登録情報 | 法定相続人または2親等以内の血族による郵送手続が案内されている |
| 全国銀行個人信用情報センター | 加盟する銀行等の借入れ・支払状況等 | 法定相続人やその法定代理人による手続が案内されている |
加盟する会社や登録対象は機関ごとに異なる。他の機関と情報を交流していても、一つの本人開示で他機関の全情報までまとめて確認できるわけではない。必要な機関へ、それぞれ申し込む。
死亡した人の情報を調べるときは、生存する本人向けのスマートフォン開示と同じ手続が使えると思い込まない。各機関の「亡くなった方」「法定相続人」等の案内から申込書を選ぶ。
機関ごとに異なる、申請できる人と必要書類
CICは、法定相続人による死亡者の情報開示を案内し、郵送手続のページへ誘導している。申込者の本人確認、故人の死亡と相続関係を証明する資料など、案内に沿って準備する。
JICCの詳細な手続案内では、法定相続人に加え、2親等以内の血族も対象とされている。「父・母・配偶者・子」に関するFAQの見出しだけで申請範囲を限定しないことが大切だ。本人確認書類、相続関係等が分かる資料、死亡を証明する資料、専用申込書、手数料を確認する。法定相続情報一覧図を使える場面もある。
全国銀行個人信用情報センターでは、法定相続人用と、その法定代理人用の申込書が分かれている。先順位者の放棄によって相続人になった場合には、放棄を証する資料も必要になる。法定相続情報一覧図の提出によって、必要書類の扱いが変わる場合もあるため、最新版の案内で確認する。
本人確認書類の発行期限、原本か写しか、送付先、手数料の支払方法は3機関で同じとは限らない。一度そろえた書類をそのまま使い回せると考えず、申込先ごとに点検する。
一つ目の開示結果が届いたとき、麻衣は胸をなで下ろした。心配していたほどの契約は見当たらなかった。「やっぱり、お父さんは大丈夫だったでしょう」と母が言う。麻衣もそう言いたかった。けれど、あの引落しの理由は、まだ確かめられていなかった。
「ここには記載がない」と「どこにも借金がない」は違う。たとえば、父が知人から直接借りたお金は、その知人との契約や送金記録を確かめなければ見つからないことがある。回答待ちの機関と、父の手元の資料を、引き続き調べる必要があった。
記載がなくても、借金がないとは断定できない
信用情報に載るのは、その機関が取り扱う登録情報だ。個人間の借入れ、税金や社会保険料の滞納、未払家賃、事業上の買掛金、登録されていない保証債務などは、別の資料から調べる必要がある。
さらに、全国銀行個人信用情報センターは、加盟金融機関から借入れがあっても、死亡を理由に情報が削除され、開示結果に掲載されない場合があると注意を示している。したがって、記載なしという結果を、借金が存在しない証明として扱うことはできない。
故人が使っていた氏名、住所、電話番号なども、各機関の案内に従ってできる限り確認する。開示の対象とした情報を記録しておくと、後から別の契約が見つかった場合にも調査経過を説明しやすい。
信用情報以外で確認したい資料
特に見落としたくないのが「保証」だ。父が知人の借金について「その人が返せないときは自分が払う」と約束していたら、父自身の借入れがなくても、支払いの問題が起こり得る。知人がきちんと返している間は、父の通帳にも毎月の返済は現れないことがある。保証の種類や契約内容によって違いがあるので、契約書と債権者(お金の支払いなどを求める権利がある人)への確認が必要になる。
- 通帳・カード明細:返済や定期送金の相手先と契約を確認する。
- 郵便・契約書:借入れ、保証、未払代金、賃貸借等の資料を探す。
- 不動産登記:抵当権・根抵当権の債権者を手掛かりに照会する。
- 納税通知・事業資料:税金、社会保険料、取引先への未払金を確認する。
- 関係者への照会:金融機関、取引先、顧問税理士などに必要な範囲で確認する。
抵当権の登記が残っていても、返済済みで抹消だけがされていない場合がある。反対に、担保登記がなくても無担保の借入れや保証債務はあり得る。登記だけで残高を決めず、契約先へ確認する。
父が会社や知人の借金を保証していても、本来返す人が返済を続けている間は、家族に請求が来ないこともある。事業の資料や保証契約書を調べ、請求がないという理由だけで調査から外さない。

3か月以内に調査が終わらない見込みなら
なぜ、判断のための期間があるのだろう。家族が亡くなった直後には、預金も借金も分からないことがある。そのまますぐ「全部引き継ぐか、引き継がないか」を決めるのは難しい。そこで、調べて考える期間が設けられている。それが「熟慮期間」で、「熟慮」は、よく調べて考えるという意味だ。
一方、いつまでも選択が決まらないと、お金を貸した人なども、誰に支払いを求めればよいか分からない状態が続く。考える時間を確保しながら、権利関係をいつまでも宙に浮かせないため、原則3か月という区切りがある。調べ終わった日を自由に締切にできる制度ではない。
民法915条の熟慮期間は、原則として自分のために相続の開始があったことを知った時から3か月だ。信用情報の開示を申し込んだことや、金融機関へ照会したことだけでは、期間は止まらない。
回答を待っていて判断できない場合は、期間の満了前に家庭裁判所へ熟慮期間の伸長を申し立てることを検討する。調査先、申込日、回答予定、まだ不明な財産をまとめておく。伸長が必ず認められるわけではないため、期限の直前まで何もせずに待たないようにする。
後から借金が判明した場合にも、その日から必ず3か月を数え直せるわけではない。その判断では、財産が全くないと信じたことや、調査を期待することが非常に難しかった事情、相当な理由等を確認する。詳しくは後から借金や保証債務の請求が来た場合の対応を参照できる。
麻衣は、調査表に回答予定を書き込んだ。三つの機関へ申し込むだけでなく、返事を読んで、まだ不明な引落しの相手へ聞く時間も必要だった。「全部分かってから期限を考える」では、間に合わないかもしれない。
母と麻衣は、亡くなった日、相続の開始を知った日、申込みの日、返事が来る予定の日を、一枚に並べた。回答が間に合わない見込みなら、期限が来る前に期間を延ばす申立てを検討する。書類が全部そろうのを待つより、未回答のものをそのまま見せる方が、いま必要な対応を判断しやすい。
調査のための確認と、財産の処分を分ける
財産を調べることと、その財産を使うことは別だ。相続放棄を検討している間に、預金を生活費に使ったり、車を売って分配したりすると、民法921条の法定単純承認が問題となる可能性がある。
保存のための行為などには例外があるが、自己判断で換金や弁済(借金などの支払い義務を果たすこと)を進める前に、目的と方法を確認する。借金がないと思って放棄した後に財産が出てきた場合にも、自由に撤回はできない。相続放棄の撤回・取消しと、受理後の手続きを区別して確認する。
判明した借金と、まだ分からないものを分ける
その後、毎月の引落しが何の契約かは確認できた。しかし、机から出てきた別の封筒については、まだ照会の返事を待っている。麻衣は、調査表のその欄を空白にせず、「回答待ち」と書いた。
節子は初め、借金を調べることが、夫を悪く言うことのように感じていた。けれど、分かったことと、まだ分からないことを分けて見せてもらううちに、娘が何を心配しているのか理解できた。父の人柄を決める話と、残された家族が何を引き継ぐかを確かめる話は、同じではなかった。
弁護士へ相談するときも、判明した金額だけでなく、相続の開始を知った日、照会中の相手、返事の予定、すでに使ったり処分したりした財産があるかを伝える。相続放棄は、借金だけを外す手続ではなく、原則として財産を引き継ぐ立場全体を離れる選択だ。調査表は、その選択を、焦りや推測だけで決めないための手掛かりになる。
公式の手続案内
- CIC「亡くなった父の情報開示」
- JICC「二親等以内の血族・法定相続人等による開示」(関連FAQ)
- 全国銀行個人信用情報センター「郵送による開示」の法定相続人欄(開示制度の案内)
- 民法915条・921条、裁判所「相続の放棄の申述」
- 期限後の相続放棄の扱い
未払税・事業債務・保証と担保も、信用情報の外で調べる
税金や社会保険料、事業の仕入代金、未払家賃・医療費、親族からの借入れなどは、信用情報機関の開示だけですべて分かるとは限らない。郵便、請求書、帳簿、申告書、口座引落し等を照らし合わせる。
保証では、誰のどの債務を、どの範囲で保証していたか、契約書と債権者への照会を確認する。主債務者の残額や返済状況と、不動産の担保を区別する。財産評価が借金を上回っても、期限までに使える現金が足りるとは限らないため、未確認事項を残して承認・限定承認・放棄を検討する。
あわせて確認する手続と資料
ほかにも確認する手続がある場合は、相続放棄・債務の関連ガイドから目的に合う説明を探せる。
よくある質問
信用情報を取れば借金は全部分かる?
すべては分からない。個人間借入れ、税金、事業上の未払金、登録されない保証債務なども調べる必要がある。死亡によって登録情報が削除される場合もある。
JICCは子ども以外も開示できる?
現行の詳細案内では、法定相続人または2親等以内の血族が対象とされている。必要な本人確認・相続関係等の資料は、死亡者についての郵送手続案内で確認する。
一つの機関で3機関分の情報を開示できる?
各機関の本人開示は、その機関の登録情報を確認する手続だ。必要な情報について、それぞれの機関へ申し込む。
調査中なら相続放棄の期限は止まる?
自動では止まらない。期間内に判断できない場合は、満了前に家庭裁判所へ熟慮期間の伸長を申し立てることを検討する。
抵当権がなければ借金はない?
無担保の借入れや保証債務もあるため、登記だけでは判断できない。反対に、登記が残っていても返済済みの場合があるので、契約先に残高を確認する。
本記事は一般的な情報提供です。個別の期限や必要な手続は、相続の経緯と資料を示して管轄窓口や専門家へ確認してください。