相続対策ガイド
 相続サービスご案内
不動産の相続では、財産と権利を調べ、受け取る人と方法を確かめてから登記へ進む。税金の申告や相続放棄の期限は、最初から並行して確認する。遺言に沿って進める場合もあり、必ず分割協議をするとは限らない。
父が亡くなり、長女の奈々は父と暮らしていた実家へ住み続けたいと考えた。弟の誠也は別の場所で暮らし、できれば売って現金で分けたい。二人が登記事項証明書を取ると、父の名前のほかに抵当権の記載も残っていた。分け方を決める前に、確認することがありそうだ。
ここからは、不動産の相続を進める架空の姉弟の話だ。人物と金額は、説明のためのものである。
まず、どんな財産があり、誰がどの権利を持つかを調べる。次に、誰がどう受け取るかを整理し、必要な登記をする。有効な遺言に沿って進められる場合もあるので、必ず全員で分け方を話し合うとは限らない。
不動産は預金のように数字だけを分けても、住まいや管理の問題が残る。登記は取得した権利を公に示すため、税の評価は申告のため、査定は売却見込みを知るために使う。奈々と誠也は、同じ家の話でも、何を確認する数字や手続なのかを分けることにした。
不動産の調査、受け取る人の確認、登記を順に進める
奈々と誠也が確かめることを、三つに分けて見る。
 図を大きく表示(別タブ)
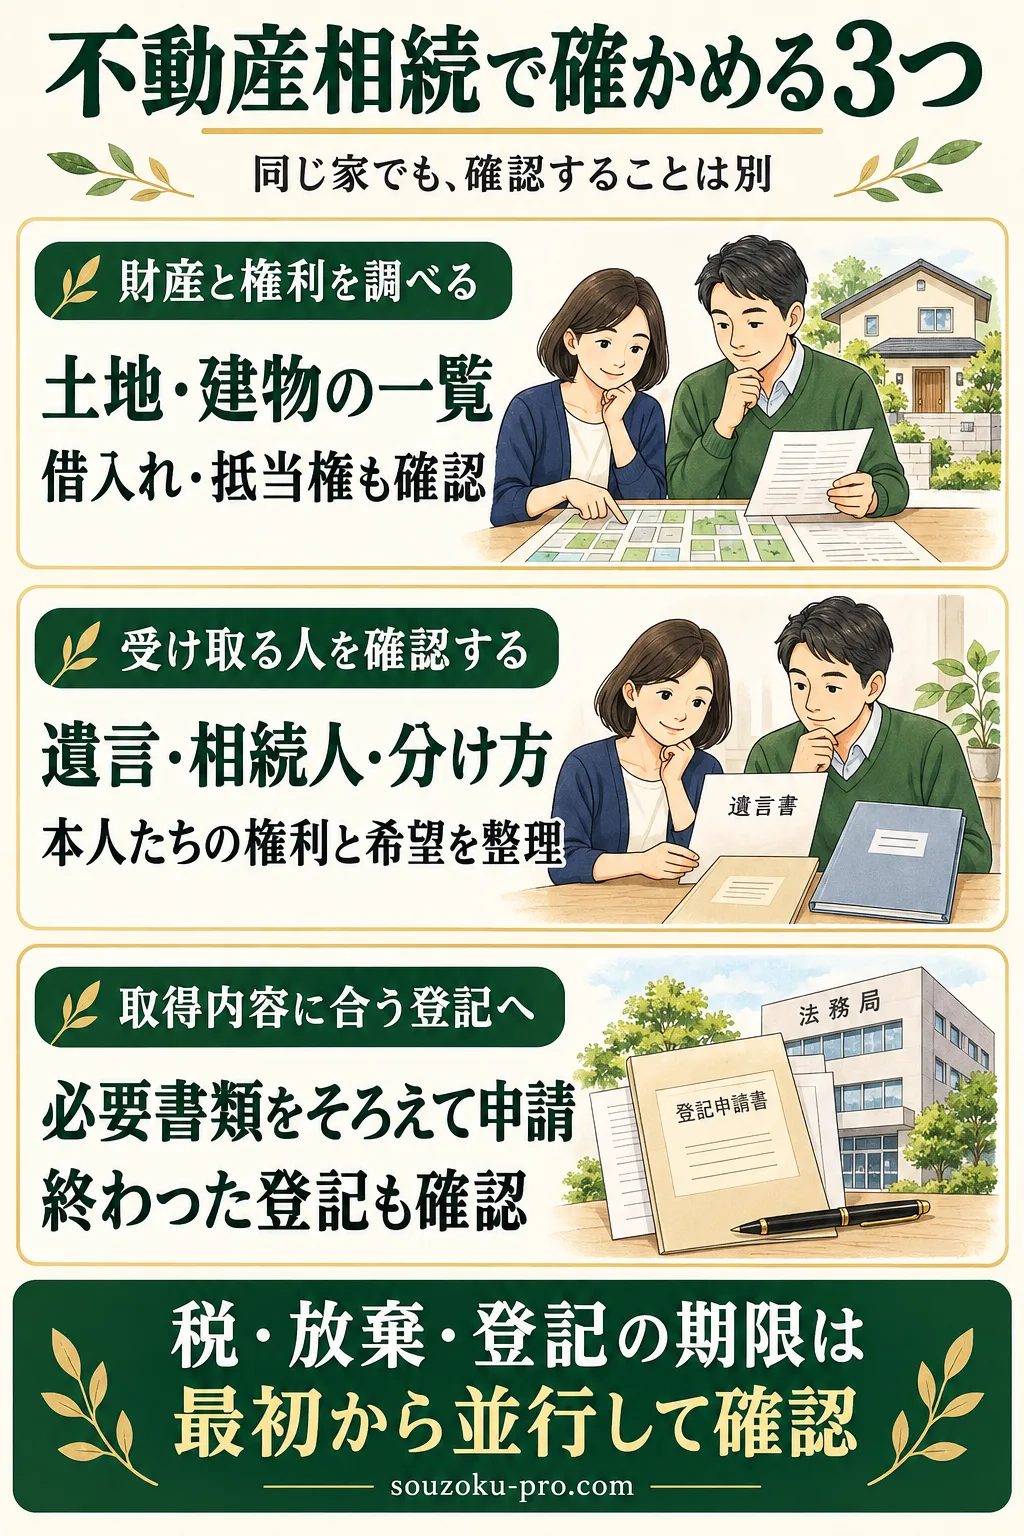
図は奈々と誠也の確認事項を整理したものだ。すべての相続で遺産分割協議が必要という意味ではない。取得方法に合う手続と、並行して進む期限を確認する。
図の内容を文章で確認する
- 財産と権利を調べる
土地・建物の一覧と、借入れ・抵当権等を確認する。
- 受け取る人を確認する
遺言、相続人、分け方を確認し、権利と家族の希望を整理する。
- 取得内容に合う登記へ進む
必要書類をそろえて申請し、終わった登記も物件ごとに照合する。
税・放棄・登記の期限は、最初から並行して確認する。
第一段階は、不動産を探し、どんな権利があるかを確かめること。第二段階は、遺言や相続関係、必要な話し合いを通じて、誰が受け継ぐかを確認することだ。
第三段階は、受け継いだ内容に合わせて、法務局で不動産の名義を変えること。この手続を相続登記という。
この順番でも、税務や放棄の期限は並行して確認する。2024年4月1日から相続登記が義務化された(不動産登記法76条の2)。自己のために相続が始まったことを知り、かつ、不動産の所有者になったことを知った日から原則3年以内に申請する。正当な理由なく怠ると、10万円以下の過料の対象となり得る。
2024年4月1日より前の相続も、未登記なら対象になる。施行前から取得を知っていた場合は原則2027年3月31日まで、施行後に初めて知った場合はその日から3年以内で確認する。
不動産の相続対策|共有・空き家・納税資金で揉めない準備
不動産の相続対策は、誰が受け取るかと、住み方、評価、必要なお金、税、管理を一緒に…
まず、不動産と借入れ・抵当権を調べる
実家のほかにも、山林、賃貸物件、私道の持分などが見つかることがある。知っている物件だけで一覧を完成させず、手元の書類と公的な記録を照らし合わせよう。
だからこそ、まず動くべき場所がここだ。
- 権利証(登記識別情報)を探す:自宅の書類の中に眠っている可能性が高い。見つからなければ次の手へ。
- 名寄帳(なよせちょう)を取得する:市区町村の役所で取得できる。その市区町村内に故人が持っていた不動産が、芋づる式に一覧で出てくる。取得できるのは相続人であることが前提。
- 登記事項証明書を確認する:法務局(またはオンライン)で取得。誰の名義か、抵当権は残っていないかも同時に確認できる。
- 固定資産税の納税通知書を探す:毎年4〜6月頃に届いているはずで、故人が持っていた不動産がリスト化されている場合がある。
名寄帳は市区町村ごとに管理されているため、複数の市区町村に不動産がある場合は、それぞれの役所に請求する必要がある点を覚えておいてほしい。
相続手続きの流れと期限|調査・判断・申告を並行して進める
相続手続きでは、相続人・遺言・財産と借金を調べながら、相続放棄・税の申告・登記な…
奈々は納税通知書にある自宅だけを一覧にしたが、誠也は私道の共有持分(共有している財産について、一人ひとりが持つ権利の割合)も見つけた。名寄帳は市区町村ごとで、非課税の土地や別の地域の物件を一通の通知で確認したとはいえない。
2026年2月2日開始の所有不動産記録証明も、氏名・住所等の検索条件と漏れの可能性を踏まえて併用する。
抵当権の記載があるから、記載額がそのまま現在の借入残高だとも決めない。契約、返済明細、債権者(お金の支払いなどを求める権利がある人)、保険による返済の有無等を確認する。財産の価格と負債を把握しなければ、放棄を含む選択や資金計画も判断しにくい。
遺言と相続人を確かめ、分け方を考える
不動産の全体像が把握できたら、遺言と相続人、取得方法を確認する。相続人同士で分け方を決める必要がある場合は、遺産分割協議で話し合う(民法907条)。
ここで知っておくべき重要事項がある。遺産分割協議は、相続人全員の合意が必要だ。一人でも欠けた状態で行われた協議は、法的に無効となる可能性がある(民法907条1項)。曖昧な「好きにして」という発言だけで、全財産の配分へ同意したと扱わない。合意の成立と、登記に使う協議書の署名・実印・印鑑証明書等の準備を区別する。
そして不動産特有のやっかいな問題がある。「誰か一人が住み続けている実家」だ。
住んでいる人は家を残したくても、ほかの相続人は現金で受け取りたいことがある。住まいの希望と、受け取る財産の価額を分けて整理し、必要な相続人全員で合意できる案を考える。
法的には、不動産の分割方法には以下の選択肢がある。
- 現物分割:特定の相続人が不動産をそのまま取得する。
- 代償分割:不動産を取得した相続人が、他の相続人に代償金を支払う。
- 換価分割:不動産を売却し、売却代金を相続人同士で分ける。
- 共有:複数の相続人が共有名義で取得する(後々の処分に全員合意が必要になるため、実務上は慎重に検討したい選択肢)。
分割請求自体は原則いつでもできるが、亡くなってから10年経過後の具体的相続分のルールや例外・経過措置(新しい制度に切り替わるときの特別な扱い)を確認する。特別受益や寄与分を主張するなら、話合いを続けているだけで期限対策になると考えない。
ただし、相続税の申告期限(相続開始を知った翌日から10ヶ月以内)までに分割が整っていると、配偶者の税額軽減(相続税法19条の2)や小規模宅地等の特例(租税特別措置法69条の4)が適用しやすくなる。
申告期限に間に合わない場合でも、「申告期限後3年以内の分割見込書」を提出することで、後から特例を適用できる場合がある点も押さえておきたい。
遺産分割協議の進め方|まとまらない時の手順と注意点
遺産分割協議は、相続人全員の有効な合意で、誰がどの財産を受け取るかを決める話合い…
説明のため、分割で合意する実家の価額を3,000万円、預金を1,000万円、ほかの財産・債務はないと仮定すると、合計4,000万円の半分は各2,000万円になる。
奈々が実家を、誠也が預金を取得して等額へそろえる案なら、奈々から誠也への代償金(遺産を多く受け取る人から、ほかの相続人へ渡す調整のお金)は1,000万円だ。
これは分割案の簡略計算で、相続税の評価・税額や売却代金ではない。実際に残る債務(借金など、支払い等をしなければならない義務)や費用も含めて確認する。奈々が1,000万円を払えないなら、分割払い、融資、売却などの条件を比べる。共有で先送りする案も、維持費や将来の売却の決め方を併せて検討する。
協議が間に合わないときは、基本の義務を果たす方法として相続人申告登記を検討できる。ただし権利や持分を公に示す登記ではなく、分割後には所定の追加義務がある。誠也は「姉だけ申し出れば二人分済む」と思わず、誰の分を手続したかを確認する。

取得した内容に応じて相続登記を申請する
遺言、遺産分割、法定相続分など、取得した根拠に合わせて相続登記を申請する。法務局へ提出する書類も、その根拠によって変わる。法務局の登記手続ハンドブックは、遺産分割協議・法定相続・相続人への遺贈を分けて案内している。
分割協議を根拠にする場合の代表的な資料は次のとおりだ。遺言による取得等では変わり、住所の履歴や既に提出済みの資料の扱いも確認する。
- 亡くなった人の出生から死亡までの戸籍謄本一式
- 亡くなった人の住民票の除票
- 相続人全員の戸籍謄本
- 遺産分割協議書(協議による登記で必要な署名・実印の押印等)
- 相続人全員の印鑑証明書
- 不動産を取得する相続人の住民票
- 固定資産税評価証明書
これだけの書類を、各機関から取り寄せながら揃えていく作業は、なかなかの体力勝負だ。ただし、書類の収集から申請まで、自分で動けないわけではない。法務局では「登記相談」を受け付けている窓口もあるため、手続きの流れを確認しながら進めることができる。
繰り返すが、2024年4月以降、相続登記は義務だ(不動産登記法76条の2)。「住んでいないから関係ない」「売る予定もないから後回し」という判断は、過料リスクを抱え込む行為になりうる。早めに動くほど、選択肢の幅が広がる。
不動産の登記・分割・処分の関連ガイド
家を残す・分ける・売るための権利と資金を整える。登記・共有解消・税・不要土地処分へ。
目的に合う詳しい説明を探す(26記事)
- 相続登記義務化とは|期限3年・過料10万円・相続人申告登記
- 相続登記を放置するとどうなる?3年期限・過料・申告登記
- 遺産分割で不動産をどう分ける?共有・代償分割・売却の判断基準
- 遺産分割で現金が少ないときは?代償金を払うためのお金と売却後の手取りを比較
- 相続登記の手続き|3年の期限・相続人申告登記・必要書類・費用
- 相続登記の費用はいくら|登録免許税・司法書士報酬・必要書類
- 相続登記の必要書類|遺言・遺産分割・法定相続分別の一覧
- 相続登記を複数人で進める方法|1人でできる申請と3年期限
- 空き家の3,000万円控除|条件・売却期限・2,000万円になる場合
- 相続した空き家の固定資産税|放棄後の保存義務・管理不全空家
- 相続した不動産を売るときの税金|取得費・空き家控除・残る現金
- 相続した不動産はいつまでに売る?登記・相続税・売却特例の期限
- 相続不動産の共有を解消する方法|遺産共有・持分売却・分割手続
- 相続不動産が売れない理由|共有・登記・売却への対処法
- 相続したマンションを売却する流れ|登記・税金・管理費・特例
- 共有不動産は全員同意なしで売却できる?持分売却と共有物分割
- 誰も住まない実家を相続したら|売却前の登記・税金・空き家控除
- 代償分割のやり方|不動産相続と代償金の決め方
- 土地の分筆費用相場は約46万円|測量・境界・登記の内訳
- 相続と固定資産税|遺産分割前の納税義務・代表者・精算方法
- 代償分割の相続税はいくら?時価と評価額の違い・譲渡所得を例で解説
- 相続した賃貸物件の引き継ぎ|契約・敷金・賃料の扱い
- 共有不動産の管理行為とは?過半数・全員同意・単独でできる範囲
- 家を売らずに相続するには?相続税・代償金・生活費を分けて考える
- 配偶者居住権とは|自宅に住み続ける条件・登記・生活資金の比較
- 相続土地国庫帰属制度の使い方|申請できる土地・費用・手続きの順序
状況に合わせて、もう一歩詳しく確認する
よくある質問
相続登記の期限はいつまでですか
2024年4月1日施行の改正不動産登記法(76条の2)により、相続で不動産を取得したことを知った日から3年以内に相続登記を申請する義務があるとされている。正当な理由なく期限を過ぎた場合、10万円以下の過料が課される可能性がある。2024年4月1日より前の未登記の相続も対象で、施行前から取得を知っていた場合は原則2027年3月31日が期限だ。
遺産分割協議はいつまでに終わらせなければなりませんか
分割請求自体は原則いつでもできるが、10年経過後の特別受益・寄与分の取扱いと例外・経過措置は別に確認する。ただし、相続税の申告期限(相続開始を知った翌日から10ヶ月以内)までに分割が整っていると、配偶者の税額軽減や小規模宅地等の特例を申告時に適用しやすくなるとされている。申告期限後3年以内の分割見込書を提出することで後から適用できる場合もある。
不動産を共有名義で相続した場合のリスクはありますか
共有名義の不動産を売却・処分する際には、原則として共有者全員の合意が必要とされている(民法251条)。将来的に相続が重なると共有者が増え、意思決定が困難になる可能性がある。実務上は、代償分割や換価分割など単独名義にまとめる方法を検討することが一般的とされている。
相続人が遠方に住んでいる場合、遺産分割協議はどう進めますか
遺産分割協議は、必ずしも相続人が一堂に会する必要はないとされている。郵送で協議書を回覧し、各相続人が署名・実印で押印する方法でも有効とされている(民法907条1項)。相続人全員の有効な合意と、登記等でその内容を示すために必要な書類の方式を分けて確認する。
相続登記の申請は自分でできますか
相続登記は、相続人本人が法務局に申請することが可能とされている。法務局では「登記相談」窓口を設けている場合があり、書類の確認などに利用できることがある。必要書類が多岐にわたるため、状況によっては司法書士に依頼する選択肢もあるとされている。
奈々と誠也は、実家と私道、借入れ、遺言の有無を一覧にし、住み続ける案と売る案の資金を比べた。登記を司法書士へ、税の評価・申告を税理士へ、合意や権利の争いを弁護士へ確認する場合も、同じ一覧と期限を使う。
申請後には、更新された登記事項証明書を物件ごとに照らし合わせる。父の名前を一か所直すだけではなく、誰が何を取得し、管理費や代償金をどう負担し、次の手続を誰が行うかまで確認できれば、住まいと財産の引継ぎを具体的に進められる。
※本記事は一般的な情報提供を目的としたものであり、個別の法律・税務アドバイスではありません。具体的な判断は必ず弁護士・税理士などの専門家にご相談ください。